Jurnal Prime Family

Bacaan yang membantu.

Tulisan pendek dan lugas tentang perencanaan keuangan, proteksi, wealth, dan bisnis, ditulis oleh tim advisor Prime Family untuk membantu Anda mengambil keputusan yang lebih baik.

Protection

Risiko Sendiri dan Co-Payment Asuransi Kesehatan: Cara Kerjanya di Allianz dan Aturan OJK Terbaru

Apa bedanya risiko sendiri, deductible, dan co-payment? Cara kerjanya di Allianz Preferred Medical dan Flexi Medical, aturan OJK terbaru POJK 36/2025, dan kapan pilihan ini masuk akal.

Unit Link

Subdana Smartlink Allianz: Mana yang Paling Stabil, dan Berapa Biayanya

Ringkasan 8 subdana Smartlink dari Fund Fact Sheet Allianz Agustus 2026: mana yang paling stabil, mana yang paling bergejolak, dan biaya top up, pengelolaan, serta pengalihan yang perlu dicek sebelum memilih.

Psikologi Uang

Psikologi Uang #0 · Keuangan Itu Lebih Mirip Perilaku daripada Matematika

Dua orang dengan penghasilan yang sama bisa berakhir di tempat yang sangat berbeda. Pembuka seri Psikologi Uang: kenapa hasil keuangan lebih ditentukan kebiasaan dan emosi daripada rumus.

Psikologi Uang

Psikologi Uang #1 · Tidak Ada yang Gila, Kita Hanya Belajar dari Pengalaman yang Berbeda

Keputusan uang orang lain bisa terlihat aneh sampai kita tahu pengalaman apa yang membentuknya. Tentang krisis 1998, pandemi 2020, dan kenapa pasangan sering berbeda soal uang.

Psikologi Uang

Psikologi Uang #2 · Keberuntungan dan Risiko Adalah Saudara Kembar

Hasil yang baik tidak selalu berarti keputusan yang baik, dan sebaliknya. Cara menilai keputusan uang dan usaha dengan adil ketika keberuntungan dan risiko ikut bermain.

Psikologi Uang

Psikologi Uang #3 · Kapan Uang Terasa Cukup?

Penghasilan naik, keinginan ikut naik, dan rasa cukup tidak pernah datang. Cara menentukan garis cukup untuk keluarga dan pemilik usaha, sebelum ambisi mengambil alih.

Psikologi Uang

Psikologi Uang #4 · Bunga Berbunga Terasa Tidak Masuk Akal, Sampai Kamu Menghitungnya

Kita pandai membayangkan pertumbuhan yang lurus, tapi buruk membayangkan pertumbuhan yang berlipat. Kenapa waktu lebih menentukan daripada besar setoran, lengkap dengan hitungannya.

Psikologi Uang

Psikologi Uang #5 · Menjadi Kaya dan Tetap Kaya Butuh Keahlian yang Berbeda

Menjadi kaya butuh keberanian mengambil peluang. Tetap kaya butuh kerendahan hati dan rasa takut kehilangan. Dua keahlian yang sering tertukar, terutama bagi pemilik usaha.

Psikologi Uang

Psikologi Uang #6 · Hasil Besar Datang dari Sedikit Kejadian

Sebagian besar hasil besar dalam usaha dan investasi datang dari segelintir kejadian. Kenapa itu berarti kita boleh sering salah, asal tetap bertahan cukup lama untuk menangkap yang sedikit itu.

Psikologi Uang

Psikologi Uang #7 · Nilai Tertinggi Uang: Membeli Kendali atas Waktu

Dividen terbesar dari uang bukan barang yang bisa dibeli, tapi kemampuan memilih apa yang dilakukan dengan waktu. Cara menghitung kebebasan dalam bulan, bukan dalam rupiah.

Psikologi Uang

Psikologi Uang #8 · Paradoks Mobil Mewah

Saat melihat mobil mewah lewat, orang membayangkan dirinya yang menyetir, bukan mengagumi pemiliknya. Tentang keinginan terlihat kaya dan kenapa rasa hormat tidak bisa dibeli dengan barang.

Psikologi Uang

Psikologi Uang #9 · Kekayaan Adalah yang Tidak Kelihatan

Yang terlihat adalah uang yang sudah dibelanjakan. Kekayaan justru uang yang tidak dibelanjakan: aset yang diam-diam tumbuh dan tidak pernah dipamerkan. Beda kaya dan berkecukupan.

Psikologi Uang

Psikologi Uang #10 · Menabung Tanpa Alasan Khusus Justru Alasan Terbaik

Kita tidak bisa mengendalikan pasar, suku bunga, atau ekonomi. Yang bisa dikendalikan adalah berapa yang disisihkan. Kenapa menabung tanpa tujuan spesifik justru memberi perlindungan terbesar.

Psikologi Uang

Psikologi Uang #11 · Masuk Akal Lebih Penting daripada Rasional

Rencana yang paling optimal di atas kertas sering gagal karena tidak sanggup dijalani. Kenapa rencana yang masuk akal dan bisa kamu pertahankan hampir selalu lebih baik daripada rencana yang sempurna.

Psikologi Uang

Psikologi Uang #12 · Sejarah Bukan Peta Masa Depan

Data masa lalu berguna untuk memahami perilaku manusia, bukan untuk menebak angka masa depan. Kenapa kejutan besar selalu datang dari hal yang belum pernah terjadi, dan bagaimana menyusun rencana yang siap untuk itu.

Psikologi Uang

Psikologi Uang #13 · Sisakan Ruang untuk Salah

Margin of safety bukan tanda pesimis, tapi cara realistis menghadapi masa depan yang tidak pasti. Cara menyisakan ruang untuk salah di dana cadangan, target, dan utang, supaya satu kejadian buruk tidak menghentikan seluruh rencana.

Psikologi Uang

Psikologi Uang #14 · Kamu Akan Berubah, Rencanamu Juga Boleh Berubah

Tujuan dan keinginan kita hari ini hampir pasti berubah dalam 10 tahun. Cara menyusun rencana keuangan yang lentur, menghindari keputusan ekstrem, dan menerima perubahan tanpa merasa gagal.

Psikologi Uang

Psikologi Uang #15 · Tidak Ada yang Gratis, Termasuk Hasil Investasi

Volatilitas pasar adalah harga tiket untuk hasil jangka panjang, bukan denda karena salah langkah. Cara memandang naik-turun nilai investasi sebagai biaya masuk yang wajar, dan kenapa mencoba menghindarinya sering jadi lebih mahal.

Psikologi Uang

Psikologi Uang #16 · Kamu dan Aku Bermain di Permainan yang Berbeda

Trader harian, investor jangka panjang, dan pemilik usaha memainkan permainan yang berbeda dengan aturan yang berbeda. Kenapa meniru keputusan orang lain tanpa tahu permainannya bisa merugikan, dan cara menentukan permainanmu sendiri.

Psikologi Uang

Psikologi Uang #17 · Kenapa Kabar Buruk Selalu Terdengar Lebih Pintar

Prediksi suram terdengar lebih cerdas daripada prediksi optimis, padahal kemajuan jangka panjang terjadi pelan-pelan dan jarang jadi berita. Kenapa optimisme yang realistis adalah sikap terbaik untuk investor dan pemilik usaha.

Psikologi Uang

Psikologi Uang #18 · Saat Cerita Lebih Kuat daripada Angka

Keputusan keuangan jarang diambil dari angka saja. Kita memilih cerita yang ingin kita percaya, lalu mencari data yang mendukungnya. Cara mengenali cerita yang menyetir keputusan dan menyeimbangkannya dengan fakta.

Psikologi Uang

Psikologi Uang #19 · Merangkai Semuanya: 12 Pegangan Sederhana

Rangkuman praktis seri Psikologi Uang dalam 12 pegangan sederhana: dari kerendahan hati, ruang untuk salah, sampai menabung tanpa alasan. Pegangan yang bisa kamu pakai setiap kali harus mengambil keputusan keuangan.

Psikologi Uang

Psikologi Uang #20 · Menyusun Filosofi Uangmu Sendiri

Tidak ada satu cara benar mengelola uang. Yang ada adalah cara yang cocok dengan tujuan, nilai, dan kondisimu. Panduan menulis filosofi uang pribadimu sendiri dalam lima pertanyaan, sebagai penutup seri Psikologi Uang.

Investor Cerdas

Investor Cerdas #0 · Yang Dibutuhkan Bukan IQ Tinggi, tapi Kerangka dan Emosi yang Tenang

Pembuka seri Investor Cerdas: investasi yang berhasil tidak menuntut kecerdasan luar biasa, tapi kerangka berpikir yang jelas dan emosi yang terjaga. Kenali dua tipe investor, defensif dan aktif, lalu pilih yang cocok untukmu.

Investor Cerdas

Investor Cerdas #1 · Investasi atau Spekulasi? Tiga Syarat yang Membedakannya

Investasi dan spekulasi bisa memakai instrumen yang sama. Yang membedakan adalah cara kamu masuk: analisis menyeluruh, perlindungan modal pokok, dan harapan hasil yang wajar. Cara menguji setiap keputusanmu.

Investor Cerdas

Investor Cerdas #2 · Investor Menghadapi Inflasi

Inflasi diam-diam menggerus daya beli uang yang hanya disimpan. Tapi tidak ada satu aset pun yang pasti menang melawan inflasi setiap saat. Cara investor defensif menyikapi inflasi dengan komposisi yang seimbang.

Investor Cerdas

Investor Cerdas #3 · Pelajaran dari Sejarah Pasar: Naik Turun Itu Bagian dari Jalannya

Sejarah pasar saham penuh dengan periode naik tinggi dan turun dalam. Pelajaran terpentingnya bukan menebak kapan, tapi memahami bahwa naik-turun adalah bagian dari jalan, dan harga yang terlalu mahal selalu menanggung risikonya sendiri.

Investor Cerdas

Investor Cerdas #4 · Investor Defensif: Menyeimbangkan Saham dan Obligasi

Investor defensif tidak mencari hasil tertinggi, tapi komposisi yang tenang dan mudah dijalani. Prinsip membagi dana antara aset tumbuh dan aset stabil dalam batas 25 sampai 75 persen, dan kebiasaan menyeimbangkan kembali.

Investor Cerdas

Investor Cerdas #5 · Saham untuk Investor Defensif

Investor defensif tidak perlu memburu saham yang sedang ramai. Cukup pegang empat aturan: sebar ke banyak perusahaan, pilih yang besar dan sehat, punya rekam jejak dividen, dan tidak dibeli terlalu mahal. Juga cara menambah rutin tanpa menebak waktu.

Investor Cerdas

Investor Cerdas #6 · Investor Aktif, Bagian 1: Apa yang Sebaiknya Dihindari

Sebelum mencari peluang, investor aktif perlu tahu apa yang sebaiknya dihindari: surat utang berisiko tinggi yang imbalnya tidak sepadan, saham perdana yang dijual saat pasar bergairah, dan instrumen yang tidak dipahami.

Investor Cerdas

Investor Cerdas #7 · Investor Aktif, Bagian 2: Mencari Peluang dengan Disiplin

Investor aktif mencari peluang di tempat yang dihindari orang: perusahaan bagus yang sedang tidak populer, harga yang jauh di bawah nilai asetnya, atau situasi khusus. Kuncinya bukan kecerdasan, tapi disiplin dan kesediaan berbeda dari keramaian.

Investor Cerdas

Investor Cerdas #8 · Pak Pasar dan Suasana Hatinya

Bayangkan pasar sebagai rekan usaha bernama Pak Pasar yang setiap hari menawarkan harga berbeda sesuai suasana hatinya. Kamu tidak wajib mengikutinya. Cara memakai naik-turun harga sebagai peluang, bukan perintah.

Investor Cerdas

Investor Cerdas #9 · Reksa Dana di Mata Investor Cerdas

Reksa dana adalah jalan praktis bagi investor sibuk untuk menyebar investasi. Tapi kinerja masa lalu bukan jaminan, dan biaya ikut menentukan hasil. Cara memilih jenis reksa dana dan hal-hal yang perlu diperiksa sebelum membeli.

Investor Cerdas

Investor Cerdas #10 · Kapan Butuh Penasihat, dan Cara Memilihnya

Penasihat yang baik membantumu menghindari kesalahan besar, bukan menjanjikan hasil luar biasa. Cara memeriksa izin, memahami cara mereka dibayar, dan mengenali tanda-tanda yang perlu diwaspadai sebelum memercayakan keputusan keuanganmu.

Investor Cerdas

Investor Cerdas #11 · Membaca Perusahaan untuk Pemula

Membaca perusahaan tidak harus rumit. Lima hal dasar yang bisa diperiksa siapa pun: stabilitas laba, pertumbuhan, kekuatan keuangan, rekam jejak dividen, dan harga. Panduan pemula membaca laporan keuangan tanpa tersesat di istilah.

Investor Cerdas

Investor Cerdas #12 · Laba per Saham, Angka Kecil yang Sering Disalahpahami

Laba per saham sering dikutip sebagai ukuran utama kinerja perusahaan. Tapi satu angka tahunan bisa menyesatkan karena keuntungan sekali jadi, perubahan jumlah saham, atau cara pencatatan. Cara membacanya dengan lebih bijak.

Investor Cerdas

Investor Cerdas #13 · Membandingkan Empat Perusahaan Tanpa Terjebak Cerita

Latihan membandingkan empat perusahaan fiktif dengan karakter berbeda: si bintang, si stabil, si murah, dan si berutang. Pelajaran utamanya, perusahaan yang ceritanya paling menarik sering kali justru yang harganya paling mahal.

Investor Cerdas

Investor Cerdas #14 · Kriteria Memilih Saham ala Investor Defensif

Tujuh kriteria klasik untuk menyaring saham bagi investor defensif: ukuran, kekuatan keuangan, stabilitas laba, rekam jejak dividen, pertumbuhan, dan harga yang wajar terhadap laba dan aset. Cara memakai semangatnya di pasar hari ini.

Investor Cerdas

Investor Cerdas #15 · Investor Aktif Memilih Saham: Murah Belum Tentu Bagus

Saham yang terlihat murah belum tentu peluang. Sebagian murah karena memang sedang memburuk. Cara investor aktif membedakan harga murah yang sehat dari jebakan nilai, dengan memeriksa kekuatan keuangan, arah usaha, dan alasan harganya turun.

Investor Cerdas

Investor Cerdas #16 · Obligasi Konversi dan Waran: Pemanis yang Perlu Dihitung

Obligasi konversi dan waran sering ditawarkan sebagai pemanis: bisa ikut untung saat harga saham naik. Tapi pemanis selalu ada harganya, dan waran menambah jumlah saham yang bisa mengencerkan kepemilikan. Cara menghitungnya dengan tenang.

Investor Cerdas

Investor Cerdas #17 · Empat Pola Perusahaan yang Terlihat Hebat, lalu Tidak

Empat pola perusahaan yang terlihat hebat lalu jatuh: tumbuh dengan utang, laba di atas kertas tanpa kas, ekspansi terlalu cepat lewat akuisisi, dan harga yang dibayar untuk mimpi. Tanda-tanda awal yang bisa dikenali investor dan pemilik usaha.

Investor Cerdas

Investor Cerdas #18 · Dua Perusahaan Mirip, Harga yang Menentukan Hasil

Dua perusahaan di industri yang sama, dengan kualitas yang mirip, bisa memberi hasil investasi yang sangat berbeda. Penentunya sering kali bukan perusahaannya, melainkan harga yang dibayar. Latihan membandingkan pasangan perusahaan fiktif.

Investor Cerdas

Investor Cerdas #19 · Kamu Pemilik, Bukan Penonton

Memegang saham berarti ikut memiliki usaha, bukan sekadar memegang kertas yang harganya naik turun. Hak dan kebiasaan pemegang saham yang baik: membaca laporan, memperhatikan cara laba dipakai, dan menilai manajemen dari tindakannya.

Investor Cerdas

Investor Cerdas #20 · Margin of Safety, Konsep yang Menyatukan Semuanya

Margin of safety adalah jarak antara nilai sebuah aset dan harga yang kamu bayar. Konsep yang menyatukan seluruh seri Investor Cerdas, dan berlaku sama untuk investasi, usaha, dan keuangan keluarga. Penutup seri.

Wealth

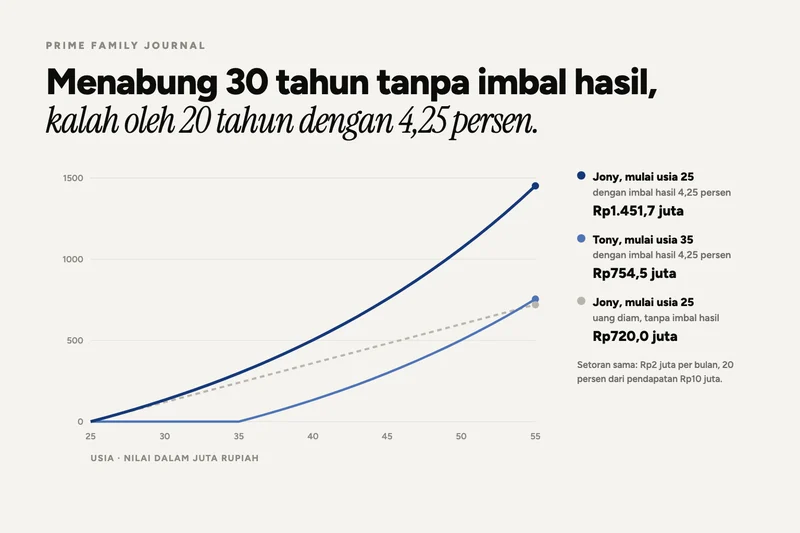
Menabung 30 Tahun Tanpa Imbal Hasil Kalah oleh 20 Tahun dengan 4,25 Persen

Jony menabung 30 tahun dan pulang dengan Rp720 juta. Tony menabung 20 tahun dan pulang dengan Rp754,5 juta. Angkanya benar, tapi yang dibandingkan bukan cepat lawan terlambat.

Financial Planning

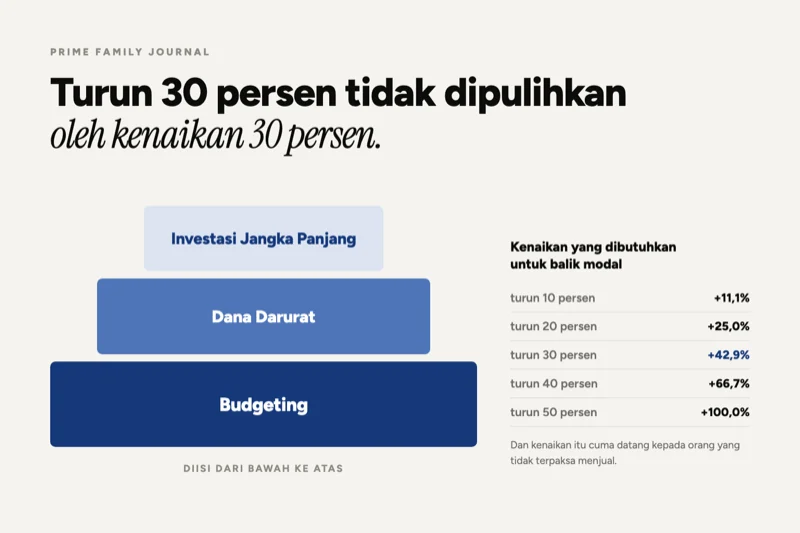
Kerangka Budgeting Sederhana: Tiga Tingkat yang Urutannya Tidak Bisa Ditukar

Budgeting, dana darurat, lalu investasi. Urutan itu bukan soal selera. Ia yang menentukan apakah investasi Anda sempat berkembang atau terpaksa dijual saat harganya sedang turun.

Wealth

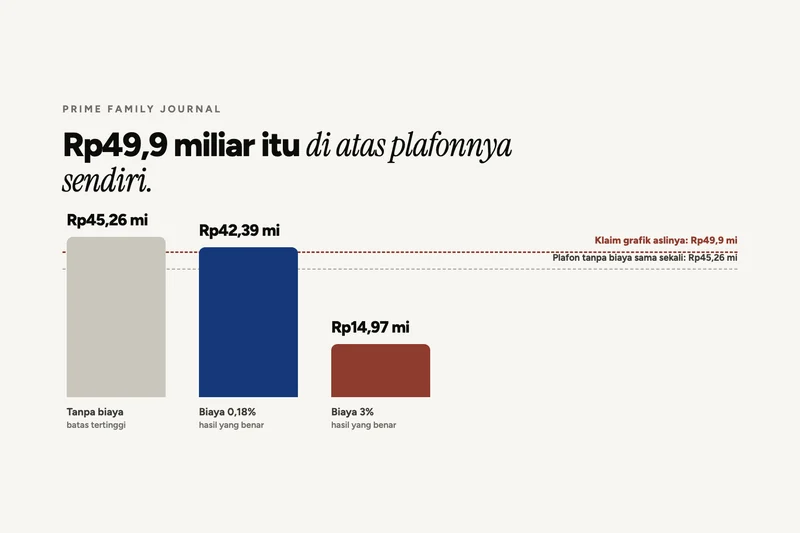
Grafik Biaya Reksa Dana vs Indeks Itu Kami Hitung Ulang

Sebuah grafik populer menjanjikan selisih hampir 4 kali lipat karena biaya. Pelajarannya benar, angkanya tidak. Salah satu titiknya bahkan berada di atas hasil tanpa biaya sama sekali.

Financial Planning

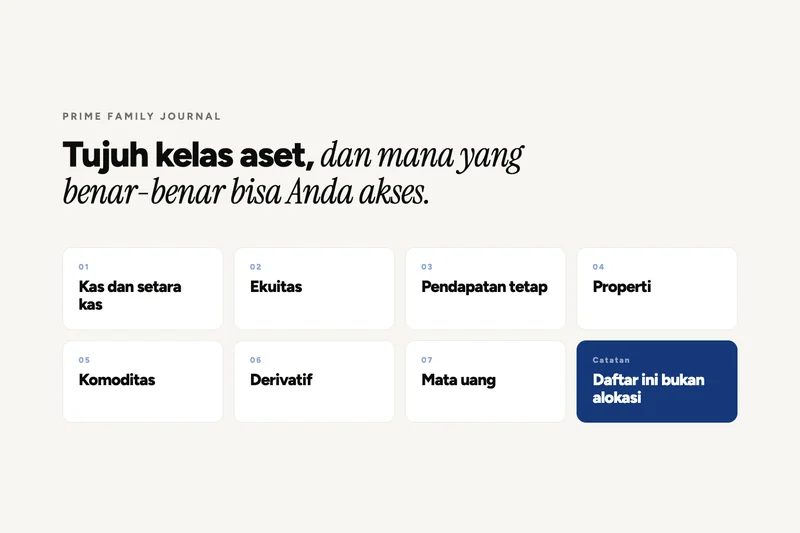
Tujuh Kelas Aset, dan Mana yang Benar-benar Bisa Anda Akses dari Indonesia

Bagan kelas aset terlihat seperti menu. Dua hal yang tidak dijelaskannya: mana yang benar-benar bisa dibeli dari Indonesia, dan kenapa garis risiko lawan hasil itu bagian yang paling sering salah dibaca.

Wealth

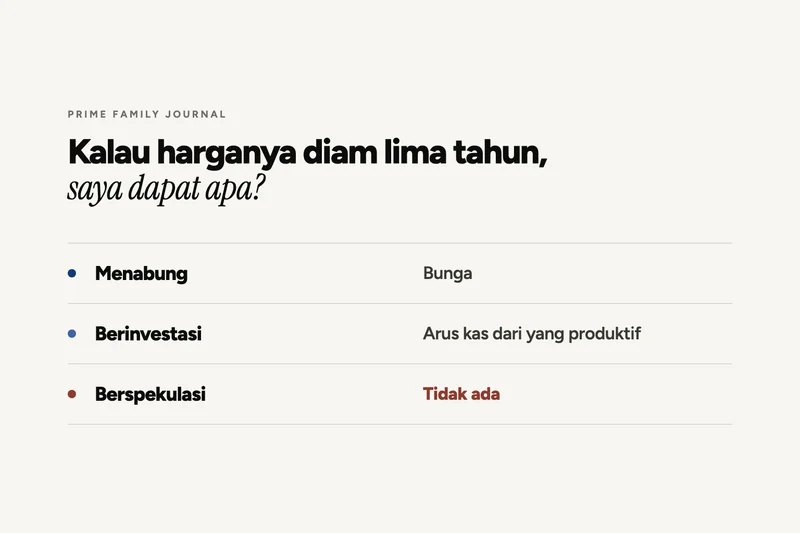
Menabung, Berinvestasi, Berspekulasi: Bedanya Bukan di Risikonya

Ketiganya sering disebut satu nama: investasi. Padahal yang membedakan bukan seberapa besar risikonya, melainkan dari mana untungnya datang. Ada satu pertanyaan yang memisahkan ketiganya.

Financial Planning

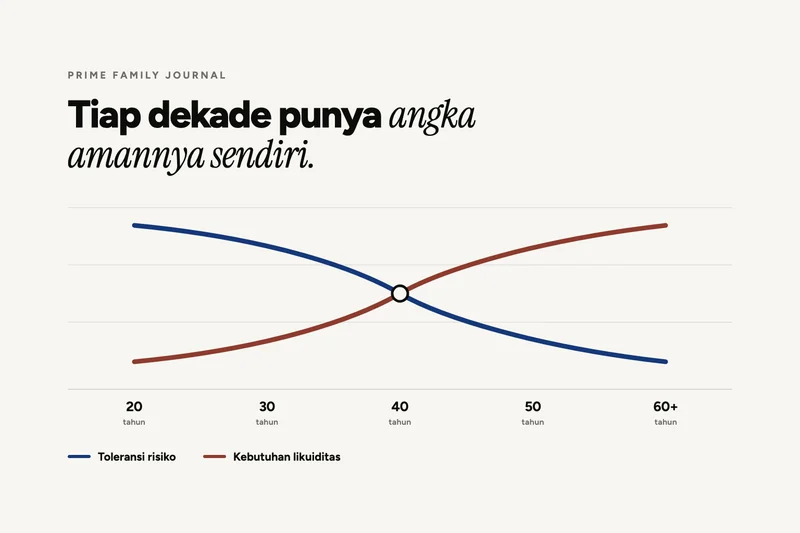
Tabel Tahap Hidup: Imbal Hasil, Risiko, dan Likuiditas di Tiap Dekade

Target imbal hasil, toleransi risiko, dan kebutuhan likuiditas tidak tetap seumur hidup. Ketiganya bergeser tiap dekade, dan dua di antaranya bergerak berlawanan arah.

Protection

Bagaimana Asuransi Bekerja: Banyak Menyisihkan Sedikit, Satu Menerima Banyak

Prinsip gotong royongnya, apa yang berubah sebelum dan sesudah risiko, dan enam tugas yang sebenarnya dikerjakan proteksi di dalam rencana keuangan.

Business

Anda Tidak Punya Masalah AI. Anda Punya Masalah Bisnis.

Langkah pertama paling cerdas dalam AI biasanya tidak ada hubungannya dengan AI. Mulai dari angka yang ingin Anda gerakkan.

Business

Kenapa Tools Anda Tidak Saling Terhubung, dan Berapa Biayanya

Pajak tersembunyi dari sistem yang terputus, dan cara memperbaikinya tanpa proyek bongkar-pasang setahun.

Business

Bisnis Siap AI di Indonesia: Peta Jalan 90 Hari

Apa arti sebenarnya "siap AI" untuk bisnis di sini, dan rencana 90 hari untuk sampai ke sana.

Financial Planning

Kenalkan Sisih: Catat Pengeluaran Gratis, Bulannya Mulai dari Gajian

Aplikasi pencatat pengeluaran yang kami bangun dan gratis selamanya. Satu angka harian menggantikan laporan bulanan, dan periodenya mengikuti tanggal gajian Anda, bukan tanggal 1.

Financial Planning

Rumus 50-30-20: Cara Mengatur Gaji yang Terasa Selalu Habis

Cara membagi penghasilan jadi tiga pos, kenapa angkanya boleh disesuaikan, dan apa yang harus diubah kalau 50 persen untuk kebutuhan pokok saja sudah tidak cukup.

Financial Planning

Dana Darurat Sudah Terkumpul. Sekarang Simpan di Mana?

Tiga syarat tempat menyimpan dana darurat, perbandingan instrumen yang umum dipakai, dan kesalahan menaruhnya di tempat yang nilainya bisa turun saat dibutuhkan.

Financial Planning

Apa Bedanya Tabungan dan Investasi, dan Kapan Anda Pindah dari Satu ke Lainnya

Tabungan menjaga, investasi menumbuhkan. Cara menentukan mana yang dipakai berdasarkan jangka waktu tujuan, dan urutan yang aman sebelum mulai berinvestasi.

Wealth

Investasi untuk Pemula Bermodal Kecil: yang Perlu Dipahami Sebelum Setoran Pertama

Kategori instrumen dengan ambang masuk terjangkau, cara mencocokkan instrumen dengan jangka waktu, dan tiga hal yang menentukan hasil lebih dari pilihan produk.

Financial Planning

Cara Melunasi Utang Lebih Cepat: Metode Snowball atau Avalanche?

Dua metode pelunasan yang terbukti, cara memilih di antara keduanya, dan langkah pertama yang harus dilakukan sebelum metode apa pun dijalankan.

Wealth

Cara Memeriksa Apakah Sebuah Instrumen Sesuai Prinsip Syariah

Kerangka penyaringan yang dipakai di Indonesia, di mana daftar resminya bisa dicek, dan tiga hal yang membedakan produk syariah dari konvensional.

Wealth

Cara Membeli Saham Pertama Kali: Langkahnya dan yang Perlu Disiapkan

Urutan teknis dari memilih sekuritas berizin sampai transaksi pertama, plus hal-hal yang sebaiknya beres lebih dulu sebelum rekening dibuka.

Financial Planning

Berapa Persen Gaji yang Harus Ditabung Setiap Bulan?

Kenapa jawaban 10 sampai 20 persen hanya titik awal, cara menghitung persentase Anda sendiri dari tujuan yang nyata, dan apa yang dilakukan kalau angkanya terasa mustahil.

Wealth

Apa itu Inflasi, dan Cara Melindungi Nilai Uang Anda

Kenapa uang yang diam kehilangan daya beli, mengapa inflasi yang Anda alami bisa berbeda dari angka umum, dan cara menyusun perlindungan nilainya.

Retirement

Bunga Berbunga: Kenapa Sepuluh Tahun Pertama Paling Menentukan

Cara kerja compound interest, kenapa menunda lima tahun harganya jauh lebih mahal dari yang terlihat, dan syarat agar efeknya benar-benar bekerja.

Financial Planning

Cara Memperbaiki Catatan SLIK OJK (BI Checking) yang Buruk

Apa yang sebenarnya direkam SLIK, arti kolektibilitas 1 sampai 5, langkah memperbaikinya setelah tunggakan lunas, dan berapa lama datanya diperbarui.

Protection

Asuransi Jiwa atau Kesehatan, Mana yang Harus Didahulukan?

Dua produk yang menjawab dua risiko berbeda. Cara menentukan urutannya berdasarkan siapa yang bergantung pada penghasilan Anda, bukan berdasarkan usia.

Financial Planning

Cara Menghitung PPh 21 Pribadi dan Melapor SPT Tahunan

Alur perhitungan dari penghasilan bruto sampai pajak terutang, peran PTKP dan tarif berlapis, serta langkah pelaporan tahunan secara online.

Wealth

Beli Rumah Tunai, KPR, atau Menyewa: Mana yang Lebih Masuk Akal?

Tiga pilihan dengan konsekuensi berbeda. Biaya yang sering terlewat dari hitungan, peran opportunity cost, dan pertanyaan yang menentukan jawabannya untuk Anda.

Wealth

Risiko P2P Lending yang Perlu Dipahami Sebelum Mendanai

Cara kerja pendanaan peer-to-peer, kenapa imbal hasil tinggi selalu berpasangan dengan risiko gagal bayar, dan hal yang wajib diperiksa sebelum dana masuk.

Prime Family Perspective

Cara Keluar dari Lingkaran Sandwich Generation

Kenapa masalahnya bukan kurang berbakti, cara menetapkan batas yang tetap menghormati orang tua, dan langkah agar anak Anda tidak mengalami hal yang sama.

Wealth

Apa itu Passive Income, dan Cara Membangunnya Secara Realistis

Bentuk penghasilan pasif yang umum, modal yang sebenarnya dibutuhkan di depan, dan kenapa hampir tidak ada yang benar-benar tanpa kerja.

Wealth

Cara Membedakan Investasi Bodong dengan yang Legal

Prinsip 2L, Legal dan Logis, cara memverifikasi izin ke otoritas yang tepat, delapan tanda bahaya, dan langkah yang bisa diambil kalau sudah terlanjur.

Financial Planning

Apa itu Perencanaan Keuangan, dan Kenapa Urutannya Menentukan

Perencanaan keuangan bukan soal memilih produk, tapi soal urutan keputusan. Enam pilar yang biasanya dibahas, dan tanda rencana Anda perlu ditinjau ulang.

Wealth

Apa itu Wealth Planning, dan Kapan Anda Mulai Membutuhkannya

Wealth planning dimulai saat pertanyaannya berubah dari bagaimana menambah menjadi bagaimana ini bertahan. Tiga pertanyaan intinya, dan masalah likuiditas yang tidak terlihat di neraca.

Wealth

Apa itu Estate Planning, dan Tiga Masalah yang Muncul Kalau Tidak Disiapkan

Estate planning bukan sekadar siapa mendapat apa, tapi apakah keluarga punya uang tunai dan wewenang untuk bertindak di minggu pertama. Instrumen yang umum dipakai di Indonesia.

Protection

Apa itu Manajemen Risiko Keuangan Keluarga?

Empat cara memperlakukan risiko, dan kesalahan yang paling mahal: memindahkan risiko kecil sambil menahan sendiri risiko yang terlalu besar.

Retirement

Apa itu Retirement Planning, dan Tiga Sumber Penghasilan Pensiun

Pensiun bukan tanggal, tapi kondisi: saat penghasilan tidak lagi bergantung pada Anda bekerja. Tiga sumber yang menopangnya, dan kenapa angka target sering salah.

Financial Planning

Apa itu Cash Flow Planning? Kenapa Penghasilan Naik Tapi Tidak Terasa

Tiga jenis pengeluaran, urutan pembayaran yang mengubah hasil, dan cara mengatur arus kas kalau penghasilan Anda tidak tetap.

Financial Planning

Apa itu Education Planning? Tujuan dengan Tanggal yang Tidak Bisa Ditunda

Dana pendidikan berbeda dari tabungan biasa karena tanggalnya tidak bisa digeser. Cara menyusunnya, dan risiko yang paling sering dilupakan orang tua.

Wealth

Apa itu Likuiditas? Kenapa Aset Besar Bisa Berujung Kesulitan Uang

Tangga likuiditas dari tunai sampai bisnis, kapan aset yang tidak likuid berubah jadi kerugian nyata, dan berapa likuiditas yang wajar untuk keluarga Anda.

Protection

Tabungan Tinggal Rp5 Juta, Biaya Rumah Sakit Rp10 Juta. Apa yang Harus Dilakukan?

Lima langkah praktis saat tagihan rumah sakit lebih besar dari tabungan: memastikan perawatan jalan, memeriksa hak yang sudah dimiliki, dan urutan sumber dana yang paling tidak merusak.

Financial Planning

Financial Check-up: Tujuh Angka yang Harus Anda Tahu Sebelum Menyusun Rencana

Sebelum memilih produk apa pun, ada tujuh angka yang menentukan. Cara menghitungnya sendiri, dan bagian mana yang biasanya paling timpang.

Protection

Blue Eagle Network: Bukan Sekadar Cashless. Ini yang Membedakannya.

Perbandingan cashless standar dan jaringan Blue Eagle Allianz: prioritas admisi, upgrade kelas kamar, ambulans jemput, ruang tunggu eksklusif. Plus tabel siap simpan.

Protection

Kalau Tidak Klaim, Kontribusi Anda Bisa Kembali. Begini Mekanisme Syariah pada Allisya CI Hasanah.

Bedanya asuransi Syariah dengan konvensional, tiga akad dasar (Tabarru’, Wakalah, Mudharabah), dan bagaimana skema pengembalian kontribusi bekerja pada Allisya CI Hasanah.

Protection

Tabel Medical Check-Up: Pemeriksaan Apa, di Usia Berapa

Panduan ringkas pemeriksaan kesehatan per kelompok usia, dan kenapa hasil check-up sangat menentukan saat Anda mengajukan proteksi.

Wealth

Legacy Planning: Agar yang Anda Bangun Tidak Berhenti di Satu Generasi

Generation wealth bukan soal meninggalkan uang sebanyak-banyaknya, tapi memastikan generasi berikutnya tidak memulai dari nol. Termasuk soal pajak dan biaya yang jarang dibicarakan.

Prime Family Perspective

Suami Nggak Tahu Istri Belanja Apa. Istri Nggak Tahu Suami Bayar Apa.

Ini bukan soal siapa yang boros. Ini soal visibilitas, dua orang serumah, tapi tak benar-benar tahu kondisi keuangan satu sama lain.

Protection

Kalau Besok Berhenti Digaji, Anda Bisa Hidup Berapa Lama?

Pertanyaan sederhana yang membedakan dana darurat, dana pensiun, dan proteksi. Dengan contoh keluarga berpengeluaran Rp20 juta/bulan.

Wealth

Uang Bisnis Jangan Sampai Menyamar Jadi Uang Rumah Tangga

Omzet besar belum tentu berarti keluarga kaya. Kesalahan paling umum pemilik bisnis keluarga: mencampur rekening bisnis dan kebutuhan rumah.

Prime Family Perspective

5 Uang yang Sering Disembunyikan dari Pasangan, Padahal Bukan Karena Selingkuh

Rahasia finansial kecil jarang lahir dari niat jahat. Tapi tanpa sistem, yang kecil bisa jadi besar. Ditutup dengan checklist percakapan.

Retirement

Cara Karyawan Swasta Mengejar Dana Pensiun yang Terasa Ketinggalan

Untuk Anda yang berusia 30–50 dan merasa “saya belum punya cukup”. Jangan panik, hitung gap-nya, lalu kejar bertahap.

Financial Planning

Suami Bilang: ‘Itu Kan Uang Bisnis.’ Istri Bilang: ‘Tapi Kok Bayarnya dari Rekening Kita?’

Konflik finansial yang sebenarnya sering kali bukan soal jumlah, tapi soal definisi. Sistem 3 kantong yang menyelesaikannya.

Retirement

Pensiun Itu Bukan Saat Gaji Berhenti. Pensiun Itu Saat Anda Harus Mulai Membayar Diri Sendiri.

“Menabung sampai pensiun” hanya setengah cerita. Setengah lainnya: dari mana uang bulanan Anda mengalir setelah gaji berhenti?

Prime Family Perspective

5 Kebiasaan Hidup Lama yang Justru Layak Dirayakan

Tanpa nuansa biohacking. Lima kebiasaan sederhana yang membuat usia panjang terasa layak dijalani, bukan sekadar diperpanjang.

Financial Planning

Anda Boleh Punya Rekening Sendiri Setelah Menikah. Yang Tidak Boleh: Tidak Tahu Peta Besarnya.

Gabung, pisah, atau hybrid, tidak ada satu sistem yang cocok untuk semua pasangan. Yang wajib bukan sistemnya, tapi transparansinya.

Retirement

Target Pensiun Anda Mungkin Salah: Jangan Cuma Hitung Uang, Hitung Hidupnya.

Kalau besok Anda pensiun, sebenarnya mau melakukan apa setiap hari? Pertanyaan ini menentukan angkanya, bukan sebaliknya.

Financial Planning

Berapa Dana Darurat yang Sebenarnya Anda Butuhkan?

Rumus 3–6 bulan pengeluaran sering diulang tapi kurang membantu. Tiga tier berdasar stabilitas penghasilan, dengan contoh perhitungan.

Protection

5 Kesalahan Umum dalam Merencanakan Proteksi Keluarga

Lima pola yang muncul berulang saat kami mereview polis keluarga. Kenali sebelum memutuskan proteksi berikutnya.

Financial Planning

Kapan Waktu Terbaik Memulai Dana Pensiun? (Jawaban: Kemarin)

Menunda 10 tahun menaikkan setoran bulanan hampir tiga kali lipat. Ilustrasi compound interest untuk target Rp 5 miliar.

Protection

Menghitung Uang Pertanggungan Jiwa dengan Metode DIME

Rule of thumb "10× penghasilan" sering meleset. Metode DIME menghitung kewajiban riil: utang, income, KPR, pendidikan.

Prime Family Perspective

Financial Advisor vs Sales Agen Asuransi, Apa Bedanya?

Dua peran yang sering disamakan tapi cara berpikirnya berbeda. Panduan singkat mengenalinya saat bertemu.

Wealth

Alokasi Aset Sesuai Usia: Prinsip 100-Age dan Alternatifnya

Rumus klasik 100-Age dibuat saat kondisi berbeda. Yang lebih penting: horizon tujuan dan kondisi menghadapi penurunan.

Protection

Term Life vs Whole Life: Mana yang Tepat untuk Keluarga Anda?

Perbedaannya bukan mana yang lebih baik, tapi mana yang tepat untuk kebutuhan Anda. Kurva biaya dan kriteria pemilihan.

Financial Planning

Debt-to-Income Ratio: Berapa Batas Aman Cicilan Anda?

Batas persetujuan pinjaman bank tidak sama dengan batas kesehatan finansial. Zona DTI dan cara menghitungnya.

Financial Planning

Dana Pendidikan Anak: Perhitungan Realistis dengan Inflasi 10% per Tahun

Inflasi biaya pendidikan jauh di atas inflasi umum. Proyeksi dari SD sampai kuliah, dengan strategi instrumen per fase.

Wealth

Perencanaan Warisan: 4 Langkah Melindungi Aset untuk Generasi Berikutnya

Kerangka umum yang bisa disesuaikan per keluarga, dari inventarisasi aset sampai komunikasi ke ahli waris.

Semua Tulisan
Legal

Kebijakan Privasi

Terakhir diperbarui 10 Agustus 2026

Prime Family · Business & Wealth Group ("Prime Family", "kami") menghargai privasi Anda. Kebijakan ini menjelaskan data apa yang kami kumpulkan, bagaimana kami menggunakannya, dan hak-hak Anda atas data tersebut.

Data yang kami kumpulkan

Kami mengumpulkan data yang Anda berikan secara sukarela melalui formulir di situs kami:

  • Data kontak, nama, email, nomor WhatsApp, kota domisili
  • Data finansial umum, kisaran penghasilan, pengeluaran, kondisi proteksi (bila Anda mengisi Financial Check-up)
  • Data profesional, pekerjaan, pengalaman, ketersediaan (bila Anda melamar sebagai Prime Family Founder)
  • Isi pesan, konten yang Anda tulis pada kolom pertanyaan atau catatan

Kami juga mengumpulkan data teknis secara otomatis: alamat IP, jenis browser, halaman yang dikunjungi, dan waktu kunjungan.

Cara kami menggunakan data

Data Anda digunakan untuk:

  • Menghubungi Anda mengenai permintaan konsultasi atau pertanyaan
  • Menyediakan analisis kondisi finansial yang Anda minta
  • Meningkatkan konten dan tampilan situs kami
  • Memenuhi kewajiban hukum dan regulasi

Cookies

Situs kami menggunakan cookies untuk menjaga preferensi Anda, mengukur trafik, dan memahami penggunaan situs. Anda dapat menonaktifkan cookies melalui pengaturan browser, sebagian fitur mungkin tidak berfungsi optimal setelahnya.

Berbagi data

Kami tidak menjual data Anda ke pihak ketiga. Data hanya dibagikan kepada:

  • Advisor Prime Family yang menangani permintaan Anda
  • Penyedia layanan teknis (hosting, email, analytics) di bawah perjanjian kerahasiaan
  • Otoritas yang berwenang, apabila diminta oleh hukum

Penyimpanan dan keamanan

Data disimpan selama diperlukan untuk keperluan konsultasi atau selama diwajibkan oleh hukum. Kami menerapkan langkah-langkah keamanan yang wajar, enkripsi transmisi (HTTPS), kontrol akses, dan audit berkala, untuk melindungi data Anda.

Hak Anda

Anda berhak untuk:

  • Mengakses data yang kami simpan tentang Anda
  • Memperbaiki data yang tidak akurat
  • Meminta penghapusan data (tunduk pada kewajiban penyimpanan hukum)
  • Mencabut persetujuan untuk pemrosesan tertentu

Untuk menggunakan hak-hak ini, hubungi kami melalui halaman Kontak.

Perubahan kebijakan

Kami dapat memperbarui kebijakan ini dari waktu ke waktu. Tanggal "Terakhir diperbarui" di bagian atas menandai versi terbaru. Perubahan material akan diinformasikan melalui pemberitahuan di situs.

Kontak

Pertanyaan tentang kebijakan privasi ini dapat diajukan melalui formulir di halaman Kontak.

Legal

Syarat & Ketentuan

Terakhir diperbarui 10 Agustus 2026

Dengan mengakses dan menggunakan situs Prime Family · Business & Wealth Group, Anda setuju untuk terikat oleh syarat dan ketentuan berikut.

Sifat konten

Seluruh konten di situs ini, artikel, kalkulator, tools, bersifat informasi edukatif umum. Konten ini tidak dimaksudkan sebagai, dan tidak boleh diperlakukan sebagai, nasihat keuangan, investasi, hukum, atau perpajakan yang bersifat personal.

Keputusan finansial Anda adalah tanggung jawab Anda sendiri. Sebelum mengambil keputusan penting, konsultasikan dengan profesional yang memahami kondisi spesifik Anda.

Hubungan advisor

Pengiriman formulir, pengajuan pertanyaan, atau interaksi dengan konten di situs ini tidak menciptakan hubungan advisor-klien antara Anda dan Prime Family. Hubungan formal hanya terbentuk melalui perjanjian tertulis yang secara eksplisit menyatakan demikian.

Akurasi informasi

Kami berupaya menjaga akurasi informasi di situs, tetapi tidak menjamin bahwa seluruh konten selalu terkini, lengkap, atau bebas dari kesalahan. Angka ilustratif dalam artikel, inflasi, return investasi, biaya pendidikan, adalah estimasi yang dapat berbeda dengan realitas.

Kekayaan intelektual

Seluruh konten di situs ini (kecuali gambar dari sumber pihak ketiga yang dikreditkan) adalah milik Prime Family atau digunakan berdasarkan lisensi. Anda boleh mengutip artikel dengan atribusi yang jelas ke sumber; reproduksi komersial memerlukan izin tertulis.

Batasan tanggung jawab

Prime Family tidak bertanggung jawab atas kerugian, langsung maupun tidak langsung, yang timbul dari penggunaan atau ketidakmampuan menggunakan situs ini, termasuk keputusan finansial yang diambil berdasarkan informasi di sini.

Situs ini disediakan "sebagaimana adanya". Kami tidak memberikan jaminan atas ketersediaan tanpa gangguan atau bebas dari kesalahan teknis.

Tautan pihak ketiga

Situs kami dapat memuat tautan ke sumber pihak ketiga. Kami tidak mengontrol dan tidak bertanggung jawab atas konten atau praktik privasi mereka.

Layanan yang dijual secara terpisah

Konsultasi finansial formal, produk asuransi, atau layanan wealth management yang mungkin ditawarkan oleh advisor Prime Family tunduk pada syarat dan ketentuan tersendiri yang akan diberikan pada saat penawaran. Syarat & ketentuan situs ini tidak menggantikannya.

Perubahan syarat

Kami dapat memperbarui syarat ini kapan saja. Perubahan berlaku sejak dipublikasikan di halaman ini. Penggunaan situs setelah perubahan berarti Anda menerima syarat yang baru.

Hukum yang berlaku

Syarat ini diatur oleh hukum Republik Indonesia. Sengketa yang timbul akan diselesaikan melalui pengadilan yang berwenang di wilayah domisili Prime Family.

Kontak

Pertanyaan tentang syarat ini dapat diajukan melalui formulir di halaman Kontak.