Kalau Tidak Klaim, Kontribusi Anda Bisa Kembali. Begini Mekanisme Syariah pada Allisya CI Hasanah.
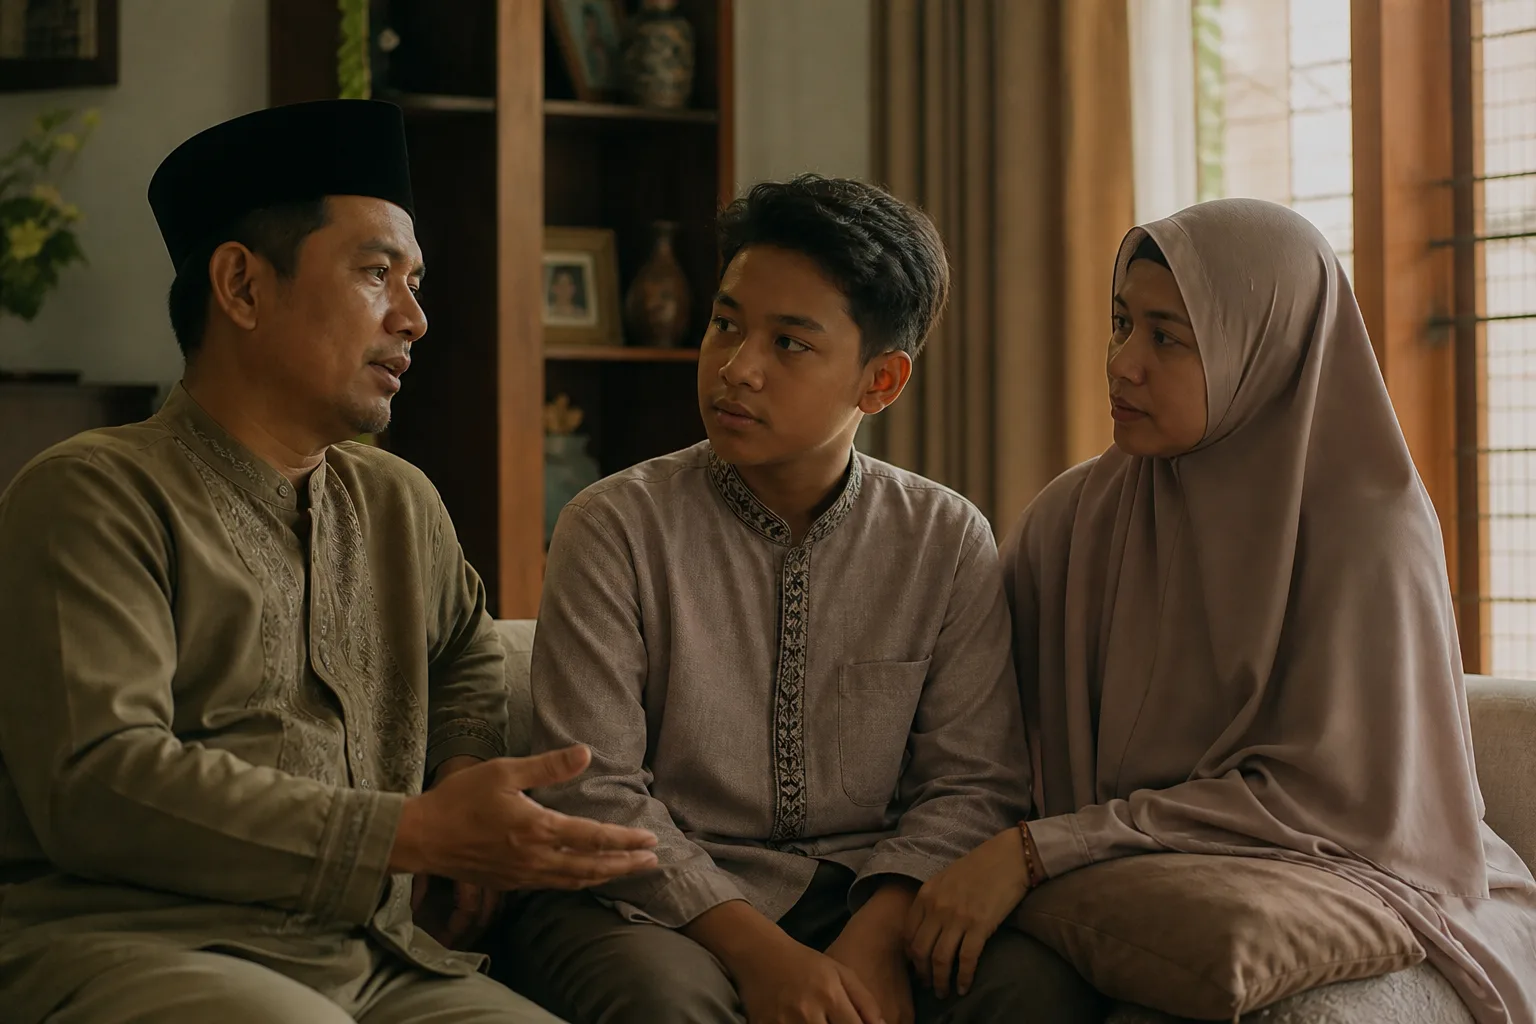
Bedanya asuransi Syariah dengan konvensional, tiga akad dasar (Tabarru’, Wakalah, Mudharabah), dan bagaimana skema pengembalian kontribusi bekerja pada Allisya CI Hasanah.
Salah satu alasan orang menunda menyiapkan proteksi: “Kalau saya tidak sakit sampai akhir, uangnya hilang.” Kalimat itu wajar. Tapi pada produk berbasis Syariah, kalimat itu tidak sepenuhnya benar.
Artikel ini menjelaskan bagaimana asuransi Syariah bekerja, kenapa strukturnya berbeda dari konvensional, dan bagaimana fitur pengembalian kontribusi bisa muncul, dengan Allisya CI Hasanah dari Allianz sebagai contoh.
Bedanya dengan konvensional: bukan jual-beli risiko, tapi tolong-menolong
Pada asuransi konvensional, uang yang Anda bayarkan adalah premi. Premi itu masuk ke perusahaan, ditukar dengan janji perusahaan menanggung risiko tertentu. Kalau tidak ada klaim, uang itu tetap milik perusahaan.
Pada asuransi Syariah, uang yang Anda serahkan disebut kontribusi. Sebagian besar tidak masuk ke perusahaan, melainkan ke sebuah pot bersama bernama dana Tabarru’, yaitu dana sumbangan antar peserta untuk saling menolong bila ada yang kena musibah.
Perusahaan bertindak sebagai pengelola, bukan pemilik dana. Model dasar ini yang membuat produk Syariah bisa mengembalikan sisa dana ke peserta bila di akhir kontrak tidak habis terpakai untuk klaim.
Tiga akad yang perlu Anda tahu
Kalau Anda pernah membaca ilustrasi produk Syariah dan bingung dengan istilah Arabnya, tiga akad ini yang paling sering muncul:
- Tabarru’, yaitu akad sumbangan. Kontribusi Anda diniatkan sebagai dana tolong-menolong ke peserta lain yang butuh.
- Wakalah bil Ujrah, yaitu akad perwakilan. Anda menunjuk perusahaan sebagai wakil untuk mengelola dana Tabarru’ dan investasi Anda, dengan imbalan biaya pengelolaan (ujrah) yang sudah disebutkan di depan.
- Mudharabah, yaitu akad bagi hasil. Bila dana Anda diinvestasikan, hasil investasinya dibagi antara Anda dan pengelola dengan porsi yang disepakati sejak awal.
Yang membuat model ini berbeda: karena Anda tidak menjual risiko ke perusahaan, sisa dana dan hasil investasi masih membawa nama Anda sampai batas tertentu.
Allisya CI Hasanah: apa yang dijamin
Allisya CI Hasanah adalah produk Syariah dari Allianz untuk risiko sakit kritis. Dalam garis besar:
- Menanggung sampai puluhan kondisi kritis, dari tahap awal sampai tahap lanjut, termasuk penyakit yang paling sering menguras keuangan keluarga di Indonesia: kanker, stroke, serangan jantung, gagal ginjal.
- Manfaat dibayarkan bila peserta terdiagnosis kondisi kritis yang tercakup, atau bila terjadi risiko meninggal dunia.
- Ada varian plan dengan cakupan berbeda, sehingga besaran kontribusi bisa disesuaikan dengan kemampuan.
- Bisa dilengkapi fitur wakaf, yaitu opsi mewakafkan sebagian manfaat bila terjadi sesuatu, sesuai batas maksimum yang diperbolehkan syariah.
Detail kondisi, batas usia, dan besaran manfaat mengikuti ilustrasi resmi Allianz yang harus dibaca bersama Anda saat konsultasi. Angka tetap tergantung usia, jenis kelamin, dan kesehatan Anda saat masuk.
Fitur pengembalian kontribusi: bagaimana bisa muncul?
Ini bagian yang paling sering ditanyakan. Pada model Syariah, ada beberapa sumber yang bisa membuat uang “kembali” ke Anda:
- Surplus dana Tabarru’. Kalau di suatu tahun total klaim yang dibayarkan dari pot bersama lebih kecil dari total kontribusi Tabarru’ yang masuk, sisanya disebut surplus underwriting. Sebagian surplus itu bisa dibagikan kembali ke peserta yang tidak klaim, sesuai ketentuan produk.
- Hasil investasi. Bagian kontribusi yang dialokasikan ke unit investasi dibagi hasilnya dengan pengelola (mudharabah). Nilai unit ini milik Anda dan bisa dicairkan sesuai aturan produk.
- Skema loyalty / pengembalian akhir masa. Beberapa varian Allisya CI Hasanah dirancang dengan mekanisme pengembalian sebagian nilai kontribusi bila peserta menyelesaikan masa asuransi tanpa klaim total, dengan syarat dan besaran yang berbeda per plan.
Yang penting jujur di sini: tidak semua sumber di atas bisa dipastikan besarnya dari awal. Surplus Tabarru’ tergantung klaim seluruh peserta di tahun itu. Hasil investasi tergantung kinerja pasar. Yang bisa dipastikan hanyalah mekanismenya, bukan angkanya.
Advisor yang bertanggung jawab tidak akan berjanji “pasti kembali sekian rupiah”. Yang bisa dijelaskan hanyalah pada skenario apa uang bisa kembali, dan pada skenario apa manfaat proteksinya yang bekerja.
Untuk siapa produk ini cocok
Allisya CI Hasanah pas dipertimbangkan bila:
- Anda ingin proteksi sakit kritis, tapi terhalang keraguan “uang saya hilang kalau tidak sakit”.
- Anda menghendaki produk yang tunduk pada prinsip Syariah dan diawasi Dewan Pengawas Syariah, bebas dari riba, gharar, dan maysir.
- Anda ingin sekaligus membuka opsi wakaf sebagai bagian dari perencanaan keluarga.
Sebaliknya, kalau kebutuhan utama Anda adalah biaya rawat inap rutin, bukan risiko besar sekali seumur hidup, produk sakit kritis (Syariah maupun konvensional) bukan pintu masuk yang tepat. Yang Anda butuhkan adalah asuransi kesehatan.
Yang perlu diperiksa sebelum tanda tangan
Kami tidak keberatan Anda banyak bertanya. Justru itu yang membedakan advisor dari sales. Berikut daftar pemeriksaan yang sehat:
- Berapa persen kontribusi Anda yang masuk ke dana Tabarru’, dan berapa yang masuk ke ujrah pengelola? Semua transparan di ilustrasi.
- Kondisi kritis apa saja yang tercakup, dan pada tahap apa manfaat mulai berlaku? Sakit “tahap awal” dan “tahap lanjut” berbeda.
- Bagaimana ketentuan pengembalian nilai kontribusi bila Anda ingin menghentikan produk lebih cepat?
- Adakah masa tunggu untuk penyakit tertentu, dan kondisi pre-existing apa saja yang tidak dijamin?
- Fitur wakaf yang ditawarkan, batas maksimumnya berapa persen dari manfaat, dan siapa nazhir (penerima) yang bisa dipilih?
Semua jawaban ini ada di dokumen resmi produk. Peran advisor bukan menghafalnya untuk Anda, melainkan membantu Anda membacanya sampai Anda benar-benar mengerti.
Penutup
Asuransi Syariah bukan asuransi konvensional yang diberi label. Strukturnya memang berbeda: tolong-menolong antar peserta, perusahaan sebagai pengelola, sisa dana yang bisa kembali. Allisya CI Hasanah adalah salah satu implementasi struktur itu untuk risiko sakit kritis.
Kalau Anda sudah lama bertanya-tanya soal produk ini, atau menunda karena takut “uangnya hilang”, langkah paling murah adalah minta ilustrasi resmi dulu. Konsultasi awal, tinjauan polis yang sudah Anda miliki, dan diskusi soal skema Syariah tidak dikenakan biaya. Anda tidak perlu memutuskan apa-apa saat itu juga.
Subscribe to get latest updates!
For you
Blue Eagle Network: Bukan Sekadar Cashless. Ini yang Membeda…
Sep 10, 2026
Financial Check-up: Tujuh Angka yang Harus Anda Tahu Sebelum…
Sep 10, 2026
Tabungan Tinggal Rp5 Juta, Biaya Rumah Sakit Rp10 Juta. Apa …
Sep 10, 2026
Apa itu Likuiditas? Kenapa Aset Besar Bisa Berujung Kesulita…
Sep 10, 2026
Apa itu Education Planning? Tujuan dengan Tanggal yang Tidak…
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.