Psikologi Uang #13 · Sisakan Ruang untuk Salah
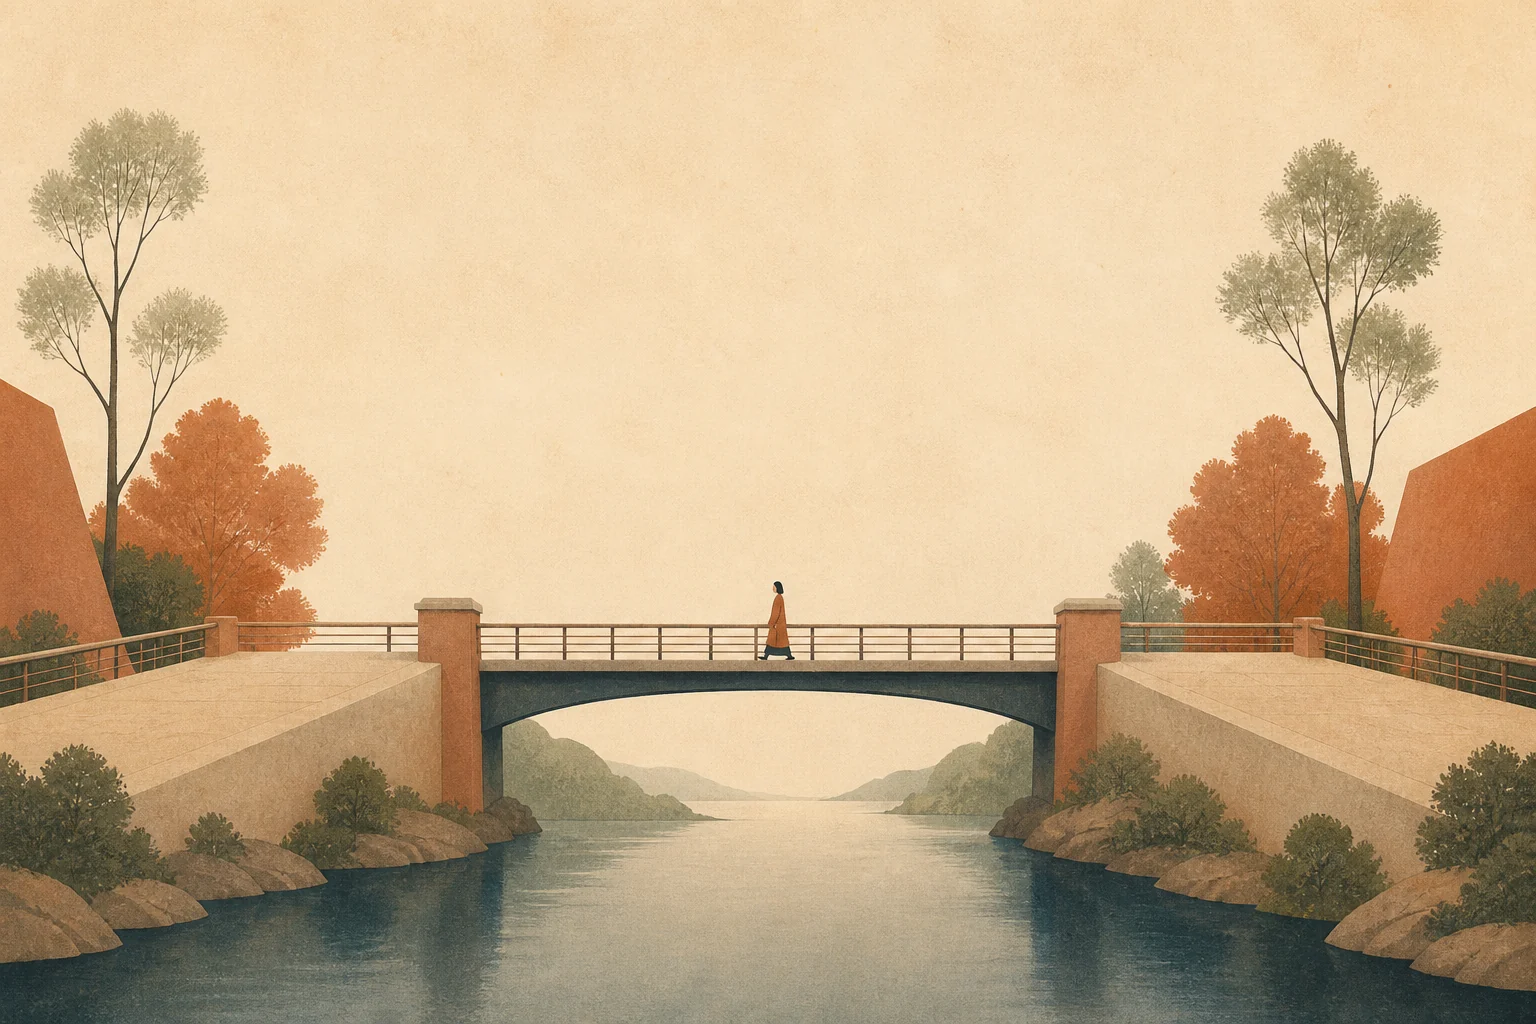
Margin of safety bukan tanda pesimis, tapi cara realistis menghadapi masa depan yang tidak pasti. Cara menyisakan ruang untuk salah di dana cadangan, target, dan utang, supaya satu kejadian buruk tidak menghentikan seluruh rencana.
Jembatan dirancang untuk menahan beban jauh lebih berat dari truk yang biasa lewat. Bukan karena insinyurnya pesimis, tapi karena mereka tahu dunia nyata jarang sesuai perhitungan. Keuangan pribadi dan usaha butuh prinsip yang sama: sisakan ruang untuk salah.
Tulisan ketiga belas seri Psikologi Uang ini membahas satu kebiasaan yang membedakan rencana yang tahan lama dari rencana yang rapuh, yaitu memberi jarak aman antara apa yang kita harapkan dan apa yang sanggup kita tanggung.
Ruang untuk salah bukan berarti pesimis
Menyisakan ruang untuk salah sering disalahpahami sebagai sikap takut atau tidak percaya diri. Sebaliknya, ini justru yang membuat kita bisa optimis dalam jangka panjang. Orang yang punya cadangan bisa tetap bertahan saat keadaan buruk, sehingga ia masih ada ketika keadaan kembali membaik. Optimisme jangka panjang butuh kemampuan bertahan jangka pendek.
Tiga tempat untuk menyisakan ruang
- Dana cadangan. Simpan lebih dari yang terasa perlu. Enam bulan pengeluaran mungkin terasa berlebihan sampai kamu benar-benar membutuhkannya.
- Asumsi hasil investasi. Pakai asumsi yang lebih rendah dari rata-rata yang kamu harapkan. Kalau hasilnya lebih baik, anggap itu bonus.
- Utang. Utang mempersempit ruang untuk salah, karena cicilan tetap harus dibayar saat penghasilan turun. Semakin besar cicilan terhadap penghasilan, semakin tipis penyanggamu.
Buat pemilik usaha: jangan pertaruhkan semuanya di satu skenario
Usaha yang hanya bisa bertahan kalau semua berjalan sesuai rencana adalah usaha yang rapuh. Kontrak besar yang terlambat dibayar, bahan baku yang naik tiba-tiba, atau satu pelanggan besar yang pergi bisa mengguncang arus kas. Menyimpan kas cadangan usaha, tidak bergantung pada satu pelanggan, dan tidak menjaminkan aset keluarga untuk seluruh ekspansi adalah bentuk ruang untuk salah di dunia usaha.
Yang bisa dibawa pulang
Masa depan tidak akan persis seperti rencanamu. Itu wajar. Yang penting, rencanamu punya penyangga yang cukup tebal sehingga satu kejadian buruk tidak menghentikan seluruh perjalanan.
Yang bisa dilakukan minggu ini
- Hitung porsi cicilan terhadap penghasilan bulananmu. Kalau di atas sepertiga, pertimbangkan untuk tidak menambah utang baru dulu.
- Hitung berapa bulan kamu bisa bertahan dengan dana cadangan saat ini.
- Baca uang bisnis jangan sampai menyamar jadi uang rumah tangga untuk memisahkan penyangga usaha dan keluarga.
Mau mengukur seberapa tebal ruang untuk salah di keuangan keluarga dan usahamu? Ngobrol dengan konsultan Prime Family, gratis.
Seri Psikologi Uang · bagian 14 dari 21
Sebelumnya: #12 · Sejarah Bukan Peta Masa Depan
Berikutnya: #14 · Kamu Akan Berubah, Rencanamu Juga Boleh Berubah
Gagasan tulisan ini berangkat dari bab "Room for Error" dalam buku The Psychology of Money karya Morgan Housel (2020). Tulisan ini esai kami sendiri, bukan ringkasan atau pengganti buku tersebut. Edukasi umum, bukan nasihat keuangan personal.
Subscribe to get latest updates!
For you
Psikologi Uang #0 · Keuangan Itu Lebih Mirip Perilaku daripa…
Sep 11, 2026
Psikologi Uang #1 · Tidak Ada yang Gila, Kita Hanya Belajar …
Sep 11, 2026
Psikologi Uang #2 · Keberuntungan dan Risiko Adalah Saudara …
Sep 11, 2026
Psikologi Uang #3 · Kapan Uang Terasa Cukup?
Sep 11, 2026
Psikologi Uang #4 · Bunga Berbunga Terasa Tidak Masuk Akal, …
Sep 11, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.