Kerangka Budgeting Sederhana: Tiga Tingkat yang Urutannya Tidak Bisa Ditukar
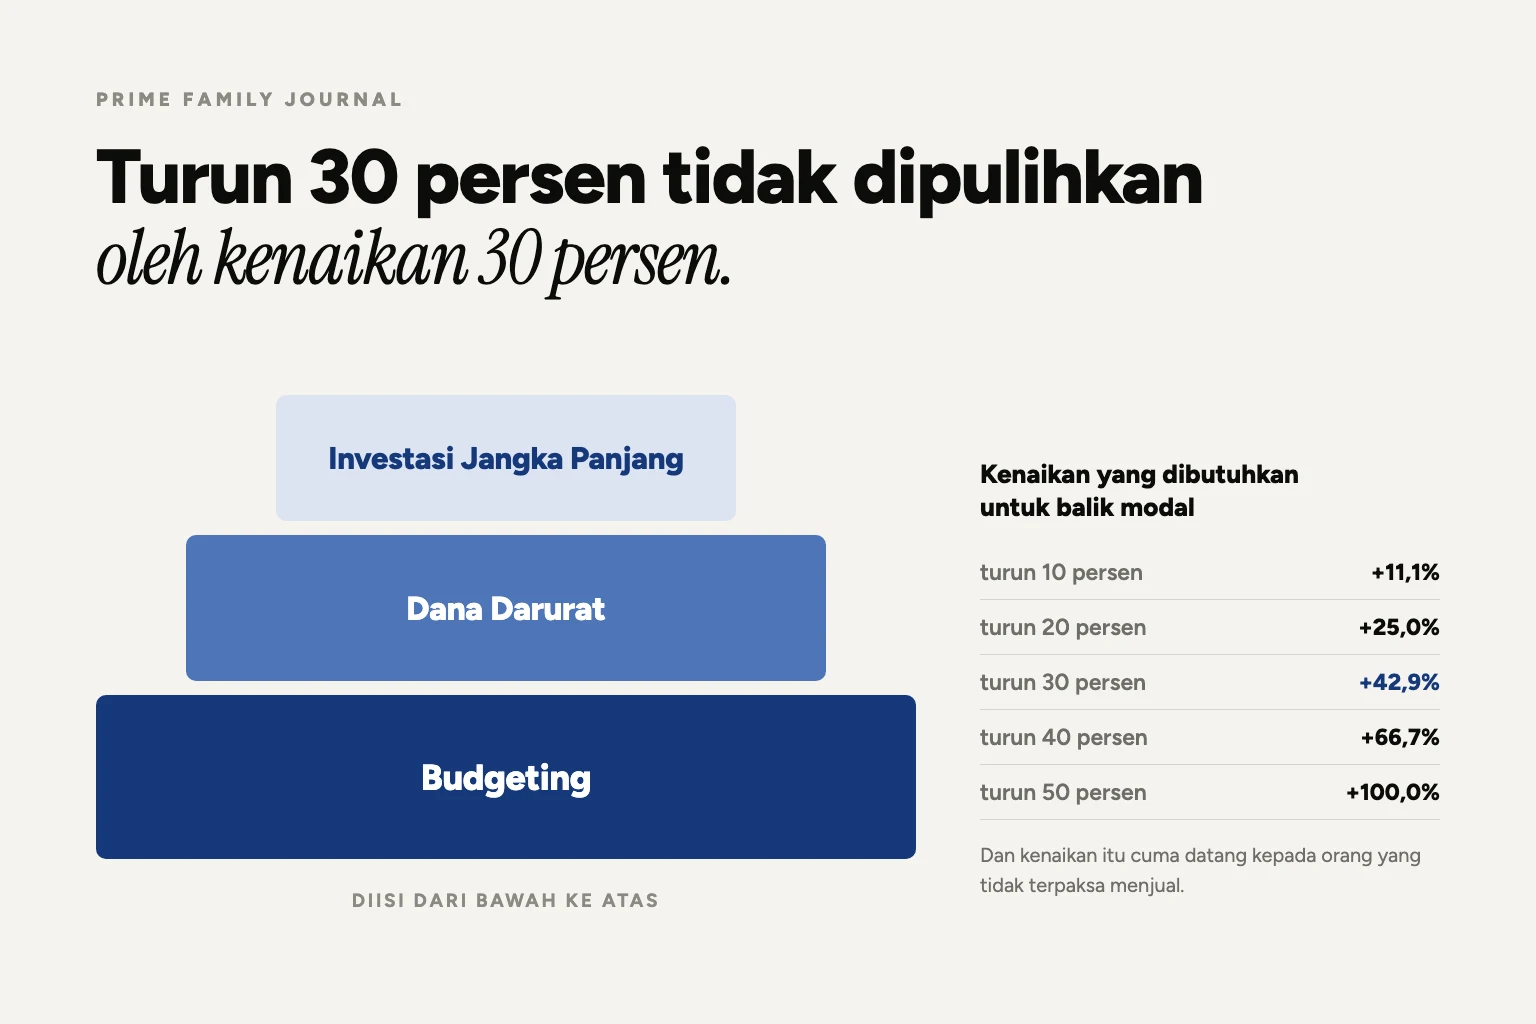
Budgeting, dana darurat, lalu investasi. Urutan itu bukan soal selera. Ia yang menentukan apakah investasi Anda sempat berkembang atau terpaksa dijual saat harganya sedang turun.
Kerangkanya cuma tiga tingkat: budgeting di dasar, dana darurat di tengah, investasi jangka panjang di puncak. Sederhana sampai gampang diremehkan. Yang membuatnya bekerja bukan isinya, melainkan urutannya, dan urutan itu bisa diuji dengan satu hitungan yang tidak butuh asumsi apa pun.
Tingkat satu, budgeting: angka yang Anda tahu, bukan angka yang Anda kira
Budgeting bukan mencatat setiap pengeluaran seumur hidup. Tujuannya cuma satu: mengetahui berapa yang benar-benar bisa disisihkan setiap bulan sesudah kebutuhan tetap dan kewajiban dibayar. Selama angka itu belum diketahui, dua tingkat di atasnya cuma perkiraan.
Angka itu juga yang menentukan jadwal semua rencana lain. Kalau pengeluaran bulanan Anda Rp15 juta dan Anda bisa menyisihkan Rp3 juta, dana darurat enam kali pengeluaran berarti Rp90 juta, dan Rp90 juta dibagi Rp3 juta adalah 30 bulan. Bukan angka yang menyenangkan, tapi itu jadwal yang nyata, dan jadwal yang nyata bisa dipercepat. Perkiraan tidak bisa.
Kalau butuh alat, Sisih gratis dan periodenya mengikuti tanggal gajian, bukan tanggal 1. Kerangka pembagiannya bisa dibaca di rumus 50/30/20.
Tingkat dua, dana darurat: uang yang tugasnya diam
Ini tingkat yang paling sering dilewati, karena terasa tidak produktif. Panduan umum yang lazim dipakai: 3 sampai 6 kali pengeluaran bulanan untuk yang belum punya tanggungan, 6 sampai 12 kali untuk yang punya tanggungan atau penghasilannya tidak tetap. Itu panduan, bukan aturan. Yang sebenarnya menentukan adalah seberapa cepat penghasilan Anda bisa diganti kalau hari ini berhenti.
Syaratnya dua, dan keduanya keras: bisa dicairkan cepat, dan nilainya tidak ikut naik turun. Instrumen yang berfluktuasi bukan dana darurat, sebagus apa pun rata-rata imbal hasilnya, karena dana darurat dipakai justru pada saat Anda tidak bisa memilih waktu. Soal tempat menyimpannya, ada bahasan tersendiri di dana darurat sudah terkumpul, simpan di mana.
Tingkat tiga, investasi jangka panjang: uang yang tugasnya tidak diganggu
Yang masuk ke sini hanya uang yang tidak Anda butuhkan dalam beberapa tahun ke depan. Definisinya bukan soal instrumen, tapi soal jangka waktu. Instrumen yang sama bisa jadi investasi jangka panjang untuk satu orang dan jadi spekulasi untuk orang lain, semata karena yang satu punya waktu dan yang lain tidak. Bedanya dibahas terpisah di menabung, berinvestasi, berspekulasi.
Kenapa urutannya tidak bisa ditukar
Alasannya bukan filosofi, dan bukan soal disiplin. Kalau tingkat dua kosong, kejadian yang tidak direncanakan memaksa Anda menjual isi tingkat tiga, dan waktunya hampir tidak pernah Anda yang pilih. Menjual saat harga sedang turun mengubah kerugian yang cuma ada di layar menjadi kerugian permanen.
Matematika baliknya tidak simetris, dan ini bagian yang paling sering diremehkan. Turun 30 persen tidak dipulihkan oleh kenaikan 30 persen.
| Nilainya turun | Perlu naik untuk balik modal |
|---|---|
| 10 persen | 11,1 persen |
| 20 persen | 25,0 persen |
| 30 persen | 42,9 persen |
| 40 persen | 66,7 persen |
| 50 persen | 100,0 persen |
Rp100 juta yang turun 30 persen bernilai Rp70 juta. Untuk kembali ke Rp100 juta, Rp70 juta itu perlu naik 42,9 persen, dan kenaikan itu cuma bisa terjadi kalau uangnya masih ada di sana. Kalau Anda menjual di titik itu karena atap bocor atau seseorang masuk rumah sakit, yang Anda bawa pulang adalah Rp70 juta, dan seluruh kenaikan sesudahnya bukan lagi milik Anda. Dana darurat sebesar Rp30 juta bisa mencegah seluruh kejadian itu.
Seberapa dalam turunnya bisa terjadi? Dari data yang kami kumpulkan untuk alat Investasi, penurunan terdalam dari puncak ke dasar berdasarkan harga penutupan bulanan tercatat 50,8 persen untuk pasar saham AS menyeluruh dan 54,8 persen untuk IHSG. Rentang data tiap instrumen berbeda sehingga angkanya tidak sepenuhnya sebanding, tapi besarannya sudah cukup menjelaskan kenapa tingkat dua perlu ada sebelum tingkat tiga diisi.
Ada satu lapis yang tidak kelihatan di gambar
Dana darurat punya musuh yang bisa menghabiskannya dalam hitungan hari, dan itu biaya rumah sakit. Angkanya tidak mengikuti pengeluaran bulanan Anda, ia mengikuti tindakan medis yang dibutuhkan, jadi ia bisa melompat jauh di atas ukuran dana darurat mana pun yang wajar disiapkan.
Karena itu proteksi kesehatan sebenarnya berdiri di tingkat dua, bukan di tingkat tiga. Fungsinya melindungi dana darurat, dan dana darurat melindungi investasi. Tiga kotak di gambar itu sebetulnya sebuah rantai: yang paling atas cuma sekuat sambungan di bawahnya. Urutan mana yang lebih dulu antara jiwa dan kesehatan dibahas di tulisan ini.
Kapan boleh naik tingkat
- Dari tingkat satu ke tingkat dua: Anda tahu angka yang bisa disisihkan setiap bulan, dan angka itu bertahan setidaknya dua atau tiga periode gajian berturut-turut.
- Dari tingkat dua ke tingkat tiga: dana darurat sudah mencapai jumlah yang Anda tetapkan, tersimpan di tempat yang tidak berfluktuasi, dan biaya rumah sakit sudah tidak lagi jadi beban yang harus diambil dari sana.
- Sesudah di tingkat tiga: setoran bulanan tetap jalan, dan dana darurat ikut naik saat pengeluaran bulanan Anda naik. Dana darurat yang dihitung lima tahun lalu biasanya sudah tidak cukup hari ini.
Empat kekeliruan yang paling sering terjadi
- Menaruh dana darurat di instrumen yang berfluktuasi supaya “sekalian tumbuh”. Ini menghapus fungsi utamanya, karena ia dipakai persis pada saat Anda tidak boleh peduli harga.
- Menahan dana darurat terlalu besar bertahun-tahun. Uang yang diam memang kalah dari inflasi. Ukurannya bukan sebesar mungkin, melainkan cukup untuk mengganti penghasilan selama masa yang Anda perlukan. Lebih dari itu, tempatnya di tingkat tiga.
- Mengira produk proteksi adalah kendaraan pertumbuhan. Proteksi mengganti kerugian, ia tidak dirancang untuk menumbuhkan uang. Kalau tujuannya pertumbuhan, itu pekerjaan tingkat tiga.
- Mulai dari puncak karena tingkat tiga yang paling menarik dibicarakan. Tidak ada yang bercerita soal saldo dana daruratnya. Itulah tepatnya kenapa tingkat itu paling sering kosong.
Yang bisa dibawa pulang
Urutan tiga tingkat ini menentukan satu hal yang sangat konkret: apakah Anda akan menjadi penjual yang terpaksa. Turun 30 persen butuh kenaikan 42,9 persen untuk pulih, dan kenaikan itu hanya datang kepada orang yang tidak menjual. Dana darurat bukan pos yang paling menarik di rencana Anda, tapi ia yang membeli hak untuk tetap diam saat pasar sedang jelek.
Tulisan ini edukasi umum, bukan nasihat investasi personal dan bukan rekomendasi produk. Angka 3 sampai 6 kali dan 6 sampai 12 kali pengeluaran adalah panduan yang lazim dipakai, bukan ketentuan, dan jumlah yang tepat untuk satu keluarga bisa berbeda jauh dari keluarga lain.
Kalau Anda ingin tahu di tingkat mana posisi Anda sekarang dan berapa angka yang perlu dikejar, itu yang dikerjakan di sesi perencanaan. Bicara dengan konsultan Prime Family.
Konsultasi awal tanpa biaya. Prime Family tidak menghimpun dana dan tidak mengelola dana nasabah. Rekening investasi tetap atas nama Anda sendiri di platform berizin, dan premi dibayar langsung ke rekening perusahaan asuransi.
Catatan hitungan: kolom kenaikan untuk balik modal dihitung dengan rumus 1 dibagi (1 dikurangi persentase penurunan), lalu dikurangi 1. Angka penurunan terdalam berasal dari harga penutupan bulanan yang kami kumpulkan dari Yahoo Finance per 7 September 2026 untuk alat Investasi, dengan rentang data yang berbeda-beda per instrumen.
Subscribe to get latest updates!
For you
Target Pensiun Anda Mungkin Salah: Jangan Cuma Hitung Uang, …
Sep 10, 2026
Anda Boleh Punya Rekening Sendiri Setelah Menikah. Yang Tida…
Sep 10, 2026
5 Kebiasaan Hidup Lama yang Justru Layak Dirayakan
Sep 10, 2026
Pensiun Itu Bukan Saat Gaji Berhenti. Pensiun Itu Saat Anda …
Sep 10, 2026
Suami Bilang: ‘Itu Kan Uang Bisnis.’ Istri Bilang: ‘Tapi Kok…
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.