Cara Karyawan Swasta Mengejar Dana Pensiun yang Terasa Ketinggalan
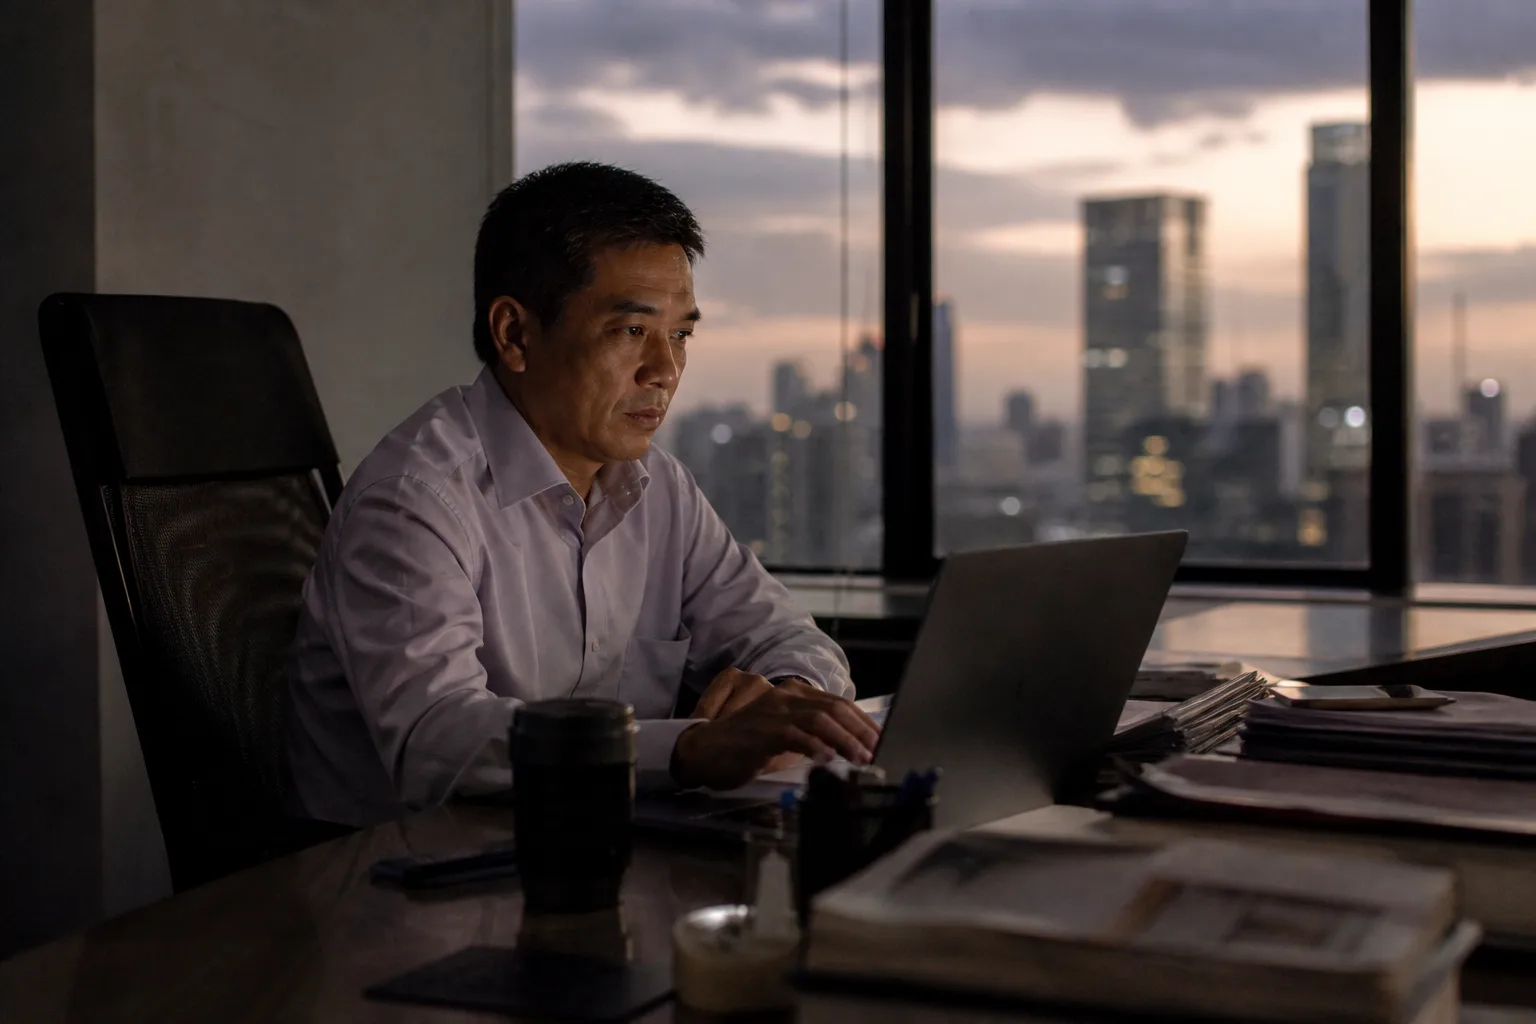
Untuk Anda yang berusia 30–50 dan merasa “saya belum punya cukup”. Jangan panik, hitung gap-nya, lalu kejar bertahap.
Anda 42 tahun. Tabungan pensiun terasa jauh dari cukup. Dan setiap artikel keuangan seolah menyalahkan Anda karena tidak mulai di usia 25. Mari kita berhenti sebentar.
Merasa telat itu wajar. Tapi panik membuat keputusan buruk, entah berhenti mencoba, atau mengejar imbal hasil tinggi yang berisiko. Ada jalan yang lebih tenang.
1. Jangan panik, hitung dulu
Rasa telat biasanya datang dari angka yang tidak jelas. Begitu Anda punya angka, rasa itu berubah jadi rencana. Mulai dari dua pertanyaan: berapa pengeluaran bulanan Anda saat pensiun nanti, dan berapa tahun Anda ingin dana itu bertahan?
2. Hitung kebutuhan & gap
Contoh kasar: jika Anda ingin Rp 10 juta/bulan selama 20 tahun pensiun, kebutuhan dasarnya di kisaran miliaran, angka yang menakutkan kalau dilihat sekaligus, tapi masuk akal kalau dibagi waktu. Gap adalah selisih antara target itu dan yang sudah Anda punya. Gap inilah yang Anda kejar, bukan angka totalnya.
3. Manfaatkan yang sudah ada
Sebagai karyawan, Anda kemungkinan sudah ikut Jaminan Pensiun BPJS Ketenagakerjaan, iuran bulanan yang memberi manfaat pensiun bulanan saat memenuhi syarat. Ini fondasi, bukan keseluruhan. Anggap ia lapisan pertama, lalu bangun lapisan pribadi di atasnya.
4. Kejar bertahap, bukan sekaligus
- Naikkan saving rate sedikit demi sedikit, 1–2% setiap beberapa bulan hampir tak terasa.
- Setiap kali gaji naik, alihkan sebagian kenaikan itu ke investasi sebelum gaya hidup ikut naik.
- Pertimbangkan instrumen pensiun/investasi tambahan yang sesuai profil risiko Anda, bukan yang sedang ramai dibicarakan.
- Jangan menggantungkan seluruh masa pensiun pada satu sumber penghasilan.
5. Waktu masih di pihak Anda
Di usia 40-an, Anda masih punya belasan tahun bekerja. Itu cukup untuk perubahan besar, asal dimulai sekarang, konsisten, dan tidak dirusak oleh keputusan panik.
Contoh: Bu Rina, 45 tahun
Bu Rina merasa jauh tertinggal. Tapi begitu dihitung, gambarannya tidak segelap perasaannya. Ia masih punya sekitar 15 tahun bekerja. Dengan menaikkan tabungan pensiun secara bertahap dan mengalihkan setiap kenaikan gaji, bukan menaikkan gaya hidup, selisih yang tadinya terasa mustahil mulai terlihat bisa dikejar.
Yang berubah bukan penghasilannya, tapi arahnya. Rasa panik berganti jadi daftar langkah. Dan langkah, sekecil apa pun, selalu mengalahkan kekhawatiran yang diam di tempat.
Jebakan yang harus dihindari
Saat merasa telat, godaan terbesar adalah mengejar imbal hasil tinggi untuk “mempercepat”. Ini justru paling berbahaya di usia 40–50, karena waktu untuk pulih dari kerugian makin sedikit. Kejar dengan menaikkan tabungan dan konsistensi, bukan dengan menaikkan risiko ke level yang tidak Anda pahami.
Jebakan kedua: menganggap satu sumber sudah cukup. Masa pensiun yang tenang biasanya ditopang beberapa keran sekaligus, sehingga tidak ada satu titik kegagalan.
Takeaway
Anda tidak perlu mengejar masa lalu. Anda hanya perlu memperbaiki arah dari titik ini. Hitung gap-nya, manfaatkan BPJS sebagai fondasi, lalu naikkan tabungan sedikit demi sedikit, disiplin mengalahkan waktu mulai.
Ingin melihat bagaimana ini berlaku untuk kondisi keluarga Anda? Mulai dari sebuah percakapan, gratis, tanpa keharusan membeli apa pun.
Baca juga: Pensiun Itu Saat Mulai Membayar Diri Sendiri · Target Pensiun Anda Mungkin Salah
Sumber & catatan:
- BPJS Ketenagakerjaan, program Jaminan Pensiun untuk pekerja penerima upah (bpjsketenagakerjaan.go.id). Ketentuan & manfaat dapat berubah; rujuk sumber resmi.
- Angka dalam artikel ini adalah ilustrasi untuk memudahkan pemahaman, bukan proyeksi imbal hasil. Artikel ini bukan rekomendasi produk investasi tertentu.
Subscribe to get latest updates!
For you
Target Pensiun Anda Mungkin Salah: Jangan Cuma Hitung Uang, …
Sep 10, 2026
Anda Boleh Punya Rekening Sendiri Setelah Menikah. Yang Tida…
Sep 10, 2026
5 Kebiasaan Hidup Lama yang Justru Layak Dirayakan
Sep 10, 2026
Pensiun Itu Bukan Saat Gaji Berhenti. Pensiun Itu Saat Anda …
Sep 10, 2026
Suami Bilang: ‘Itu Kan Uang Bisnis.’ Istri Bilang: ‘Tapi Kok…
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.