Tabel Tahap Hidup: Imbal Hasil, Risiko, dan Likuiditas di Tiap Dekade
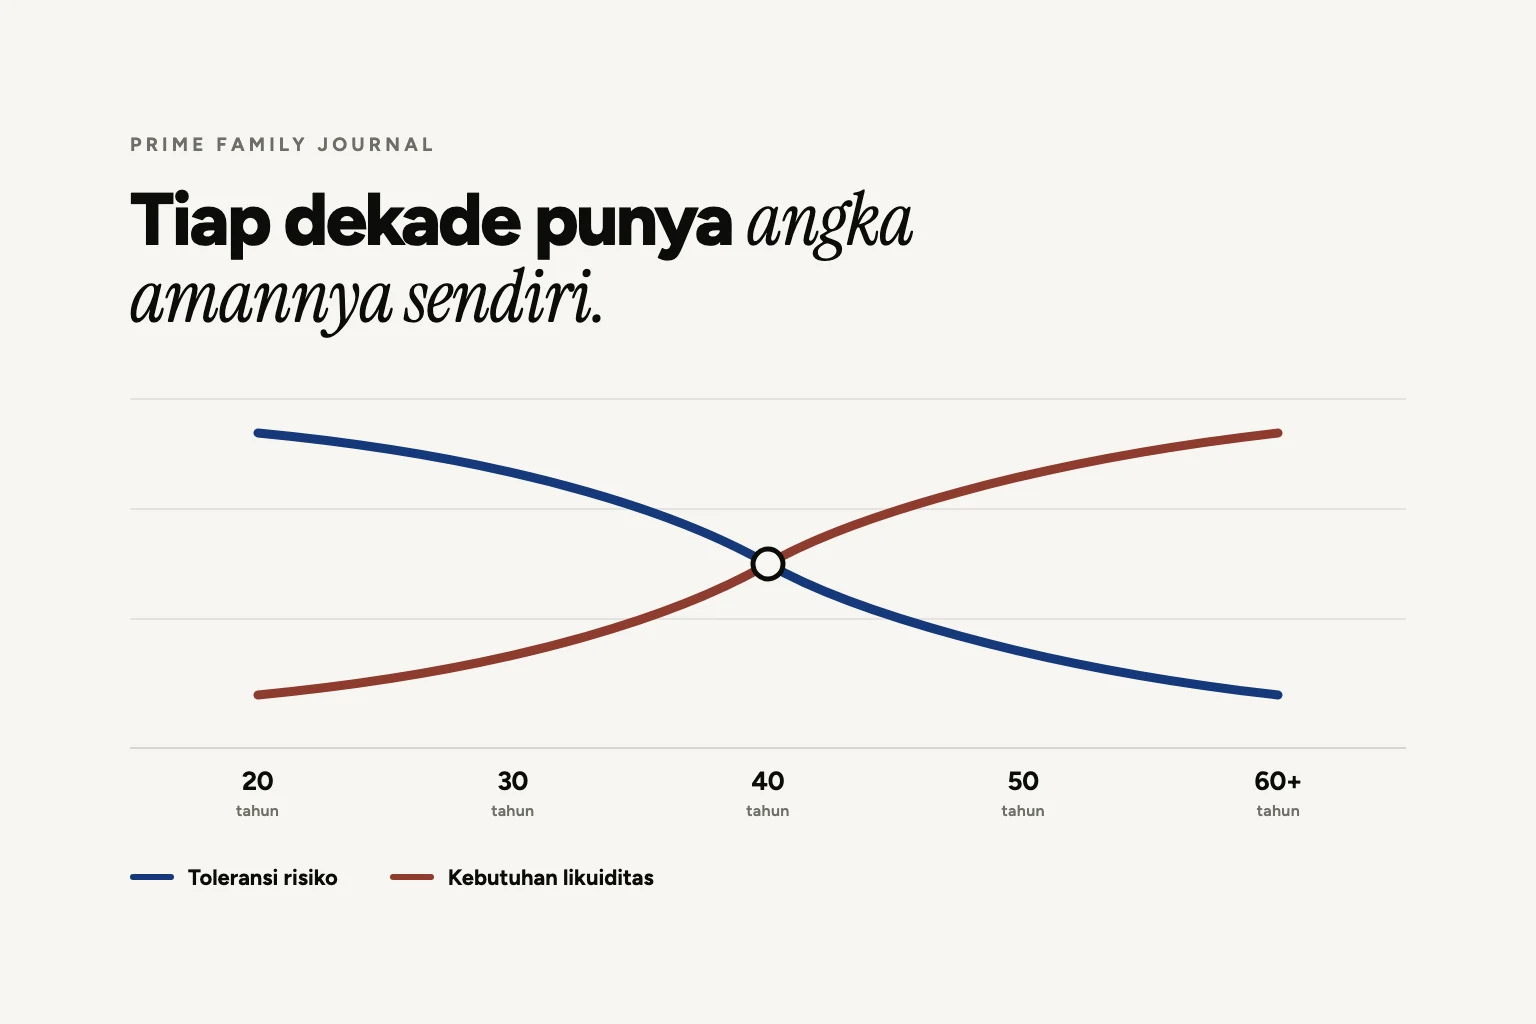
Target imbal hasil, toleransi risiko, dan kebutuhan likuiditas tidak tetap seumur hidup. Ketiganya bergeser tiap dekade, dan dua di antaranya bergerak berlawanan arah.
Portofolio yang benar di usia 28 bisa jadi portofolio yang salah di usia 58. Bukan karena instrumennya berubah, tapi karena tiga hal di belakangnya bergeser: berapa imbal hasil yang Anda butuhkan, seberapa dalam penurunan yang sanggup Anda tahan, dan seberapa cepat uang itu harus bisa dicairkan.
Tiga variabel, bukan satu
Kebanyakan percakapan tentang investasi berhenti di satu angka: imbal hasil. Padahal angka itu tidak berdiri sendiri, dan menilainya tanpa dua variabel lainnya adalah cara paling umum untuk salah memilih instrumen.
Target imbal hasil adalah kenaikan yang dibutuhkan supaya tujuan Anda tercapai tepat waktu. Ini bukan soal ingin, tapi soal jarak antara uang yang ada sekarang dan uang yang dibutuhkan nanti.
Toleransi risiko punya dua sisi yang sering tertukar. Sisi pertama adalah kesanggupan: berapa lama Anda punya waktu untuk pulih kalau nilainya turun. Sisi kedua adalah kenyamanan: seberapa besar penurunan yang bisa Anda lihat di layar tanpa terdorong menjual di waktu yang salah. Sisi kedua sering lebih kecil dari sisi pertama, dan itu sah. Rencana yang membuat Anda tidak bisa tidur bukan rencana yang baik, sebagus apa pun angkanya di atas kertas.
Kebutuhan likuiditas adalah bagian yang harus bisa berubah jadi uang tunai dalam hitungan hari, tanpa memotong nilainya.
Tabelnya
Kerangka seperti ini dipakai luas di perencanaan keuangan. Isinya bukan aturan, melainkan pola yang berlaku untuk kebanyakan orang, dan berguna sebagai titik awal sebelum masuk ke kondisi Anda sendiri.
| Usia (tahun) | Tujuan yang biasa muncul | Target imbal hasil | Toleransi risiko | Kebutuhan likuiditas |
|---|---|---|---|---|
| 20 sampai 30 | Dana darurat, pendidikan lanjut, menikah | Tinggi | Tinggi | Rendah |
| 30 sampai 40 | Anak, dana pendidikan, proteksi, rumah | Cukup tinggi | Cukup tinggi | Cukup rendah |
| 40 sampai 50 | Kuliah anak, mulai menyiapkan pensiun | Seimbang | Seimbang | Seimbang |
| 50 sampai 60 | Pensiun, melunasi sisa kewajiban | Cukup rendah | Cukup rendah | Cukup tinggi |
| Di atas 60 | Penghasilan pensiun, kesehatan, warisan | Rendah | Rendah | Tinggi |
Geser tabel ke samping bila layar Anda kecil.
Kenapa likuiditas naik justru saat risiko turun
Perhatikan dua kolom terakhir. Keduanya bergerak berlawanan, dan itu bukan kebetulan.
Di usia 30, penurunan 30 persen adalah kabar buruk yang masih bisa diperbaiki, karena ada dua sampai tiga dekade penghasilan di depan untuk menambal dan menunggu. Di usia 62, penurunan yang sama terjadi tepat ketika Anda mulai menarik uang itu untuk hidup. Yang tadinya koreksi sementara berubah jadi pemotongan permanen, karena setiap penarikan di harga rendah mengunci kerugiannya.
Jadi semakin dekat uang itu akan dipakai, semakin sempit ruang untuk berfluktuasi, dan semakin besar bagian yang harus sudah siap dicairkan. Waktu, bukan usia, yang sebenarnya jadi penentu.
Dana darurat berdiri di luar tabel
Satu koreksi penting untuk membaca kolom likuiditas: kolom itu berbicara tentang porsi portofolio jangka panjang, bukan tentang dana darurat.
Dana darurat wajib likuid di semua umur, termasuk di usia 20-an ketika kolomnya tertulis rendah. Ia bukan bagian dari strategi investasi, melainkan syarat sebelum strategi itu boleh dijalankan. Tanpa dana darurat, penurunan pasar yang biasa saja bisa memaksa Anda menjual di waktu terburuk, hanya karena atap bocor di bulan yang sama. Kami sudah membahas angkanya di Berapa dana darurat yang sebenarnya Anda butuhkan.
Umur hanya perkiraan awal
Tabel ini membaca usia sebagai perkiraan jarak waktu ke tujuan. Perkiraan itu sering meleset, dan inilah tiga kondisi yang paling sering membuatnya meleset.
Pemilik usaha, umur berapa pun. Kalau sebagian besar kekayaan Anda masih ada di dalam bisnis, portofolio di luar bisnis biasanya perlu lebih likuid dan lebih tenang daripada yang disarankan tabel, karena bisnis itu sendiri sudah jadi posisi berisiko yang besar dan sulit dicairkan cepat.
Usia 35 dengan orang tua yang mulai sakit. Kebutuhan likuiditasnya melompat ke baris paling bawah tabel, walaupun umurnya ada di baris kedua.
Usia 55 dengan anak yang belum kuliah. Masih ada belasan tahun penghasilan di depan dan satu tanggal besar yang tidak bisa ditunda. Ini dua tujuan dengan jarak waktu berbeda di dalam satu orang, dan keduanya tidak bisa dilayani oleh satu alokasi tunggal.
Karena itu tabel ini paling berguna dibaca per tujuan, bukan per orang. Satu orang bisa punya tiga tujuan di tiga baris yang berbeda pada saat yang sama.
Yang bisa dibawa pulang
Imbal hasil, risiko, dan likuiditas adalah satu paket. Kalau Anda menaikkan target imbal hasil, salah satu dari dua yang lain harus mengalah. Umur cuma cara cepat menebak jarak waktu ke tujuan Anda. Yang menentukan sebenarnya jarak itu, bukan angka di KTP.
Tabel ini gambaran umum untuk membaca arah, bukan rekomendasi produk dan bukan nasihat investasi personal. Kalau Anda ingin melihat versi kondisi Anda sendiri, mulai dari halaman Kekayaan, atau jalankan Business & Wealth Check yang akan menanyakan jarak waktu tiap tujuan Anda lebih dulu, sebelum bicara instrumen apa pun.
Bacaan terkait: Alokasi aset sesuai usia: prinsip 100 minus umur dan alternatifnya.
Subscribe to get latest updates!
For you
Target Pensiun Anda Mungkin Salah: Jangan Cuma Hitung Uang, …
Sep 10, 2026
Anda Boleh Punya Rekening Sendiri Setelah Menikah. Yang Tida…
Sep 10, 2026
5 Kebiasaan Hidup Lama yang Justru Layak Dirayakan
Sep 10, 2026
Pensiun Itu Bukan Saat Gaji Berhenti. Pensiun Itu Saat Anda …
Sep 10, 2026
Suami Bilang: ‘Itu Kan Uang Bisnis.’ Istri Bilang: ‘Tapi Kok…
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.