Apa itu Cash Flow Planning? Kenapa Penghasilan Naik Tapi Tidak Terasa
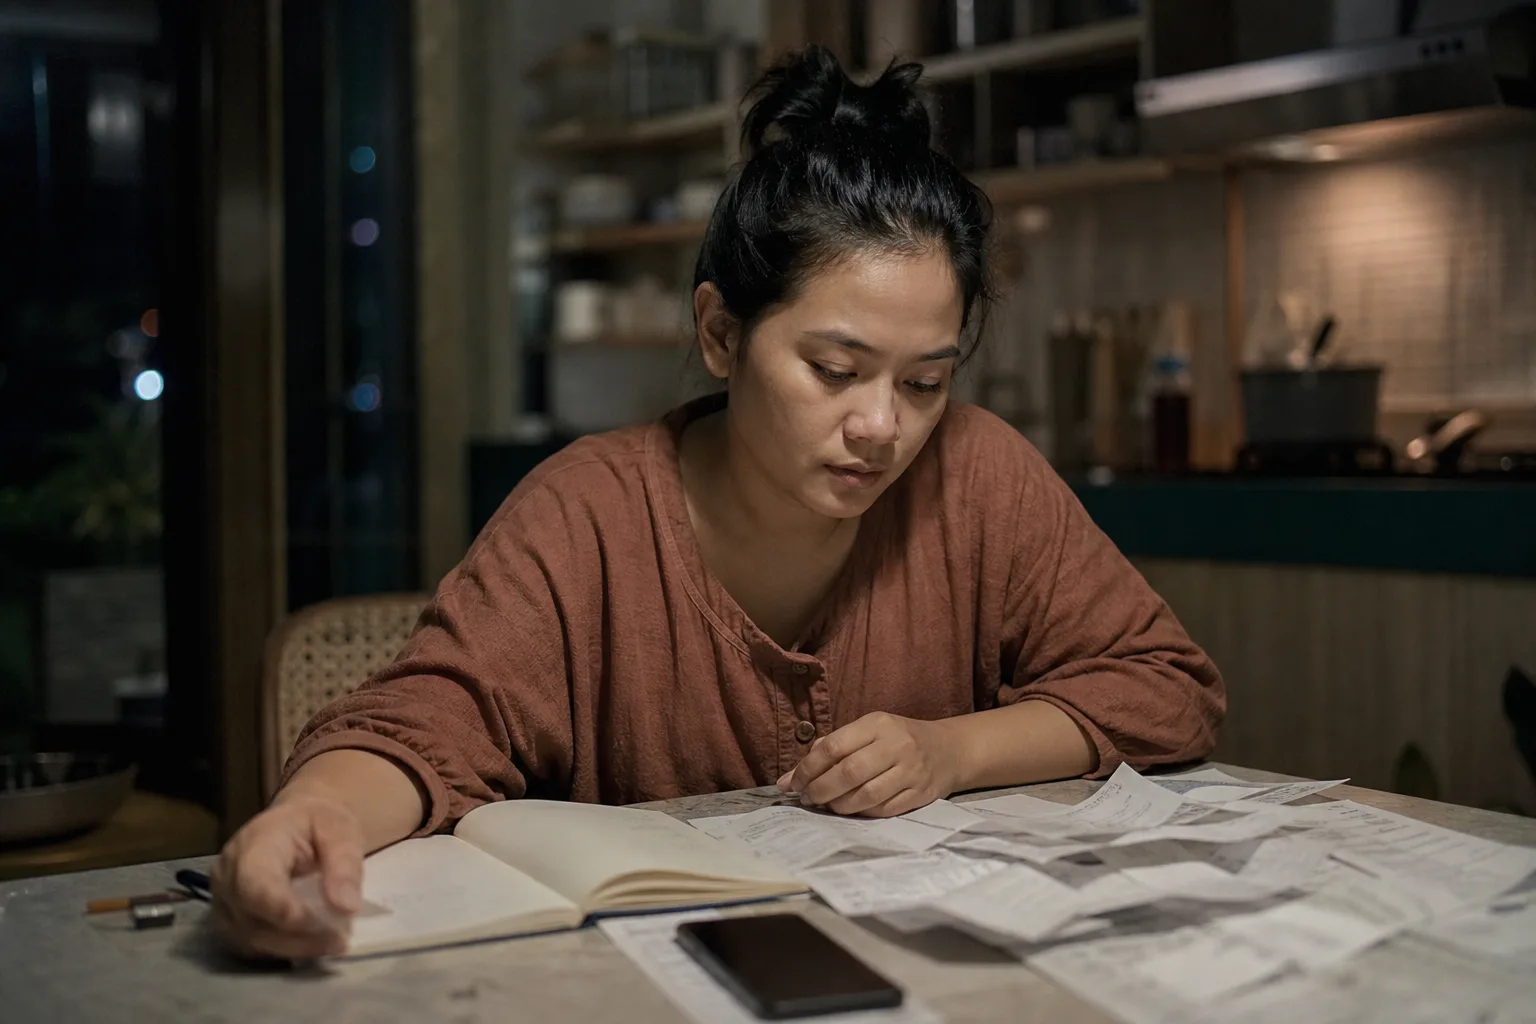
Tiga jenis pengeluaran, urutan pembayaran yang mengubah hasil, dan cara mengatur arus kas kalau penghasilan Anda tidak tetap.
Ada keluhan yang hampir selalu muncul di pertemuan pertama: "Penghasilan saya sudah naik, tapi rasanya sama saja." Hampir selalu, jawabannya ada di arus kas, bukan di besar penghasilan.
Apa yang dikerjakan cash flow planning
Cash flow planning adalah mengatur ke mana uang pergi setiap bulan, sebelum uang itu pergi sendiri. Bukan mencatat setelah habis, tapi menentukan lebih dulu.
Perbedaan antara mencatat dan merencanakan terlihat pada akhir bulan. Pencatatan memberi tahu Anda apa yang sudah terjadi. Perencanaan menentukan apa yang akan terjadi.
Kenapa kenaikan penghasilan sering tidak terasa
Karena pengeluaran punya kebiasaan mengikuti penghasilan, biasanya diam-diam. Naik gaji lalu ganti mobil, pindah rumah, menambah langganan, menaikkan standar liburan. Semuanya sah, tapi kalau kenaikan itu habis diserap sebelum sempat dialokasikan, posisi keuangan Anda tidak bergerak meski angka di slip gaji bergerak.
Tiga jenis pengeluaran
- Tetap dan mengikat. Cicilan, sewa, uang sekolah, premi. Sulit diubah dalam waktu dekat.
- Perlu tapi lentur. Makan, transportasi, listrik, kebutuhan rumah. Bisa disesuaikan tanpa mengubah hidup secara mendasar.
- Pilihan. Hiburan, gaya hidup, pembelian yang bisa ditunda.
Yang paling berbahaya adalah kelompok pertama, karena ia mengunci masa depan Anda. Setiap kali Anda menambah kewajiban tetap, Anda mengurangi kemampuan bermanuver saat keadaan berubah.
Urutan pembayaran yang mengubah hasil
Kebanyakan orang memakai urutan ini: terima penghasilan, bayar semua pengeluaran, sisanya ditabung. Masalahnya, sisa hampir selalu lebih kecil dari yang dibayangkan, dan pada bulan yang ramai, sisanya nol.
Urutan yang lebih berhasil membalik langkahnya: terima penghasilan, sisihkan lebih dulu untuk tujuan dan proteksi, baru sisanya dipakai hidup. Bukan karena disiplinnya lebih tinggi, tapi karena keputusannya dibuat sekali di awal bulan, bukan tiga puluh kali sepanjang bulan.
Inti
Menyisihkan di awal bukan soal disiplin yang lebih keras. Ini soal mengurangi jumlah keputusan yang harus Anda menangkan setiap bulan.
Kalau penghasilan Anda tidak tetap
Untuk pemilik usaha, pekerja lepas, dan tenaga penjual berbasis komisi, saran menyisihkan persentase tetap sering terasa tidak masuk akal, karena penghasilannya sendiri tidak tetap.
Pendekatan yang biasanya berhasil:
- Tentukan gaji pribadi yang Anda bayarkan pada diri sendiri setiap bulan, sebesar penghasilan bulan terburuk Anda dalam setahun terakhir.
- Jalankan rumah tangga dengan angka itu, bukan dengan bulan terbaik.
- Kelebihan pada bulan yang baik masuk ke penampung, bukan ke pengeluaran.
- Dari penampung itulah dana darurat, pajak, dan tujuan jangka panjang diisi.
Efek sampingnya terasa cepat: bulan yang sepi berhenti menjadi bulan yang menegangkan.
Satu lembar yang perlu Anda punya
Tidak perlu aplikasi rumit. Satu halaman berisi empat baris sudah cukup untuk memulai: penghasilan bersih per bulan, total kewajiban tetap, total pengeluaran lentur, dan berapa yang disisihkan sebelum semuanya dipakai.
Kalau baris terakhir kosong, di situlah pekerjaan pertamanya, dan itu tidak menuntut penghasilan yang lebih besar.
Bawa empat angka itu, kami bantu menyusun ulang urutannya dalam satu pertemuan. Bicara dengan konsultan Prime Family.
Konsultasi awal, tinjauan rencana yang sudah Anda miliki, dan pendampingan proses klaim tidak dikenakan biaya. Anda tidak perlu memutuskan apa pun di pertemuan pertama.
Subscribe to get latest updates!
For you
Apa itu Retirement Planning, dan Tiga Sumber Penghasilan Pen…
Sep 10, 2026
Apa itu Manajemen Risiko Keuangan Keluarga?
Sep 10, 2026
Apa itu Estate Planning, dan Tiga Masalah yang Muncul Kalau …
Sep 10, 2026
Apa itu Wealth Planning, dan Kapan Anda Mulai Membutuhkannya
Sep 10, 2026
Apa itu Perencanaan Keuangan, dan Kenapa Urutannya Menentuka…
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.