Psikologi Uang #1 · Tidak Ada yang Gila, Kita Hanya Belajar dari Pengalaman yang Berbeda
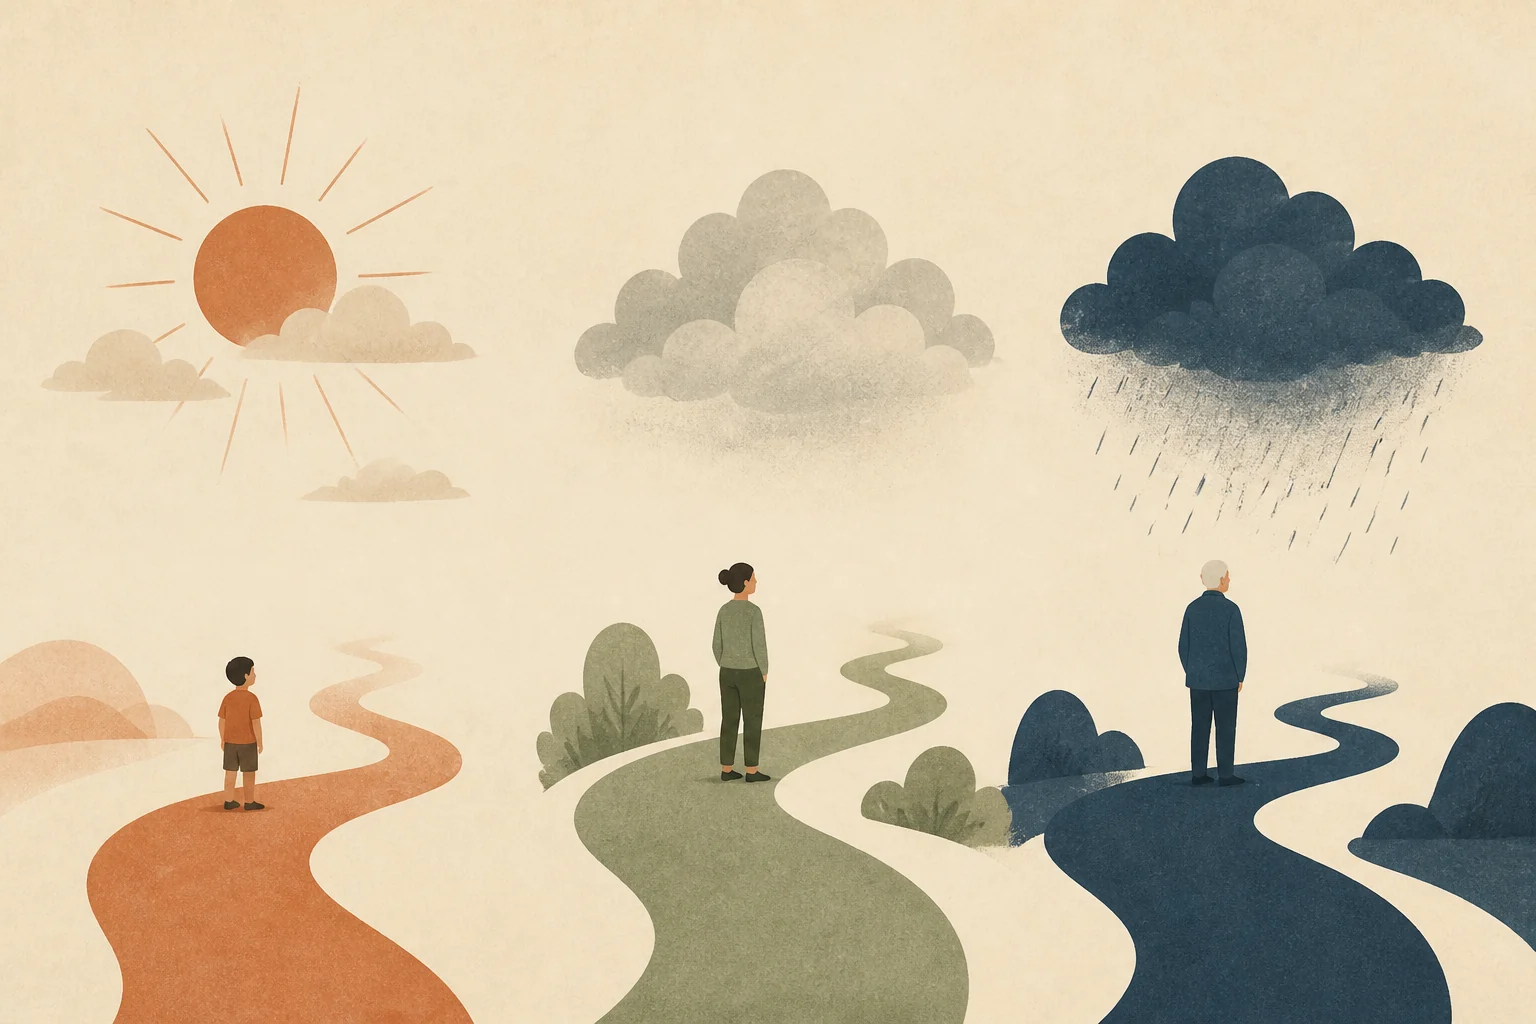
Keputusan uang orang lain bisa terlihat aneh sampai kita tahu pengalaman apa yang membentuknya. Tentang krisis 1998, pandemi 2020, dan kenapa pasangan sering berbeda soal uang.
Pernah heran kenapa orang tua kita begitu suka menyimpan emas dan tanah, sementara anak-anaknya lebih nyaman dengan aplikasi investasi? Tidak ada yang gila di sini. Setiap orang sedang menjawab pertanyaan yang sama dengan pengalaman hidup yang berbeda.
Ini tulisan pertama seri Psikologi Uang. Gagasannya sederhana tapi sering dilupakan: cara seseorang memperlakukan uang sangat dipengaruhi oleh apa yang ia alami, terutama di masa muda. Yang kita baca di buku atau berita hanya menambah sedikit. Yang kita alami sendiri menulis aturan di dalam kepala.
Pengalaman lebih kuat daripada informasi
Membaca bahwa harga bisa turun tajam itu satu hal. Mengalami tabungan keluarga kehilangan banyak nilainya dalam hitungan bulan itu hal lain sama sekali. Yang pertama menjadi pengetahuan. Yang kedua menjadi insting, dan insting bekerja jauh lebih cepat daripada logika.
Karena itu dua orang yang sama-sama cerdas bisa sampai pada kesimpulan yang bertolak belakang tentang risiko. Masing-masing benar menurut dunia yang pernah ia jalani.
Kenapa orang tua dan anak sering beda pendapat
Seseorang yang memasuki usia kerja saat krisis 1998 menyaksikan harga-harga melonjak dan banyak usaha tutup. Wajar kalau baginya aset yang bisa dipegang terasa paling aman. Seseorang yang mulai bekerja di akhir 2010-an tumbuh bersama aplikasi, investasi dengan modal kecil, dan pasar yang relatif ramai. Wajar kalau ia lebih nyaman mencoba instrumen baru.
Keduanya bukan salah. Yang sering salah adalah saat salah satu memaksakan pengalamannya sebagai kebenaran untuk semua orang. Diskusi keuangan keluarga jadi jauh lebih ringan kalau kita mulai dengan pertanyaan "pengalaman apa yang membuatmu berpikir begitu?", bukan "kenapa kamu begitu?".
Pasangan dan partner bisnis membawa sejarah uangnya masing-masing
Dalam pernikahan, dua orang membawa dua sejarah uang ke satu rekening. Satu mungkin tumbuh di keluarga yang selalu hemat karena pernah kekurangan. Satu lagi tumbuh di keluarga yang menganggap uang harus dinikmati karena hidup tidak pasti. Hal yang sama terjadi pada dua orang yang mendirikan usaha bersama.
Rencana bersama yang sehat biasanya punya dua pos yang diakui sama-sama: pos yang membuat pihak yang hemat merasa aman, dan pos yang boleh dinikmati tanpa rasa bersalah. Kami membahas cara menyusunnya di tulisan soal rekening pribadi setelah menikah.
Yang bisa dibawa pulang
Keputusan uang orang lain hampir selalu masuk akal dari dalam hidupnya sendiri. Sebelum menilai, tanyakan pengalamannya. Sebelum yakin dengan pendapatmu sendiri, sadari bahwa kamu juga membawa sejarah yang tidak dialami orang lain.
Yang bisa dilakukan minggu ini
- Tulis tiga pengalaman uang yang paling membekas sejak kecil. Lihat bagaimana ketiganya membentuk kebiasaanmu sekarang.
- Ajak pasangan atau partner usaha saling bercerita tentang pengalaman uang pertama mereka, tanpa langsung membahas rencana.
- Kalau ada perbedaan besar soal risiko, jadikan itu bahan diskusi, bukan bahan pertengkaran.
Sering beda pendapat soal uang dengan pasangan atau partner usaha? Konsultasikan dengan Prime Family. Kami bantu menyusun rencana yang memberi ruang untuk dua sudut pandang.
Seri Psikologi Uang · bagian 2 dari 21
Sebelumnya: #0 · Keuangan Itu Lebih Mirip Perilaku daripada Matematika
Berikutnya: #2 · Keberuntungan dan Risiko Adalah Saudara Kembar
Gagasan tulisan ini berangkat dari bab "No One's Crazy" dalam buku The Psychology of Money karya Morgan Housel (2020). Tulisan ini esai kami sendiri, bukan ringkasan atau pengganti buku tersebut. Edukasi umum, bukan nasihat keuangan personal.
Subscribe to get latest updates!
For you
Psikologi Uang #0 · Keuangan Itu Lebih Mirip Perilaku daripa…
Sep 11, 2026
Psikologi Uang #2 · Keberuntungan dan Risiko Adalah Saudara …
Sep 11, 2026
Psikologi Uang #3 · Kapan Uang Terasa Cukup?
Sep 11, 2026
Psikologi Uang #4 · Bunga Berbunga Terasa Tidak Masuk Akal, …
Sep 11, 2026
Psikologi Uang #5 · Menjadi Kaya dan Tetap Kaya Butuh Keahli…
Sep 11, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.