Kekayaan yang tumbuh, dan terlindungi saat risiko datang.
Kekayaan bukan sekadar apa yang berhasil Anda kumpulkan. Kekayaan adalah apa yang berhasil Anda lindungi, kembangkan, dan persiapkan untuk Anda dan keluarga dari sekarang.
Saat pendapatan berhenti, apa rencana Anda?Anda sibuk membangun. Tiga hal ini menjaga hasilnya.
Rencana Anda naik menuju goal. Di tengah jalan, biaya kesehatan keluarga bisa datang kapan saja. Bedanya ada di siapa yang menanggung.
Geser grafik ke samping →
- 1Anda sakit
Anda penggerak keluarga dan usaha. Saat dirawat, biaya keluar dan penghasilan ikut berhenti.
- 2Orang tua berobat
Biaya pengobatan orang tua sering ditanggung anak, dan jarang masuk rencana.
- 3Anak dirawat
Rawat inap atau operasi anak datang tanpa jadwal.
- 4Pasangan sakit
Satu keluarga, satu tabungan. Biayanya diambil dari tempat yang sama.
- 5Ingin RS dan dokter pilihan
BPJS memakai rujukan berjenjang. Memilih RS, dokter, dan waktu sendiri berarti selisihnya dibayar sendiri.
- 6Berobat ke luar negeri
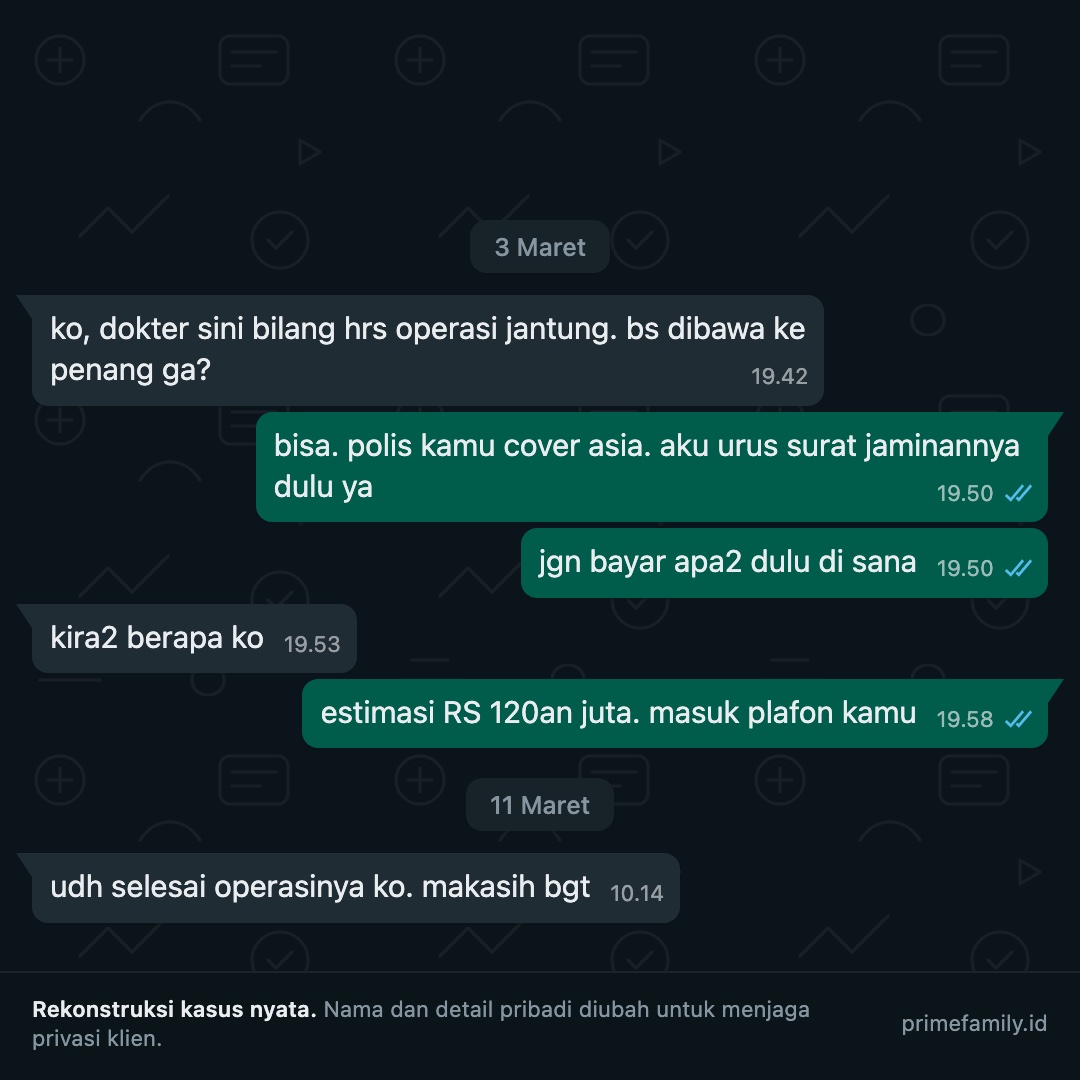
Ke Penang atau Singapura, biayanya dalam valuta asing dan sering di atas perkiraan.
- 7Penyakit bawaan
Setelah ada diagnosis, perlindungan untuk penyakit itu bisa dikecualikan atau lebih mahal. Waktu terbaik menyiapkannya adalah saat masih sehat.
Angka pasti ada di ilustrasi resmi. Penerimaan dan biaya ditentukan perusahaan asuransi setelah menilai kesehatan Anda.
Sudah salah satunya? Mantap.
Mungkin yang Anda butuhkan bukan produk baru, tapi tinjauan atas yang sudah ada.
Tiga tingkat, dan tiap tingkat butuh keterampilan berbeda.
Penghasilan yang naik tidak otomatis jadi kekayaan. Menghasilkan uang, mengaturnya, lalu mewariskannya adalah tiga pekerjaan yang berbeda.
Angka Anda, tanpa perlu bertemu dulu.
Penghasilan Anda berhenti saat Anda berhenti. Kalau sakit berat menutup praktik atau usaha, berapa lama tabungan bertahan?
Hitung ↗Semua kondisiAI ConsultantCeritakan kondisi Anda, dapatkan gambaran awal bisnis, kekayaan, proteksi, dan pensiun dalam satu halaman.
Buka alat ↗Gen Z · baru mulai kerjaSisihGaji baru masuk, tiba-tiba habis? Catat pengeluaran 5 detik dan tahu berapa yang aman dibelanjakan sampai gajian. Gratis selamanya.
Coba gratis ↗Pengalaman klien kelas dunia, dari sapaan pertama sampai klaim.
- 01Sebelum mulaiKami dengarkan dulu
Kalau yang Anda punya sudah cukup, kami bilang. Sesinya tetap tanpa biaya.
- 02Saat merencanakanRencana, baru produk
Tiap rekomendasi terhubung ke tujuan Anda. Cara kerja sama disepakati tertulis di awal.
- 03Selama berjalanStandar yang sama
Advisor berlisensi resmi. Data Anda hanya dipakai untuk rencana Anda.
- 04Saat klaimKami ikut hadir
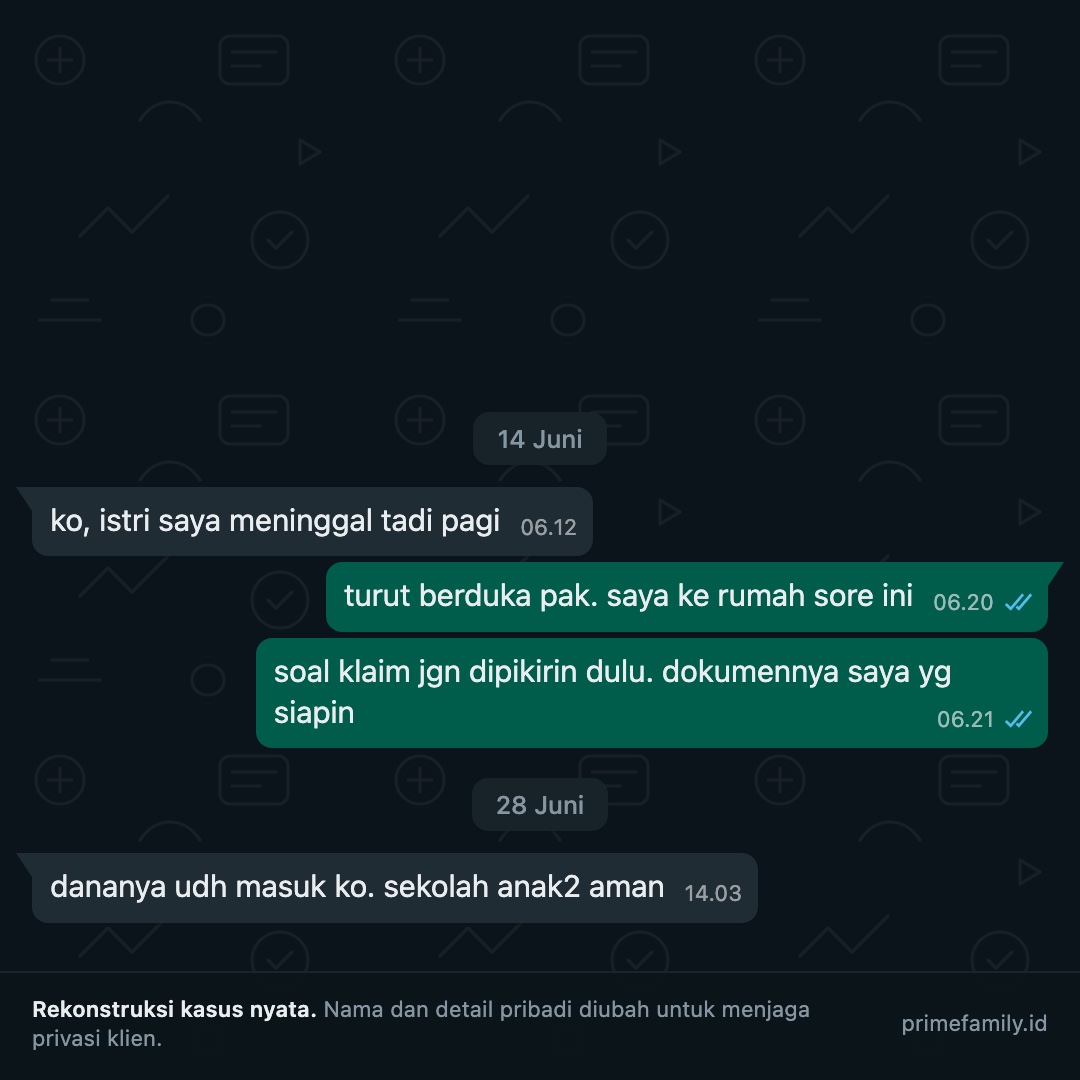
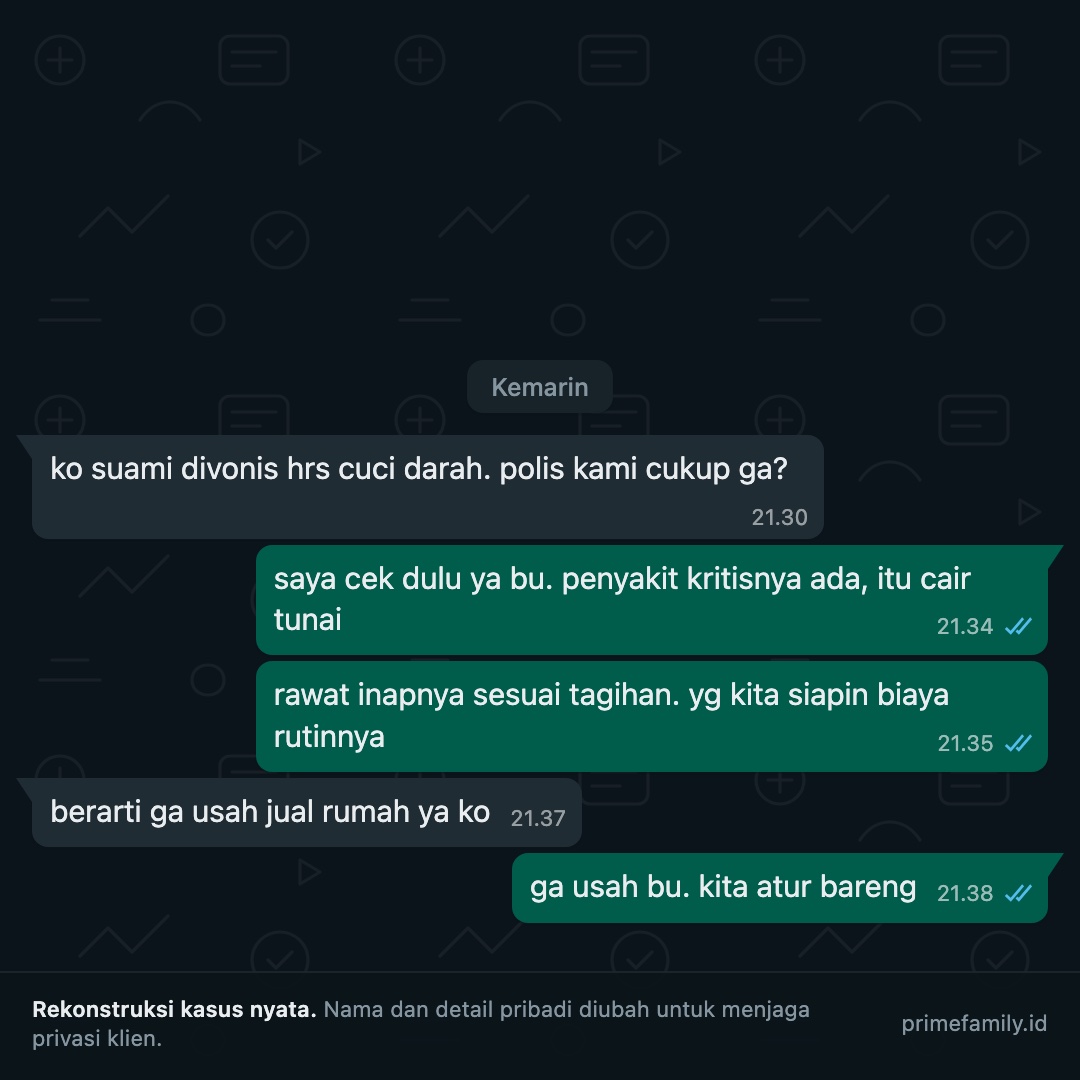
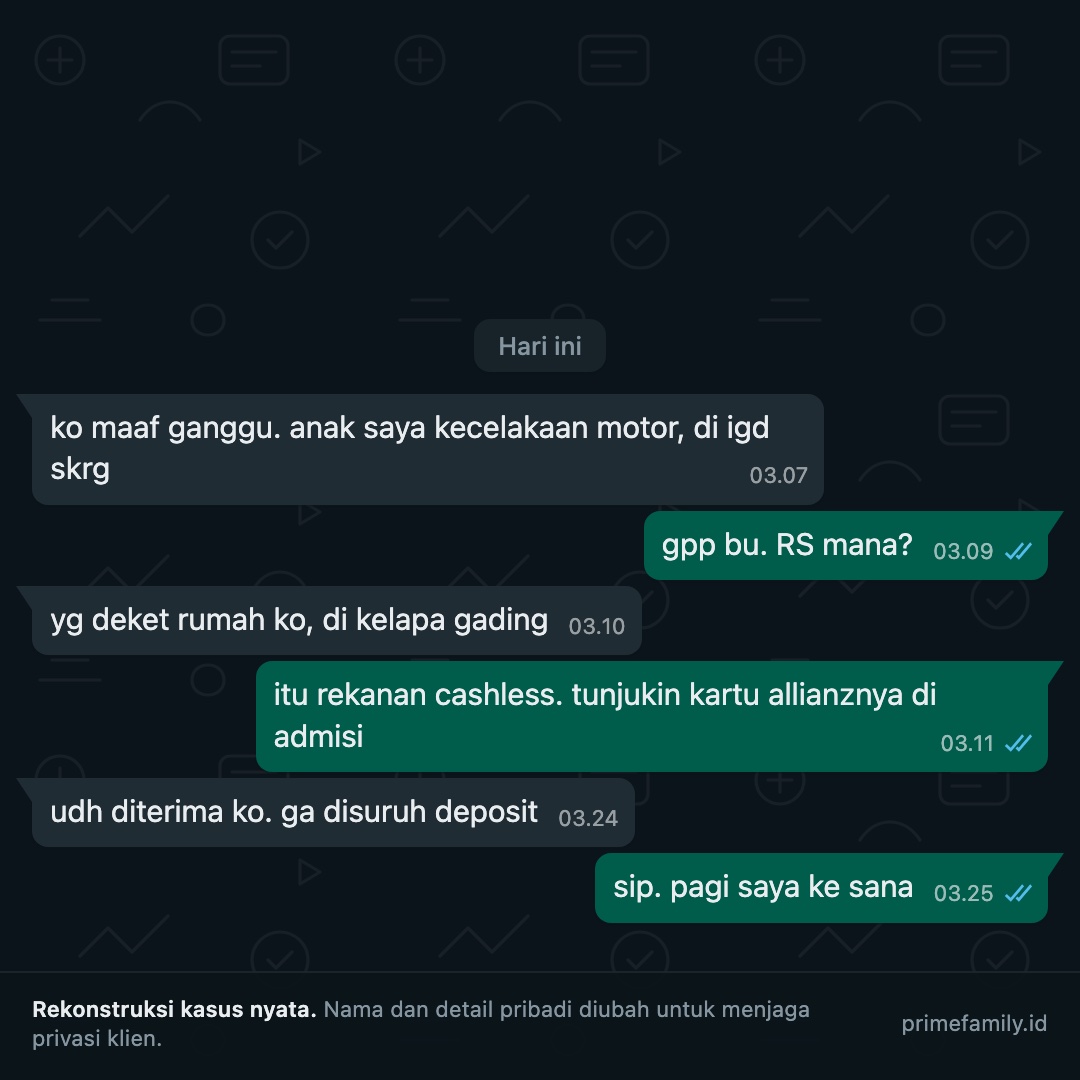
Kami dampingi dari berkas pertama sampai keputusan klaim, tanpa biaya.
Kami masih ada setelah tanda tangan.
Sejak 2019 kami mendampingi lebih dari 30 keluarga. Sebagian pendampingan itu terjadi di rumah sakit, bukan di ruang rapat, termasuk saat seorang klien menjalani pengobatan di Penang. Dari situ kami belajar satu hal: yang menentukan bukan bagusnya dokumen rencana, tapi ada tidaknya orang yang mengangkat telepon saat keadaan berubah. Itu sebabnya pendampingan klaim tidak kami kenai biaya.
Yang terjadi setelah tanda tangan.
Pensiun dan perlindungan kekayaan, dijawab apa adanya.
Siapa Prime Family, dan kenapa harus kami?
Konsultan bisnis dan kekayaan keluarga, dipimpin Akwari, S.E., M.M., AWP, dengan lisensi 01174680. Praktik kami mengikuti kurikulum Associate Wealth Planner berstandar FPSB Indonesia, tersedia juga jalur Syariah. Sejak 2019 kami mendampingi lebih dari 30 keluarga. Produk bisa dibeli di mana saja. Yang membedakan adalah rencananya, dan siapa yang tetap ada sesudah tanda tangan.
Kenapa rencana pensiun perlu dikonsultasikan, bukan dikerjakan sendiri?
Karena kesalahan dalam rencana pensiun baru terlihat 20 atau 30 tahun kemudian, saat sudah tidak bisa diperbaiki. Menghitung angkanya bisa Anda lakukan sendiri. Yang sulit adalah menjaga rencana itu tetap berjalan melewati PHK, sakit, biaya kuliah anak, dan godaan mencairkannya lebih awal. Di situ pendamping berguna.
Apa bedanya perlindungan kekayaan dengan investasi?
Investasi menumbuhkan uang. Perlindungan kekayaan memastikan uang yang sudah terkumpul tidak habis oleh satu kejadian: tagihan rumah sakit, penghasilan yang berhenti karena sakit berat, atau kepergian pencari nafkah. Banyak keluarga kehilangan tabungannya bukan karena salah berinvestasi, tapi karena tidak terlindungi saat hal buruk datang.
Bagaimana kami menunjukkan nilai, bukan cuma menjanjikannya?
Lewat hal-hal yang bisa Anda tagih. Rencana lebih dulu, produk belakangan. Kalau yang Anda punya sekarang sudah cukup, kami mengatakannya, dan sesinya tetap tanpa biaya. Pendampingan klaim tidak kami kenai biaya. Sebagian pendampingan kami terjadi di rumah sakit, termasuk saat seorang klien menjalani pengobatan di Penang.
Kenapa kami bisa dipercaya?
Karena kami tidak memegang uang Anda. Premi dibayarkan langsung ke rekening resmi Allianz, bukan ke rekening Prime Family atau advisor. Kami tidak menghimpun dana dan tidak mengelola dana nasabah. Yang kami kelola adalah rencananya, dan rencana itu bisa Anda periksa kapan saja.
Saya sudah punya asuransi dari kantor. Masih perlu?
Asuransi kantor mengikuti status kerja. Ia berhenti saat Anda resign, terkena PHK, atau pensiun, justru di usia ketika risiko kesehatan paling tinggi dan perlindungan baru paling mahal untuk dimulai. Rencana pensiun butuh perlindungan yang tidak ikut berhenti bersama pekerjaan Anda.
Kapan waktu terbaik untuk mulai?
Saat Anda masih sehat. Kondisi yang sudah terdiagnosis sebelum polis umumnya dikecualikan, sebagian penyakit punya masa tunggu, dan biaya perlindungan naik seiring usia. Menunda bukan cuma memundurkan rencana, tapi sering membuatnya lebih mahal atau tidak lagi tersedia.
Berapa biaya konsultasinya?
Konsultasi awal tanpa biaya dan tanpa keharusan membeli apa pun. Anda pulang dengan gambaran posisi Anda hari ini, dan keputusan tetap di tangan Anda.
Cari tahu bagaimana HNW memakai asuransi untuk melindungi kekayaan mereka.
Kami mulai dari memahami kondisi Anda, bukan dari menawarkan produk. Lima menit, tanpa biaya, via Zoom/Google Meet.