Psikologi Uang #4 · Bunga Berbunga Terasa Tidak Masuk Akal, Sampai Kamu Menghitungnya
Kita pandai membayangkan pertumbuhan yang lurus, tapi buruk membayangkan pertumbuhan yang berlipat. Kenapa waktu lebih menentukan daripada besar setoran, lengkap dengan hitungannya.
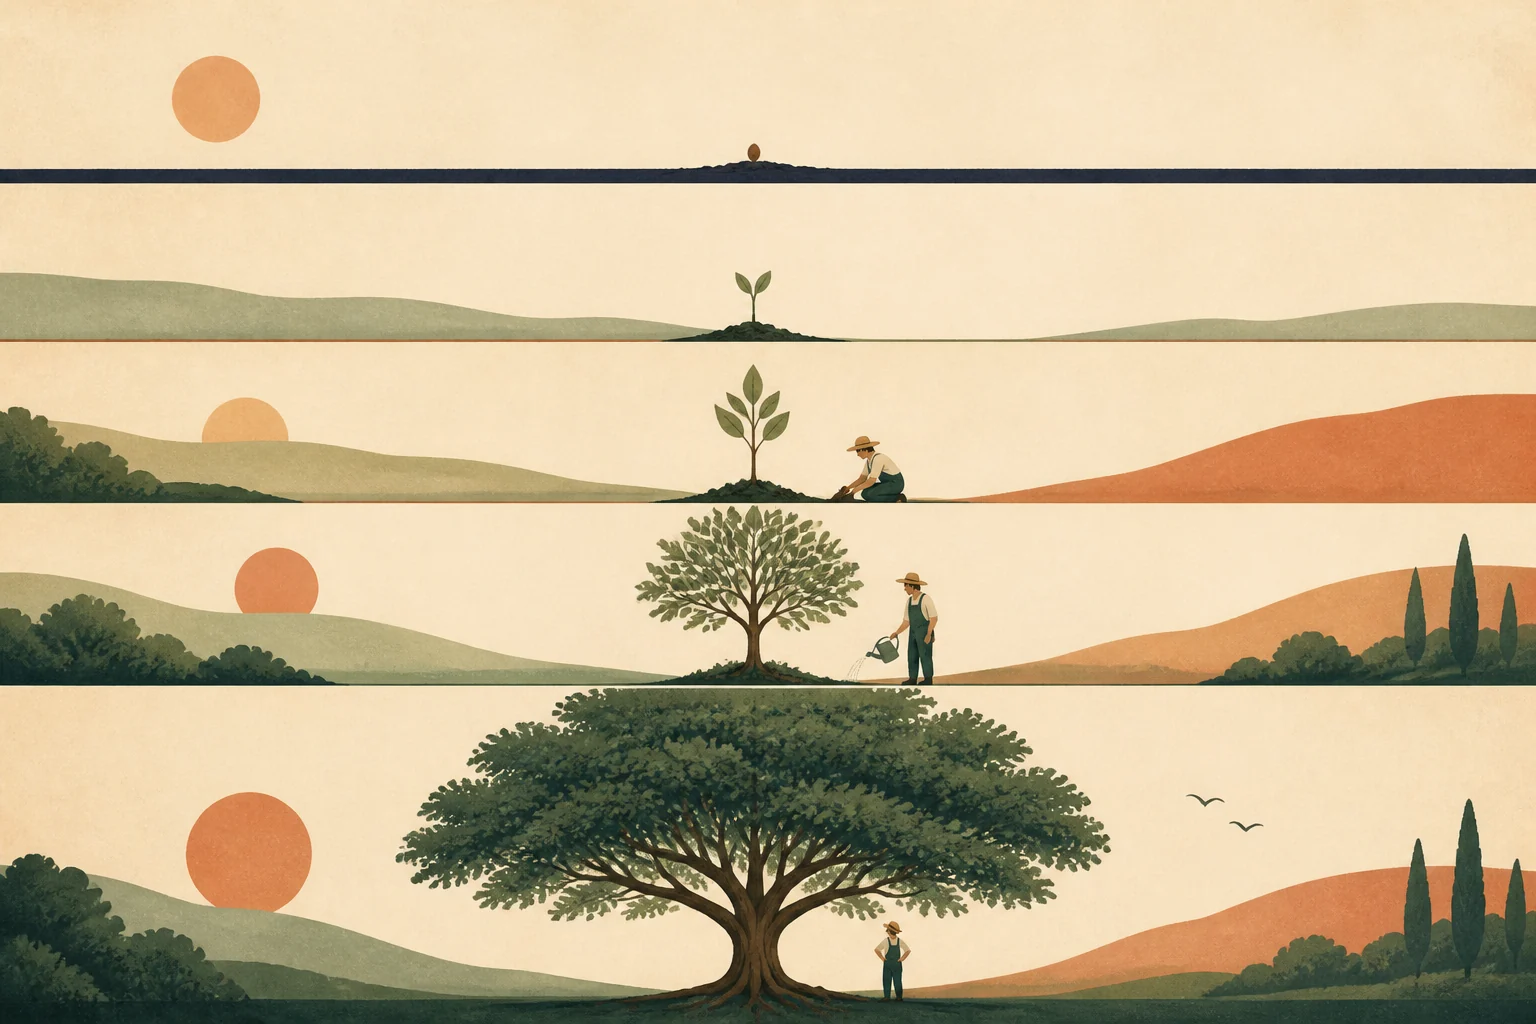
Otak kita terbiasa berpikir lurus: kerja dua kali lebih lama, hasilnya dua kali lebih banyak. Bunga berbunga tidak bekerja seperti itu. Ia lambat dan membosankan di awal, lalu mendadak terasa tidak masuk akal di akhir. Karena itulah banyak orang meremehkannya.
Tulisan keempat seri Psikologi Uang ini membahas kekuatan yang paling sering disebut tapi paling jarang benar-benar dirasakan: pertumbuhan yang berlipat. Kuncinya ternyata bukan mencari hasil tertinggi, melainkan memberi waktu yang cukup panjang dan tidak mengganggunya.
Lambat di awal, cepat di akhir
Bayangkan setoran rutin Rp1 juta per bulan yang tumbuh dengan laju ilustrasi 6% per tahun. Di tahun-tahun awal, hampir semua saldo adalah uangmu sendiri. Pertumbuhannya nyaris tidak terasa. Tapi setelah belasan tahun, pertumbuhan dari tahun-tahun sebelumnya mulai ikut bertumbuh, dan kurvanya melengkung ke atas.
Perhatikan: di tahun ke-10 saldonya sekitar Rp164 juta dari setoran Rp120 juta. Selisihnya belum mengesankan. Di tahun ke-30, saldonya sekitar Rp1 miliar dari setoran Rp360 juta. Tidak ada yang berubah dari kebiasaannya. Yang berubah hanya lamanya.
Waktu mengalahkan besar setoran
Karena pertumbuhan berlipat sangat bergantung pada waktu, orang yang mulai lebih awal dengan setoran kecil sering berakhir lebih baik daripada orang yang mulai terlambat dengan setoran besar.
Musuh terbesar bunga berbunga: berhenti di tengah jalan
Kalau waktu adalah bahan bakarnya, maka yang paling merusak adalah menghentikan prosesnya. Mencairkan tabungan untuk hal yang tidak mendesak, panik menjual saat nilai turun, atau berhenti menyetor karena bosan melihat pertumbuhan yang lambat. Semua itu memutus kurva tepat sebelum bagian yang melengkung.
Karena itu, dua hal yang paling membantu justru bukan soal instrumen. Pertama, dana darurat yang cukup, supaya investasi jangka panjang tidak perlu dicairkan saat ada kebutuhan mendadak. Kedua, sistem setoran otomatis, supaya kebiasaannya tidak bergantung pada mood bulanan.
Buat pemilik usaha, prinsip yang sama berlaku di bisnis. Pelanggan yang dirawat bertahun-tahun, reputasi yang dijaga, dan sistem yang terus diperbaiki sedikit demi sedikit juga tumbuh berlipat. Hasilnya jarang terasa di tahun pertama.
Yang bisa dibawa pulang
Pertumbuhan yang berlipat menghargai kesabaran lebih dari kepintaran. Mulai lebih awal walau kecil, buat setorannya otomatis, siapkan dana darurat supaya tidak perlu mengganggunya, lalu biarkan waktu bekerja.
Yang bisa dilakukan minggu ini
- Pasang setoran otomatis di tanggal gajian, sekecil apa pun nominalnya.
- Hitung sendiri dengan aturan 72: 72 dibagi laju pertumbuhan per tahun sama dengan berapa tahun sampai uang berlipat dua.
- Baca juga kenapa sepuluh tahun pertama paling menentukan.
Mau menghitung berapa yang perlu disisihkan untuk tujuan keluargamu? Ngobrol dengan konsultan Prime Family, gratis.
Seri Psikologi Uang · bagian 5 dari 21
Sebelumnya: #3 · Kapan Uang Terasa Cukup?
Berikutnya: #5 · Menjadi Kaya dan Tetap Kaya Butuh Keahlian yang Berbeda
Gagasan tulisan ini berangkat dari bab "Confounding Compounding" dalam buku The Psychology of Money karya Morgan Housel (2020). Tulisan ini esai kami sendiri, bukan ringkasan atau pengganti buku tersebut. Angka pertumbuhan 6% adalah ilustrasi matematika, bukan proyeksi imbal hasil instrumen apa pun. Edukasi umum, bukan nasihat keuangan personal.
Subscribe to get latest updates!
For you
Psikologi Uang #0 · Keuangan Itu Lebih Mirip Perilaku daripa…
Sep 11, 2026
Psikologi Uang #1 · Tidak Ada yang Gila, Kita Hanya Belajar …
Sep 11, 2026
Psikologi Uang #2 · Keberuntungan dan Risiko Adalah Saudara …
Sep 11, 2026
Psikologi Uang #3 · Kapan Uang Terasa Cukup?
Sep 11, 2026
Psikologi Uang #5 · Menjadi Kaya dan Tetap Kaya Butuh Keahli…
Sep 11, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.