Apa itu Retirement Planning, dan Tiga Sumber Penghasilan Pensiun
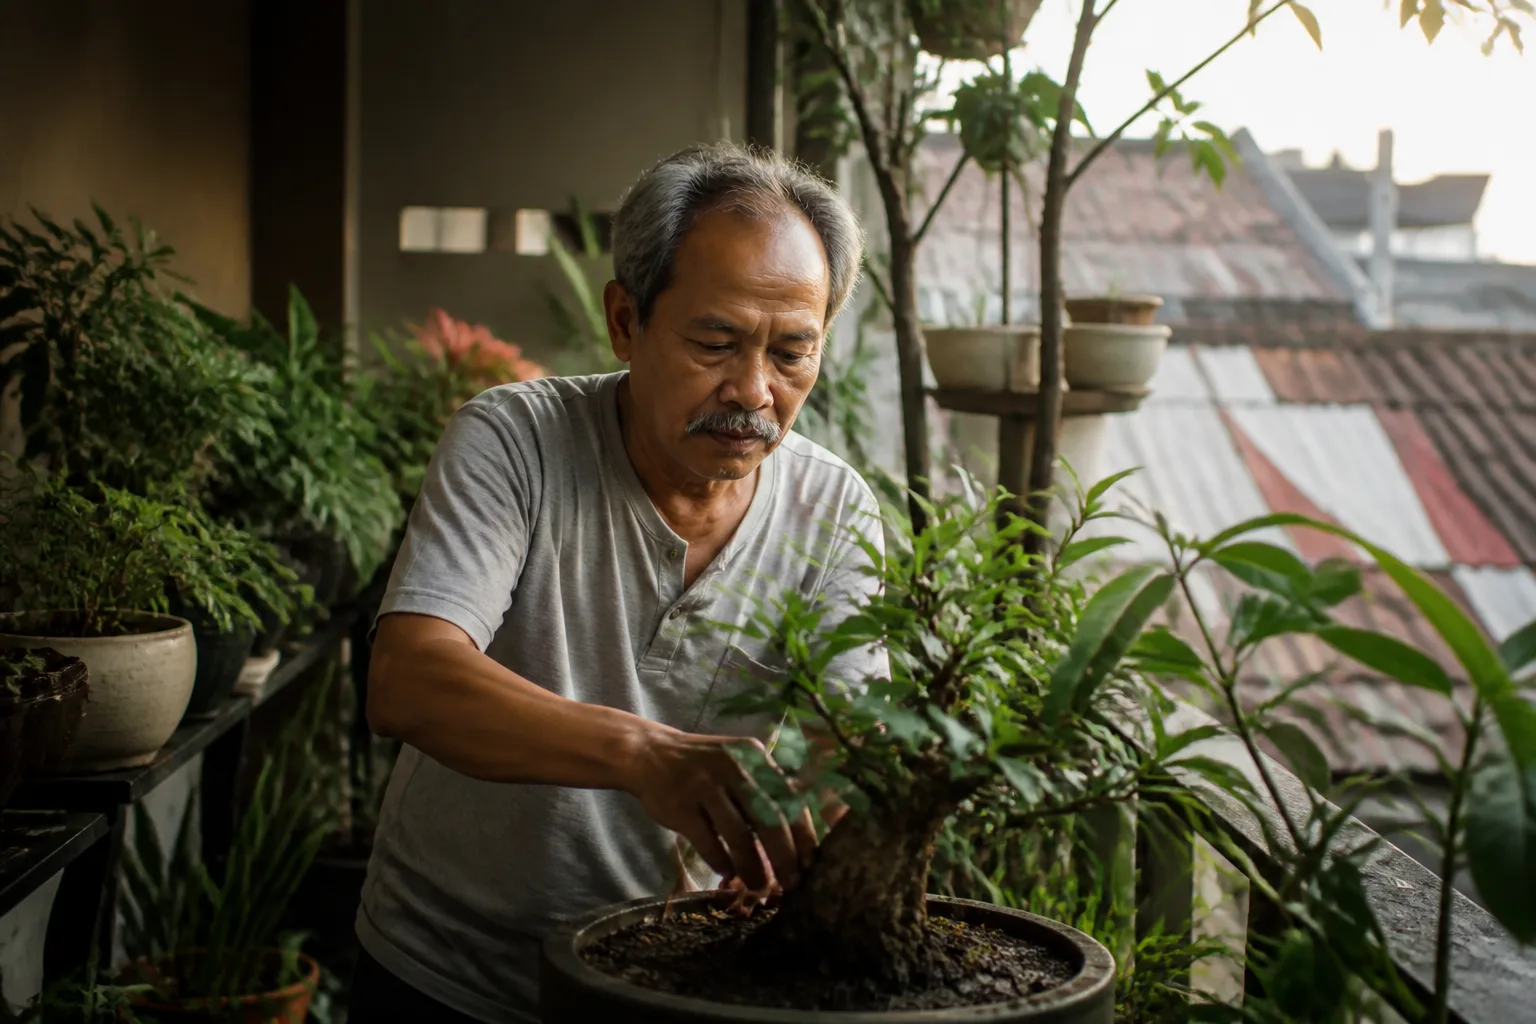
Pensiun bukan tanggal, tapi kondisi: saat penghasilan tidak lagi bergantung pada Anda bekerja. Tiga sumber yang menopangnya, dan kenapa angka target sering salah.
Pensiun bukan tanggal di kalender. Pensiun adalah kondisi ketika penghasilan Anda tidak lagi bergantung pada Anda bekerja. Sebagian orang mencapainya di usia lima puluhan. Sebagian tidak pernah, meski usianya sudah lewat tujuh puluh.
Retirement planning adalah proses menyiapkan kondisi itu, dengan angka, bukan dengan harapan.
Kenapa ini bukan sekadar menabung
Menabung menjawab pertanyaan berapa yang terkumpul. Retirement planning menjawab pertanyaan yang lebih sulit: berapa yang bisa Anda ambil setiap bulan, selama berapa lama, tanpa habis di tengah jalan.
Dua orang bisa punya jumlah tabungan yang sama, tapi hasilnya berbeda karena lama masa pensiunnya berbeda, biaya hidupnya berbeda, dan kondisi kesehatannya berbeda.
Tiga sumber penghasilan pensiun
- Program wajib dan manfaat kantor. Jaminan hari tua, jaminan pensiun, atau dana pensiun perusahaan. Ada dasarnya, tapi umumnya belum cukup untuk mempertahankan gaya hidup yang sama.
- Aset yang Anda bangun sendiri. Investasi, properti sewa, instrumen jangka panjang, hasil penjualan sebagian usaha.
- Penghasilan yang dirancang pasti. Instrumen yang memberi arus penerimaan terjadwal, sehingga sebagian kebutuhan dasar tidak ikut naik turun mengikuti pasar.
Rencana yang kuat biasanya memakai ketiganya. Bergantung penuh pada satu sumber membuat seluruh masa pensiun Anda bergantung pada satu asumsi.
Kenapa angka target sering salah
Kesalahan yang paling umum adalah menghitung berapa uang yang terkumpul, tapi lupa menghitung berapa lama uang itu harus bertahan.
Kalau Anda berhenti bekerja di usia lima puluh lima dan hidup hingga delapan puluh lima, itu tiga puluh tahun tanpa gaji. Lebih panjang dari masa karier banyak orang. Ditambah satu hal yang sering diabaikan: biaya kesehatan naik justru di periode ketika penghasilan sudah berhenti.
Inti
Hitung dua angka, bukan satu. Berapa yang terkumpul, dan berapa lama ia harus menghidupi Anda. Yang kedua yang biasanya membuat targetnya bergeser.
Untuk pemilik usaha dan pekerja lepas
Kalau Anda berusaha sendiri, tidak ada bagian personalia yang otomatis menyisihkan apa pun. Semua bergantung pada disiplin Anda, dan ada satu risiko tambahan yang khas.
Banyak pemilik usaha menganggap bisnisnya adalah dana pensiunnya. Itu bisa benar, tapi hanya kalau usaha tersebut bisa berjalan tanpa Anda dan ada yang mau membelinya pada saat Anda ingin berhenti. Dua syarat itu perlu diuji jauh sebelum tanggalnya tiba, bukan pada tahun Anda memutuskan berhenti.
Yang berubah kalau mulai lebih awal
Perbedaan terbesar antara mulai sekarang dan mulai sepuluh tahun lagi bukan pada jumlah yang harus disisihkan, meski itu juga berbeda. Perbedaan terbesarnya adalah jumlah pilihan yang masih Anda punya.
Mulai lebih awal berarti Anda bisa menyesuaikan pelan-pelan. Mulai terlambat berarti pilihannya menyempit: menyisihkan jauh lebih besar, menunda pensiun, atau menurunkan standar hidup. Ketiganya masih mungkin, hanya saja tidak ada yang menyenangkan.
Kami hitung dua angka itu bersama Anda, lalu susun sumber penghasilan pensiun yang masuk akal. Bicara dengan konsultan Prime Family.
Konsultasi awal, tinjauan rencana yang sudah Anda miliki, dan pendampingan proses klaim tidak dikenakan biaya. Anda tidak perlu memutuskan apa pun di pertemuan pertama.
Subscribe to get latest updates!
For you
Apa itu Manajemen Risiko Keuangan Keluarga?
Sep 10, 2026
Apa itu Estate Planning, dan Tiga Masalah yang Muncul Kalau …
Sep 10, 2026
Apa itu Wealth Planning, dan Kapan Anda Mulai Membutuhkannya
Sep 10, 2026
Apa itu Perencanaan Keuangan, dan Kenapa Urutannya Menentuka…
Sep 10, 2026
Cara Membedakan Investasi Bodong dengan yang Legal
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.