Apa itu Education Planning? Tujuan dengan Tanggal yang Tidak Bisa Ditunda
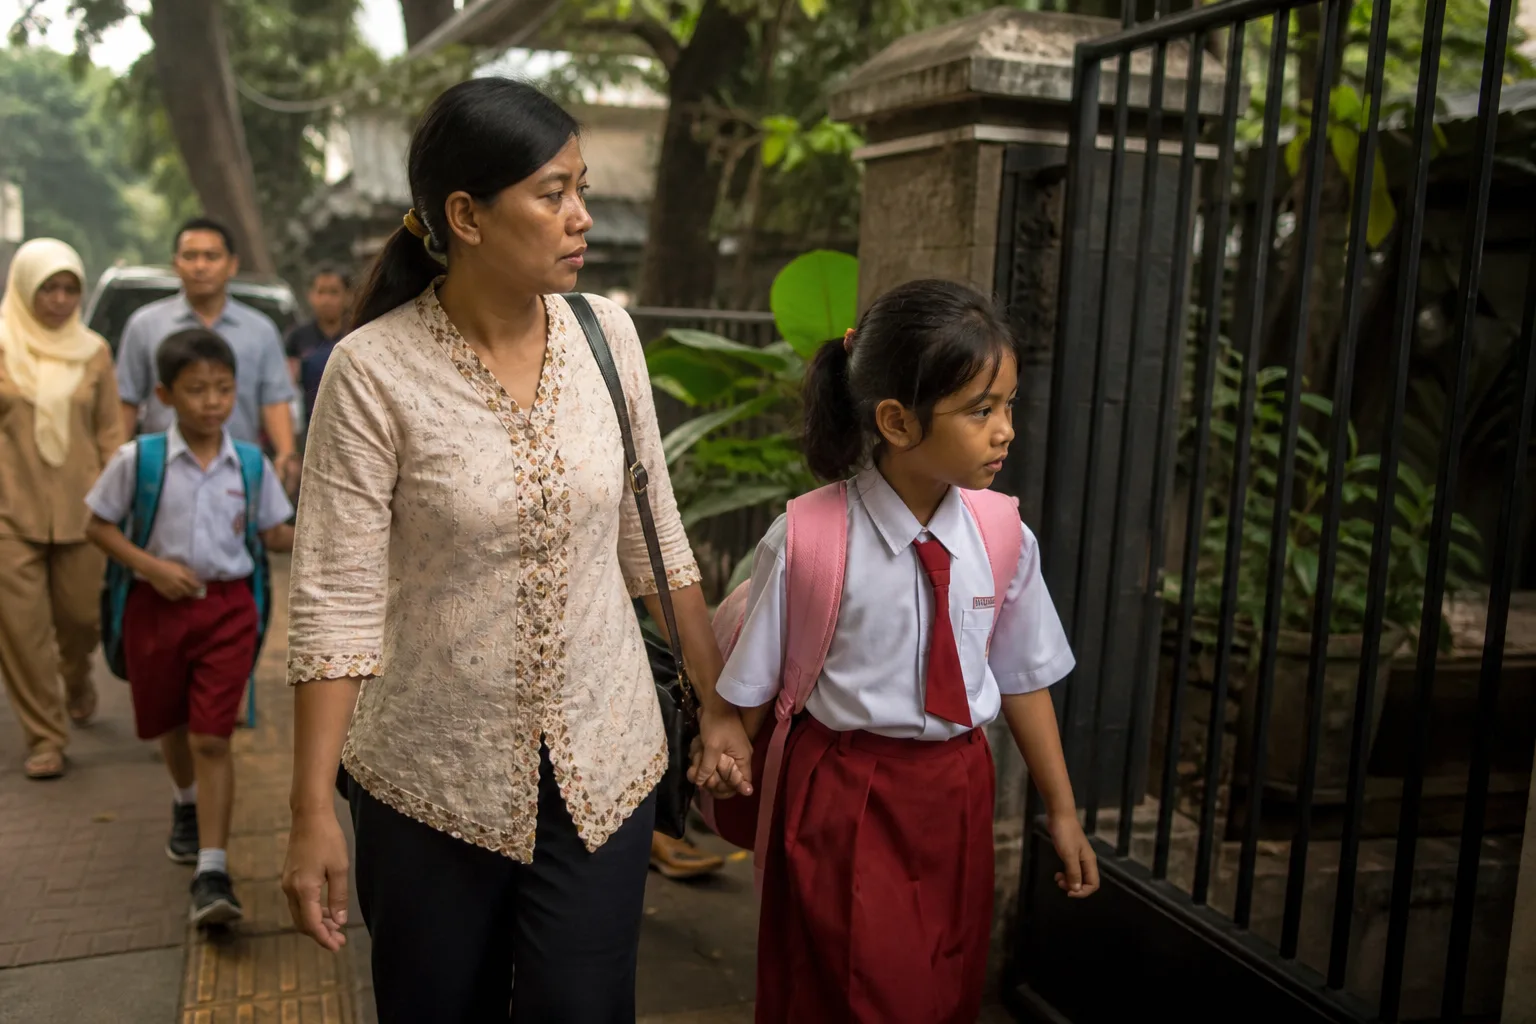
Dana pendidikan berbeda dari tabungan biasa karena tanggalnya tidak bisa digeser. Cara menyusunnya, dan risiko yang paling sering dilupakan orang tua.
Hampir semua tujuan keuangan bisa ditunda. Rumah bisa menunggu dua tahun. Mobil bisa menunggu lebih lama. Pendidikan anak tidak. Anak Anda masuk kuliah pada tahun tertentu, apa pun keadaan keuangan keluarga saat itu.
Sifat itulah yang membuat dana pendidikan harus diperlakukan berbeda dari tabungan pada umumnya.
Tiga hal yang membuatnya berbeda
- Tanggalnya pasti. Anda tahu persis tahunnya sejak anak lahir, sehingga tidak ada alasan untuk terkejut.
- Jumlahnya besar dan menumpuk. Uang pangkal biasanya jatuh sekaligus, sering bersamaan dengan kebutuhan lain.
- Kenaikan biayanya lebih cepat dari inflasi umum. Angka yang Anda lihat hari ini bukan angka yang akan Anda bayar nanti.
Untuk perhitungan rincinya, kami sudah membahas simulasi dengan asumsi kenaikan biaya sepuluh persen per tahun di artikel tersendiri di jurnal ini. Tulisan ini fokus pada cara menyusun rencananya.
Empat langkah menyusunnya
- Tentukan targetnya secara spesifik. Bukan "kuliah", tapi jenjang apa, di dalam atau luar negeri, dan kira-kira jenis institusinya. Target yang kabur menghasilkan angka yang kabur.
- Hitung nilainya pada tahun anak Anda masuk, bukan biaya hari ini.
- Bagi ke jumlah bulan yang tersisa, lalu pilih instrumen sesuai jangka waktunya. Semakin dekat tanggalnya, semakin kecil ruang untuk fluktuasi.
- Kunci rencananya terhadap satu risiko yang akan kita bahas di bawah.
Risiko yang paling sering dilupakan
Ini bagian yang jarang dibicarakan saat orang tua menabung untuk pendidikan anak: rencana itu berjalan dengan asumsi Anda masih ada dan masih berpenghasilan.
Kalau penyetornya berhenti, setorannya ikut berhenti. Tabungan yang sudah terkumpul memang tetap ada, tapi sisa targetnya tidak akan pernah terisi. Justru pada saat keluarga paling membutuhkan kepastian, satu-satunya tujuan yang tidak bisa ditunda malah kehilangan sumbernya.
Karena itu rencana pendidikan yang matang selalu punya dua bagian: akumulasi untuk mengumpulkan dananya, dan perlindungan yang memastikan sisa targetnya tetap tercapai meski penyetornya tidak ada. Bagian kedua ini yang paling sering hilang.
Inti
Dana pendidikan yang hanya ditabung bergantung pada satu asumsi: Anda masih ada sampai anak lulus. Rencana yang baik tidak menaruh masa depan anak di atas satu asumsi.
Yang bisa Anda periksa akhir pekan ini
- Tahun berapa anak Anda masuk jenjang berikutnya, dan berapa bulan tersisa dari sekarang.
- Berapa yang sudah terkumpul khusus untuk itu, terpisah dari dana lain.
- Berapa setoran bulanan yang sedang berjalan.
- Apa yang terjadi pada setoran itu kalau penghasilan Anda berhenti tahun depan.
Pertanyaan terakhir biasanya yang paling tidak nyaman, dan paling menentukan.
Kami bantu menghitung target pendidikan anak Anda sekaligus mengunci rencananya. Bicara dengan konsultan Prime Family.
Konsultasi awal, tinjauan rencana yang sudah Anda miliki, dan pendampingan proses klaim tidak dikenakan biaya. Anda tidak perlu memutuskan apa pun di pertemuan pertama.
Subscribe to get latest updates!
For you
Apa itu Cash Flow Planning? Kenapa Penghasilan Naik Tapi Tid…
Sep 10, 2026
Apa itu Retirement Planning, dan Tiga Sumber Penghasilan Pen…
Sep 10, 2026
Apa itu Manajemen Risiko Keuangan Keluarga?
Sep 10, 2026
Apa itu Estate Planning, dan Tiga Masalah yang Muncul Kalau …
Sep 10, 2026
Apa itu Wealth Planning, dan Kapan Anda Mulai Membutuhkannya
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.