Tujuh Kelas Aset, dan Mana yang Benar-benar Bisa Anda Akses dari Indonesia
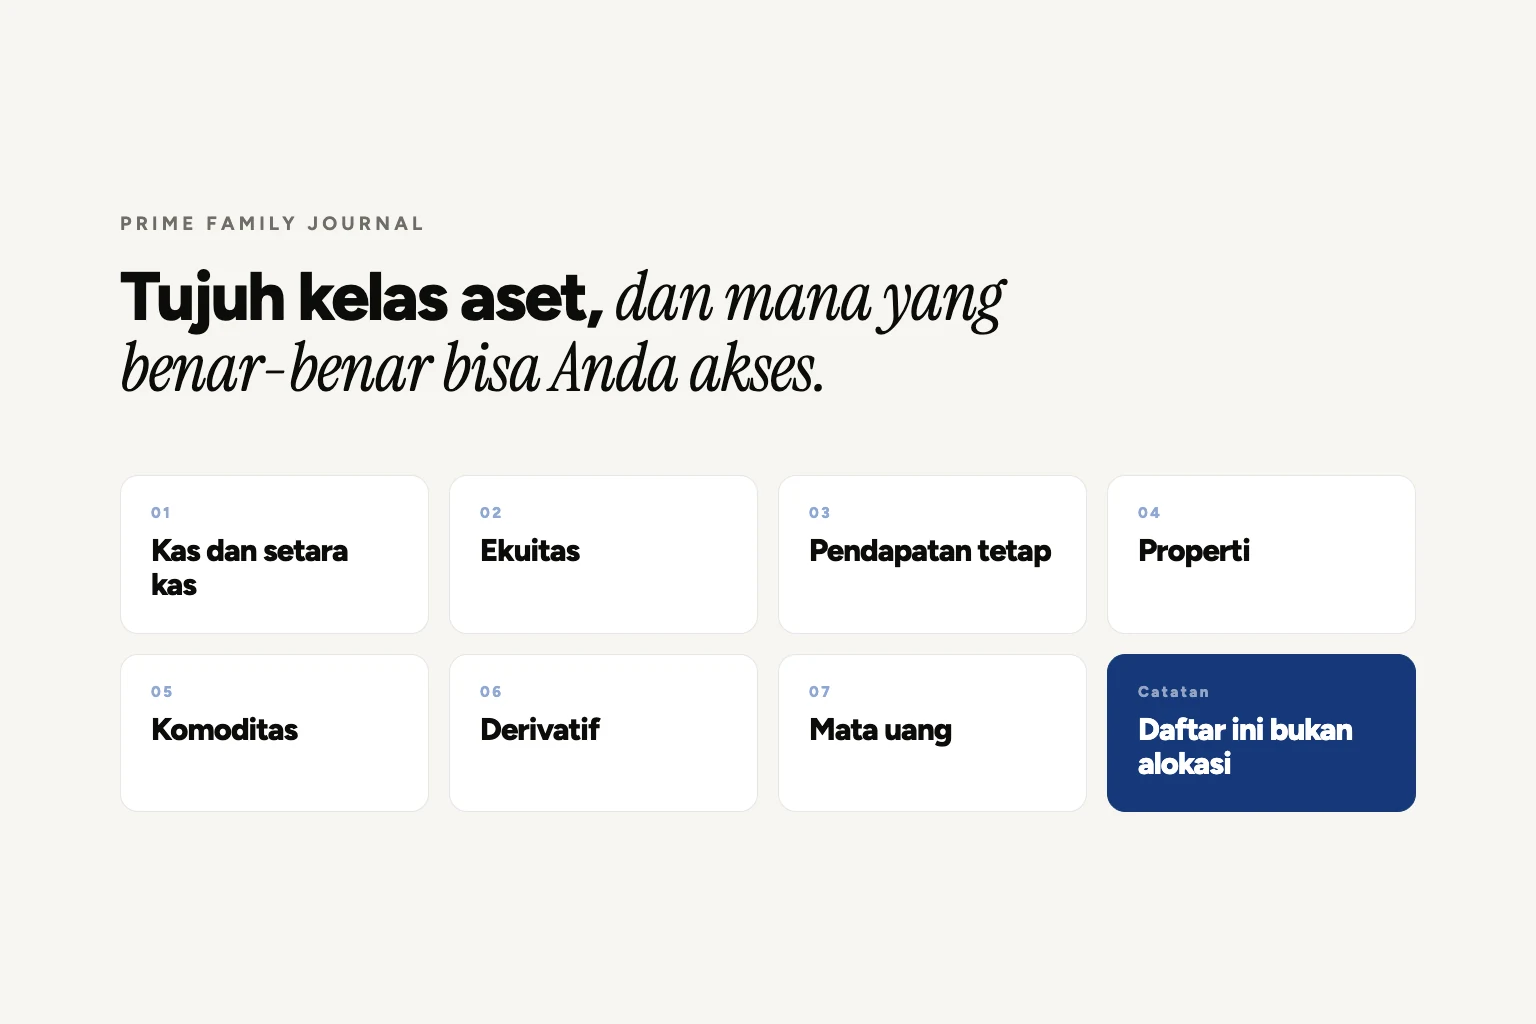
Bagan kelas aset terlihat seperti menu. Dua hal yang tidak dijelaskannya: mana yang benar-benar bisa dibeli dari Indonesia, dan kenapa garis risiko lawan hasil itu bagian yang paling sering salah dibaca.
Bagan kelas aset selalu terlihat seperti menu restoran: tujuh kolom rapi, isinya lengkap, tinggal pilih. Ada dua hal yang tidak dijelaskan bagan seperti itu. Pertama, sebagian besar isinya tidak bisa Anda beli dari Indonesia dengan tiket ritel. Kedua, garis putus-putus risiko lawan hasil di sudutnya adalah bagian yang paling sering salah dibaca.
Tujuh kelas, dan wujudnya di sini
Kelas aset adalah cara mengelompokkan tempat menaruh uang berdasarkan sifat dan sumber hasilnya, bukan berdasarkan mereknya. Ini daftarnya, dengan kolom terakhir yang biasanya hilang dari bagan aslinya.
| Kelas aset | Isinya | Wujud yang biasa ditemui di Indonesia |
|---|---|---|
| Kas dan setara kas | Uang tunai dan simpanan yang cepat dicairkan | Rekening, deposito, reksa dana pasar uang |
| Ekuitas | Kepemilikan sebagian atas sebuah usaha | Saham di Bursa Efek Indonesia, reksa dana saham, ETF, dan saham perusahaan keluarga Anda sendiri |
| Pendapatan tetap | Pinjaman yang membayar bunga atau kupon | Surat Berharga Negara ritel seperti ORI, SR, SBR, dan ST; obligasi korporasi; reksa dana pendapatan tetap |
| Properti | Tanah dan bangunan | Rumah, ruko, tanah, penghasilan sewa, dan DIRE yang tercatat di bursa |
| Komoditas | Barang fisik yang diperdagangkan | Emas batangan bersertifikat, tabungan emas, kontrak berjangka komoditas |
| Derivatif | Kontrak yang nilainya mengikuti aset lain | Opsi, kontrak berjangka, swap. Sebagian besar wilayah institusi dan pelaku profesional |
| Mata uang | Valuta asing dan aset keuangan digital | Rekening valas, dan aset kripto yang sejak 10 Januari 2025 diawasi OJK |
Geser tabel ke samping bila layar Anda kecil.
Dua catatan untuk tabel di atas. Simpanan bank dijamin Lembaga Penjamin Simpanan sampai Rp2 miliar per nasabah per bank, dengan syarat 3T: tercatat di pembukuan bank, bunganya tidak melebihi tingkat bunga penjaminan yang berlaku, dan nasabah tidak melakukan tindakan yang merugikan bank. Angka tingkat bunga penjaminan berubah secara berkala, jadi periksa yang berlaku di lps.go.id. Reksa dana pasar uang tidak dijamin LPS, walaupun sering diletakkan di kotak yang sama dengan deposito.
Catatan kedua soal kripto. Bagan aslinya menaruhnya di kolom mata uang. Di Indonesia ia diperlakukan sebagai aset keuangan digital, bukan alat pembayaran. Rupiah tetap satu-satunya alat pembayaran yang sah.
Menu global, menu Indonesia
Bagan semacam ini biasanya memuat hedge fund, private equity, private debt, distressed debt, dan swap. Semuanya nyata, dan hampir semuanya wilayah institusi atau investor dengan syarat tertentu. Untuk keluarga di Indonesia, menu yang benar-benar terbuka jauh lebih pendek daripada yang tergambar: deposito, SBN ritel, reksa dana, saham dan ETF di bursa, emas, properti, dan aset kripto di platform berizin.
Konsekuensinya praktis. Kalau ada penawaran yang menjanjikan akses ke private equity atau strategi hedge fund dengan tiket kecil dan imbal hasil tetap, kemungkinan besar yang ditawarkan bukan barang itu. Cek legalitasnya lebih dulu lewat Kontak OJK 157 atau sipasti.ojk.go.id, sebelum membahas angkanya.
Satu kelas yang justru sering lupa dihitung padahal porsinya paling besar: usaha Anda sendiri. Bagi banyak keluarga pemilik bisnis, itu posisi ekuitas terbesar yang mereka punya, dan ia tidak likuid, tidak terdiversifikasi, dan bergantung pada satu orang. Bagan mana pun yang tidak memasukkan itu sedang membaca separuh gambar.
Garis putus-putus itu bukan janji
Di sudut bagan biasanya ada grafik kecil: kas di kiri bawah, obligasi, properti, lalu saham di kanan atas, dihubungkan satu garis naik. Dibaca sekilas, pesannya jadi: naikkan risiko, dapat hasil lebih tinggi.
Yang lebih jujur digambar begini.
Risiko yang lebih tinggi tidak membeli hasil yang lebih tinggi. Yang ia beli adalah rentang kemungkinan yang lebih lebar. Garis di tengah cuma rata-rata, dan rata-rata itu hasil dari periode yang sangat panjang. Satu orang, satu periode, dan satu tanggal pencairan bisa mendarat di mana saja di dalam kerucut itu, termasuk di batas bawahnya.
Karena itu pertanyaan yang benar bukan "berapa risiko yang berani saya ambil", melainkan "berapa lebar rentang yang masih bisa saya tanggung pada tanggal saya membutuhkan uang ini".
Daftar kelas aset bukan alokasi
Ini kekeliruan terakhir yang dibawa bagan seperti itu. Mengetahui tujuh kelas aset tidak memberitahu Anda berapa persen di masing-masing. Komposisinya tidak datang dari daftarnya, melainkan dari tujuan Anda dan jarak waktunya, dan itu berubah tiap dekade. Kami membahas pergeserannya di Tabel tahap hidup.
Sebelum sampai ke komposisi pun, ada urutan yang lebih dulu: arus kas positif, dana darurat terisi, risiko besar sudah dipindahkan. Baru sesudah itu daftar tujuh kolom ini berguna.
Yang bisa dibawa pulang
Kelas aset adalah kosakata, bukan resep. Kenali tujuh kotaknya, coret yang memang tidak terbuka untuk Anda, masukkan usaha Anda sendiri ke dalam hitungan, dan baca grafik risiko lawan hasil sebagai kerucut yang melebar, bukan tangga yang naik.
Tulisan ini edukasi umum, bukan rekomendasi produk dan bukan nasihat investasi personal. Bacaan terkait: Menabung, berinvestasi, berspekulasi membahas cara memisahkan mana yang punya arus kas dan mana yang tidak.
Sumber: Lembaga Penjamin Simpanan, batas penjaminan Rp2 miliar per nasabah per bank dan syarat 3T (lps.go.id); Siaran Pers Bersama Bappebti, OJK, dan Bank Indonesia tentang pengalihan pengawasan aset keuangan digital termasuk aset kripto, berlaku 10 Januari 2025.
Subscribe to get latest updates!
For you
Target Pensiun Anda Mungkin Salah: Jangan Cuma Hitung Uang, …
Sep 10, 2026
Anda Boleh Punya Rekening Sendiri Setelah Menikah. Yang Tida…
Sep 10, 2026
5 Kebiasaan Hidup Lama yang Justru Layak Dirayakan
Sep 10, 2026
Pensiun Itu Bukan Saat Gaji Berhenti. Pensiun Itu Saat Anda …
Sep 10, 2026
Suami Bilang: ‘Itu Kan Uang Bisnis.’ Istri Bilang: ‘Tapi Kok…
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.