Grafik Biaya Reksa Dana vs Indeks Itu Kami Hitung Ulang
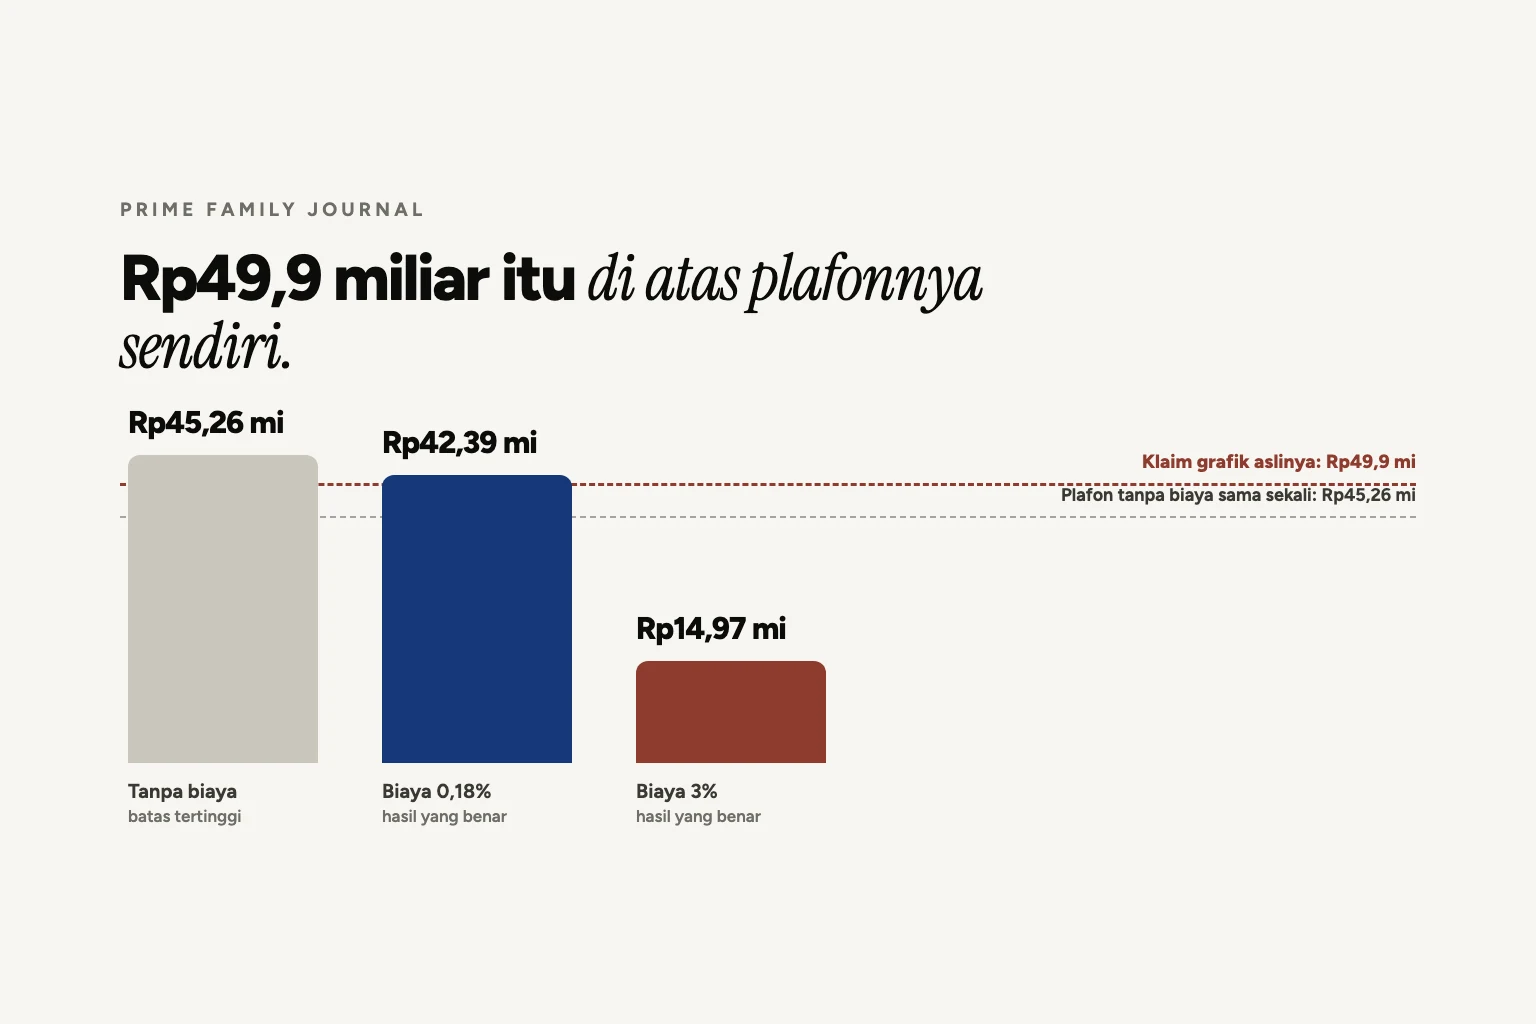
Sebuah grafik populer menjanjikan selisih hampir 4 kali lipat karena biaya. Pelajarannya benar, angkanya tidak. Salah satu titiknya bahkan berada di atas hasil tanpa biaya sama sekali.
Ada grafik yang beredar luas: dua orang sama-sama menaruh Rp1 miliar, sama-sama mendapat 10 persen per tahun selama 40 tahun. Yang satu membayar biaya 0,18 persen setahun dan pulang dengan Rp49,9 miliar. Yang lain membayar 3 persen dan pulang dengan Rp13,3 miliar. Hampir 4 kali lipat. Pelajarannya benar. Angkanya tidak, dan cara mengetahuinya cuma butuh satu kalkulator.
Cek pertama: angkanya melewati plafonnya sendiri
Mulai dari batas atas. Rp1 miliar yang tumbuh 10 persen per tahun selama 40 tahun, tanpa biaya sama sekali, menjadi Rp1 miliar dikali 1,10 pangkat 40, yaitu Rp45,26 miliar. Itu langit-langitnya. Tidak ada susunan biaya yang bisa melewatinya, karena biaya hanya bisa mengurangi.
Grafik itu menempatkan pemilik biaya 0,18 persen di Rp49,9 miliar. Empat setengah miliar di atas hasil yang bahkan tidak membayar biaya apa pun. Satu perbandingan itu saja sudah cukup untuk tahu bahwa titiknya tidak mungkin, tanpa perlu memeriksa apa pun yang lain.
Cek kedua: ada dua metode dalam satu grafik
Dari mana angka itu datang? Keduanya bisa direproduksi, tapi dengan cara yang berbeda-beda.
Rp49,9 miliar muncul kalau bunganya dimajemukkan bulanan: 10 persen dibagi 12, dikurangi biaya, dijalankan 480 bulan. Hasilnya Rp50,0 miliar. Wajar melebihi Rp45,26 miliar, karena pemajemukan bulanan memang menghasilkan lebih besar daripada tahunan.
Rp13,3 miliar muncul kalau bunganya dimajemukkan tahunan dan biayanya dipotong dari saldo akhir tahun: 1,10 dikali 0,97, dipangkatkan 40. Hasilnya Rp13,4 miliar.
Jadi garis merah muda dihitung dengan satu metode dan garis hijau dengan metode lain, lalu keduanya diletakkan di satu grafik dan selisihnya disebut hampir 4 kali. Di situlah angkanya membesar. Dengan metode yang sama untuk keduanya, selisihnya 2,8 kali.
Angka yang benar
Asumsi yang sama persis dengan grafik aslinya: pokok Rp1 miliar, imbal hasil 10 persen per tahun, 40 tahun, pemajemukan tahunan, biaya dipotong dari imbal hasil. Rumusnya satu baris, silakan diperiksa sendiri: nilai akhir = pokok dikali (1 + imbal hasil − biaya) pangkat jumlah tahun.
| Biaya per tahun | Nilai akhir 40 tahun | Dibanding tanpa biaya |
|---|---|---|
| Tanpa biaya | Rp45,26 miliar | 100 persen |
| 0,18 persen | Rp42,39 miliar | 94 persen |
| 1 persen | Rp31,41 miliar | 69 persen |
| 2 persen | Rp21,72 miliar | 48 persen |
| 3 persen | Rp14,97 miliar | 33 persen |
Yang membayar 3 persen pulang dengan 33 persen dari hasil tanpa biaya, dan dengan 35 persen dari hasil yang membayar 0,18 persen. Selisih biaya 2,82 poin persen memakan sekitar dua pertiga uang akhirnya.
Pelajarannya tetap berdiri, dan itu bagian pentingnya
2,8 kali bukan angka kecil. Dalam rupiah, selisihnya Rp27,4 miliar dari pokok yang cuma Rp1 miliar. Grafik itu tidak perlu dibesar-besarkan untuk jadi meyakinkan, dan justru pembesaran itu yang membuatnya gugur begitu ada yang mengecek.
Yang menarik adalah polanya menurut waktu.
| Setelah | Biaya 0,18 persen | Biaya 3 persen | Selisih |
|---|---|---|---|
| 10 tahun | Rp2,55 miliar | Rp1,97 miliar | 1,3 kali |
| 20 tahun | Rp6,51 miliar | Rp3,87 miliar | 1,7 kali |
| 30 tahun | Rp16,61 miliar | Rp7,61 miliar | 2,2 kali |
| 40 tahun | Rp42,39 miliar | Rp14,97 miliar | 2,8 kali |
Sepuluh tahun pertama nyaris tidak terasa. Selisih 1,3 kali gampang dianggap noise. Kerusakan biaya memang begitu: lambat, lalu tiba-tiba besar, dan pada saat terasa, waktunya sudah habis. Itu sebabnya biaya diperiksa di awal, bukan dievaluasi di tahun ke-25.
Tiga hal lain yang grafik itu tidak katakan
Sumbu tegaknya tidak linear. Labelnya berurutan Rp0, 2, 5, 10, 15, 20, 45, 50 dengan jarak yang sama tinggi. Lompatan dari 20 ke 45 digambar setinggi lompatan dari 5 ke 10. Bentuk kurvanya jadi jauh lebih dramatis daripada datanya.
"Reksa dana lawan indeks" bukan dua kubu. Di Indonesia, reksa dana indeks juga reksa dana. Yang sebenarnya dibandingkan grafik itu adalah tingkat biaya, bukan bentuk produknya. Produk aktif bisa murah dan produk indeks bisa mahal, dan yang menentukan hasil adalah angkanya, bukan namanya.
10 persen per tahun selama 40 tahun adalah asumsi, bukan data. Grafik itu tidak menyebut pasar mana, periode mana, dalam mata uang apa, dan sudah dikurangi pajak atau belum. Ubah asumsinya, seluruh angkanya ikut berubah. Yang tidak berubah cuma satu: biaya tetap dipotong, untung maupun rugi.
Cara memeriksa biaya Anda sendiri
Bagusnya, biaya adalah satu-satunya bagian dari persamaan ini yang bisa Anda lihat sebelum membeli. Imbal hasil masa depan tidak bisa. Tempat melihatnya:
- Prospektus. Memuat biaya pembelian (subscription), biaya penjualan kembali (redemption), biaya pengalihan (switching), dan imbalan jasa pengelolaan. OJK mewajibkan calon investor membaca prospektus ringkas sebelum membeli.
- Fund Fact Sheet. Diterbitkan Manajer Investasi setiap bulan untuk pemegang unit, berisi kinerja, komposisi portofolio, dan dana kelolaan.
Satu hal yang sering salah dimengerti: Nilai Aktiva Bersih yang Anda lihat sudah dipotong imbalan jasa pengelolaan. Jadi kinerja di fact sheet bukan angka sebelum biaya pengelolaan. Yang biasanya belum masuk adalah biaya pembelian dan penjualan kembali, dan keduanya bekerja di luar perhitungan majemuk di atas.
Sesudah angkanya Anda pegang, masukkan ke rumus tadi dengan jangka waktu tujuan Anda sendiri. Itu lebih berguna daripada grafik mana pun, karena isinya angka Anda.
Yang bisa dibawa pulang
Biaya memang memakan hasil jangka panjang secara brutal, tapi angkanya 2,8 kali, bukan hampir 4 kali. Sebelum meneruskan grafik apa pun yang memuat angka, periksa dulu batas atasnya: hasil tanpa biaya sama sekali. Tidak ada titik yang boleh berada di atasnya.
Tulisan ini edukasi umum, bukan rekomendasi produk dan bukan nasihat investasi personal. Kami tidak menyarankan satu jenis reksa dana di atas jenis lainnya. Yang kami sarankan cuma satu: periksa angkanya sebelum percaya gambarnya.
Bacaan terkait: Tujuh kelas aset dan Menabung, berinvestasi, berspekulasi.
Biaya baru berarti kalau rencananya sudah jelas dulu: untuk tujuan apa, berapa lama, dan berapa yang perlu terkumpul. Bicara dengan konsultan Prime Family.
Konsultasi awal tanpa biaya. Prime Family tidak menjual reksa dana maupun efek, tidak menghimpun dana, dan tidak menerima titipan. Rekening investasi tetap atas nama Anda sendiri di platform berizin.
Catatan hitungan: seluruh angka di tulisan ini dihitung ulang dari asumsi yang tertera di grafik aslinya (pokok Rp1 miliar, imbal hasil 10 persen per tahun, 40 tahun) memakai rumus bunga majemuk tahunan, dan bisa direproduksi siapa pun dengan kalkulator. Ketentuan isi prospektus dan kewajiban Fund Fact Sheet mengacu pada aturan pasar modal OJK.
Subscribe to get latest updates!
For you
Target Pensiun Anda Mungkin Salah: Jangan Cuma Hitung Uang, …
Sep 10, 2026
Anda Boleh Punya Rekening Sendiri Setelah Menikah. Yang Tida…
Sep 10, 2026
5 Kebiasaan Hidup Lama yang Justru Layak Dirayakan
Sep 10, 2026
Pensiun Itu Bukan Saat Gaji Berhenti. Pensiun Itu Saat Anda …
Sep 10, 2026
Suami Bilang: ‘Itu Kan Uang Bisnis.’ Istri Bilang: ‘Tapi Kok…
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.