Menabung 30 Tahun Tanpa Imbal Hasil Kalah oleh 20 Tahun dengan 4,25 Persen
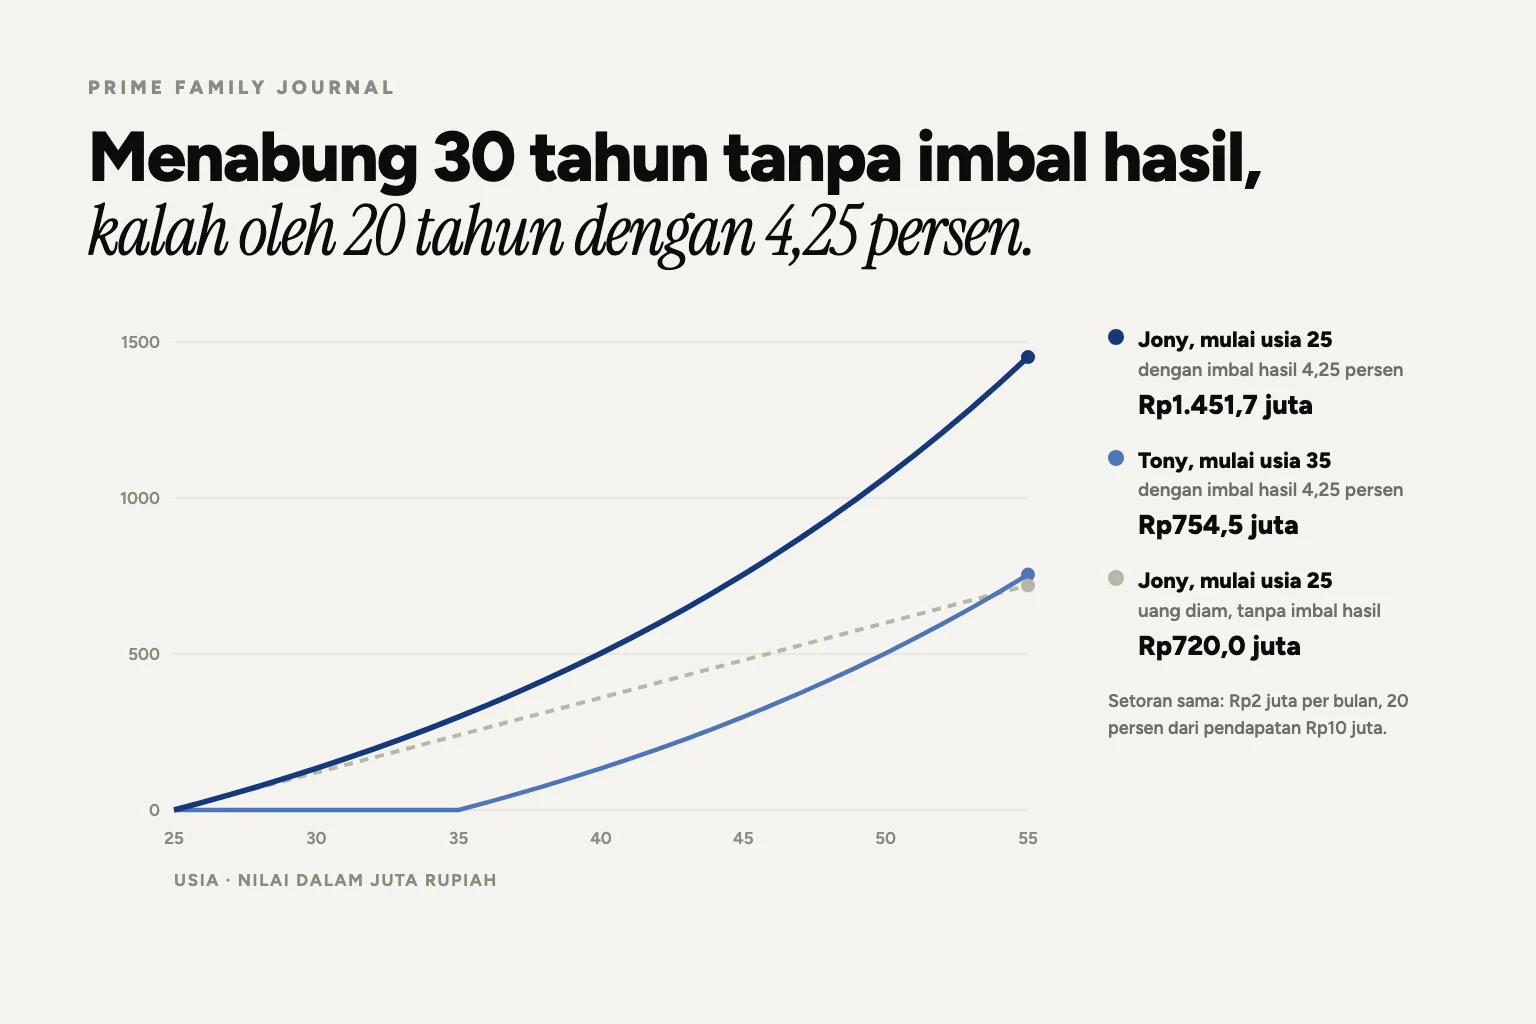
Jony menabung 30 tahun dan pulang dengan Rp720 juta. Tony menabung 20 tahun dan pulang dengan Rp754,5 juta. Angkanya benar, tapi yang dibandingkan bukan cepat lawan terlambat.
Dua orang, penghasilan sama Rp10 juta sebulan, sama-sama menyisihkan 20 persen atau Rp2 juta setiap bulan. Jony mulai umur 25, Tony baru mulai umur 35. Di umur 55, Jony punya Rp720 juta dan Tony punya Rp754,5 juta. Yang mulai belakangan menang. Angkanya benar, dan kami hitung ulang untuk memastikan. Kesimpulan yang biasa ditarik darinya yang keliru.
Angkanya reproduksi persis
Empat titik milik Tony bisa dihitung ulang dengan rumus anuitas biasa: setoran Rp2 juta per bulan, bunga 4,25 persen per tahun yang dibungakan bulanan.
| Umur Tony | Lama menabung | Nilai akhir |
|---|---|---|
| 40 | 5 tahun | Rp133,441 juta |
| 45 | 10 tahun | Rp298,415 juta |
| 50 | 15 tahun | Rp502,372 juta |
| 55 | 20 tahun | Rp754,524 juta |
Jony menyetor Rp2 juta sebulan selama 30 tahun, jadi total setorannya Rp720 juta, dan nilai akhirnya juga Rp720 juta. Tidak ada tambahan sepeser pun. Itu tandanya uang Jony diam di tempat yang imbal hasilnya nol.
Dua hal berubah sekaligus
Di sinilah perbandingannya berpindah diam-diam. Judulnya bicara soal terlambat 10 tahun, tapi yang berbeda antara Jony dan Tony bukan cuma waktu mulai. Imbal hasilnya juga berbeda: nol lawan 4,25 persen.
Kalau dua variabel diubah bersamaan, hasilnya tidak bisa dipakai untuk menyimpulkan salah satunya. Yang sebenarnya dibuktikan grafik itu bukan “terlambat tidak apa-apa”, melainkan sesuatu yang jauh lebih tajam: imbal hasil 4,25 persen selama 20 tahun sanggup menutup kekurangan setoran Rp240 juta dan kekurangan waktu 10 tahun. Tony menyetor Rp480 juta dan pulang dengan Rp754,5 juta. Selisih Rp274,5 juta itu bukan uang yang ia setor.
Batang ketiga yang tidak ada di gambar
Pertanyaan yang tidak dijawab grafik aslinya: bagaimana kalau Jony, yang sudah mulai 10 tahun lebih awal, mendapat imbal hasil yang sama dengan Tony?
| Di umur 55 | Total setoran | Nilai akhir |
|---|---|---|
| Jony, mulai 25, imbal hasil nol | Rp720 juta | Rp720,0 juta |
| Tony, mulai 35, 4,25 persen | Rp480 juta | Rp754,5 juta |
| Jony, mulai 25, 4,25 persen | Rp720 juta | Rp1.451,7 juta |
Rp1.451,7 juta, atau 1,92 kali hasil Tony. Dan bagian yang paling layak diperhatikan: dari jumlah itu, Rp731,7 juta adalah bunga, sedangkan setorannya Rp720 juta. Bunganya melewati uang yang ia setor sendiri. Itulah yang dimaksud bunga berbunga, dan itu cuma terjadi kalau dua syaratnya dipenuhi bersamaan, yaitu waktu yang panjang dan imbal hasil yang tidak nol.
Harga dari terlambat 10 tahun
Kalau Tony ingin berakhir di angka yang sama dengan Jony, setorannya harus dinaikkan dari Rp2 juta menjadi Rp3,85 juta per bulan, hampir dua kali lipat. Dari pendapatan Rp10 juta, itu berarti menyisihkan 38,5 persen, bukan 20 persen.
Jadi terlambat memang bisa dikejar, tapi harganya jelas dan dibayar dari arus kas bulanan. Itu kalimat yang lebih jujur daripada "tidak apa-apa terlambat".
Kenapa uang yang diam kalah dua kali
Uang Jony yang tidak berbunga bukan cuma berhenti tumbuh. Daya belinya turun sepanjang 30 tahun itu, karena harga barang tidak menunggu. Rp720 juta di tahun ke-30 tidak membeli barang yang sama dengan Rp720 juta hari ini. Soal ini dibahas terpisah di apa itu inflasi dan kenapa sepuluh tahun pertama paling menentukan.
Yang perlu dijaga saat mengejar imbal hasil
Angka 4,25 persen di contoh ini datang dari asumsi rekening tabungan berbunga tinggi, bukan dari instrumen yang nilainya naik turun. Begitu imbal hasil yang dikejar lebih tinggi, fluktuasinya ikut naik, dan di situ urutannya jadi penting: uang yang mungkin dibutuhkan mendadak tidak boleh berada di tempat yang bisa turun saat Anda memerlukannya. Kerangkanya ada di tiga tingkat yang urutannya tidak bisa ditukar.
Perlu ditegaskan juga: 4,25 persen per tahun bukan angka yang bisa dijanjikan siapa pun untuk 20 atau 30 tahun ke depan. Bunga tabungan berubah, dan imbal hasil instrumen pasar tidak pernah rata seperti garis di grafik. Yang dipakai di sini adalah asumsi tetap supaya perbandingannya adil, bukan ramalan.
Yang bisa dibawa pulang
Grafik itu benar, tapi ia tidak membuktikan bahwa terlambat tidak apa-apa. Yang ia buktikan: imbal hasil nol menghapus keunggulan 10 tahun. Mulai lebih awal dan menempatkan uangnya di tempat yang berbunga bukan dua pilihan, itu dua syarat yang harus jalan bersamaan. Yang punya keduanya berakhir di Rp1.451,7 juta, yang cuma punya salah satunya berakhir di sekitar Rp720 sampai Rp754 juta.
Tulisan ini edukasi umum, bukan nasihat investasi personal dan bukan rekomendasi produk. Prime Family tidak menghimpun dana dan tidak mengelola dana nasabah.
Angka setoran, jangka waktu, dan tempat menaruhnya adalah tiga hal yang saling mengunci. Itu yang dirapikan di sesi perencanaan. Bicara dengan konsultan Prime Family.
Konsultasi awal tanpa biaya. Rekening investasi tetap atas nama Anda sendiri di platform berizin.
Catatan hitungan: seluruh angka memakai rumus nilai akhir anuitas biasa, setoran Rp2 juta di akhir tiap bulan, bunga 4,25 persen per tahun dibungakan bulanan (0,354167 persen per bulan). Empat nilai Tony (Rp133,441 juta, Rp298,415 juta, Rp502,372 juta, Rp754,524 juta) reproduksi persis angka pada grafik aslinya, yang menjadi dasar kami menyimpulkan bahwa garis Jony pada grafik itu memakai imbal hasil nol. Pajak dan biaya administrasi tidak diperhitungkan.
Subscribe to get latest updates!
For you
Target Pensiun Anda Mungkin Salah: Jangan Cuma Hitung Uang, …
Sep 10, 2026
Anda Boleh Punya Rekening Sendiri Setelah Menikah. Yang Tida…
Sep 10, 2026
5 Kebiasaan Hidup Lama yang Justru Layak Dirayakan
Sep 10, 2026
Pensiun Itu Bukan Saat Gaji Berhenti. Pensiun Itu Saat Anda …
Sep 10, 2026
Suami Bilang: ‘Itu Kan Uang Bisnis.’ Istri Bilang: ‘Tapi Kok…
Sep 10, 2026
Comments
Sign in with your Weblu commenter account to leave a comment.